
北京计发基数12049元,按60%档缴满15年只领2199元:多缴10年能多拿多少钱?
同一座城市、同一份计发基数,退休金能差出一倍多。北京2025年度养老金计发基数是12049元/月,这个数字在北京人社局2025年度的相关公告里可以查到。它是全市退休人员计算基础养老金的统一基准,对每一个在北京退休的人都一样。
但基准一样,结果完全不一样。按60%档缴满15年,退休首月到手2199元;同样的人,把年限拉到25年、30年,数字会往上走一大截。今天把这条曲线从头到尾算一遍,你就知道自己多缴的那几年,到底换回了什么。
先把2199元这个数拆开
养老金分两块:基础养老金和个人账户养老金。基础养老金=计发基数×(1+缴费指数)÷2×缴费年限×1%;个人账户养老金=个人账户累计储存额÷139(60岁退休对应的计发月数)。
代入北京的数据。按60%档缴,缴费指数是0.6,括号里(1+0.6)÷2=0.8。基础养老金=12049×0.8×15×1%=1446元。
个人账户这块,60%档对应的缴费基数是12049×60%=7229元,每月按8%计入个人账户,即578元。缴15年共180个月,本金约10.4万元;再按历年记账利率滚存,实际会更高一些。为了不掺估算,这里只算本金部分:10.4万÷139≈749元。
两块相加是2195元。这里个人账户只算了本金,没有计入历年记账利息滚存——真实数额只会比这个高,不会低。所以2195元是这个条件下北京60%档缴满15年的保守下限,实际到手会在2200元上下。
年限每多5年,账户里多出什么
把年限往上拉。缴费指数不变、基不变、档位不变,只改年限这一个变量,算出来的是一张干净的阶梯表。
| 缴费年限(60%档) | 基础养老金(元/月) | 个人账户养老金(元/月,仅本金) | 合计(元/月) |
|---|---|---|---|
| 15年 | 1446 | 749 | 2195 |
| 20年 | 1928 | 999 | 2927 |
| 25年 | 2410 | 1248 | 3658 |
| 30年 | 2892 | 1498 | 4390 |
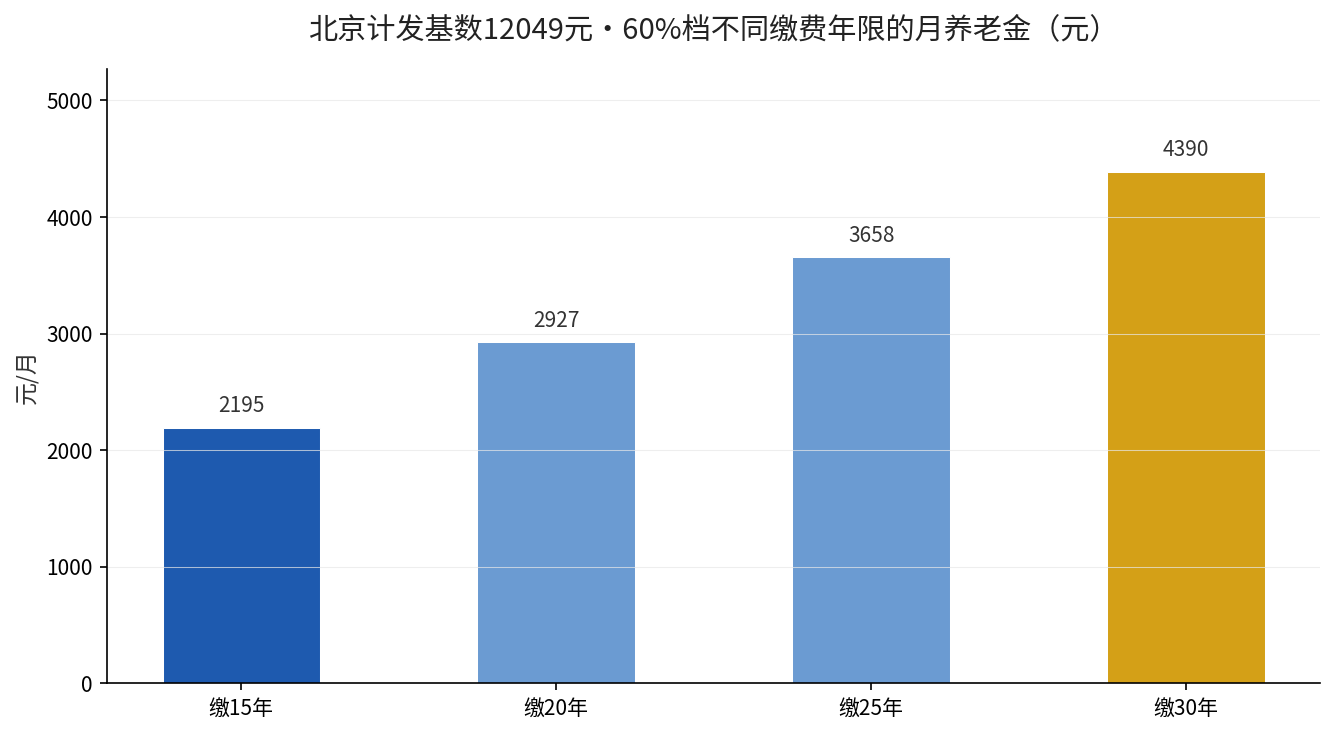
表里的规矩很清楚:基础养老金每多缴5年,就多出482元;个人账户每多缴5年,多出约250元。两项加起来,每5年多出约730元,一年就是8760元。
从15年到30年,月领金额从2195元抬到4390元,整整翻了一倍。同样是北京、同样是60%最低档,区别只在于你愿不愿意把年限续下去。
多缴的钱,几年能拿回来
只谈多领不谈多缴,是耍流氓。把成本也摆上来。
北京60%档每月缴费基数是7229元,灵活就业按20%的比例缴,一个月约1446元,一年约1.74万元。多缴10年(15年到25年),总共多掏17.35万元。
这10年换来什么?月领从2195元涨到3658元,每月多1463元。17.35万÷1463≈119个月,也就是将近10年回本。
再往前看一段。多缴15年(15年到30年),多掏26.03万元,月领多出2195元,回本大约119个月,还是近10年。回本周期没有变长,因为你多缴的每一年都在同时抬高两个部分。
这个结论很关键:年限的边际回报是线性的,不会递减。第16年缴的钱和第30年缴的钱,含金量一样。而档位不是这样,档位越高,进统筹池的比例越吃亏。
延伸阅读:提档还是延年:多缴10万,回本差出7年,那篇把提档的隐性成本算得更细。
为什么北京能撑住这个数字
根源在计发基数。12049元这个基数,比很多中西部省份高出一大截,因此同样的缴费年限、同样的60%档,在北京算出来的基础养老金天然更厚。
这也是为什么”在哪退休”和”缴多少年”一样重要。同样是60%档15年,在计发基数7694元的湖南,月领1345元;在北京,2199元,差出854元。人不比人,基数比基数。
湖南那笔账我们也拆过:湖南计发基数7694元,最低档缴15年只领1345元,可以拿来对照看自己省份的落差。
但要注意一条硬约束:退休地的认定有规则,一般在户籍地或最后缴费满10年的地方办理。临近退休突然想把社保转到北京,多数情况是转不进去的,别被”北京基数高”这四个字带偏节奏。
三步把这个数字握回自己手里
第一步,登录电子社保卡,查两件事:累计缴费月数、个人账户余额。这两个数是所有计算的起点,查不到就都是空谈。
第二步,算一遍自己的断点。把15年、20年、25年、30年四档都按自己的缴费指数套一遍,看每多缴5年能多领多少,再对比每年的缴费成本,看回本是否在你能接受的时间范围内。
第三步,优先保年限,其次考虑档位。年限是硬杠杆,档位是打折的杠杆。收入不稳定的时候,守住60%档把年限续上,比冲到100%档缴3年就断缴要划算得多。
你现在累计缴了多少年、个人账户余额多少?把这两个数留着,回复”测算”,我可以帮你把北京口径下的四档阶梯算成一张专属的表。想知道自己那份到底落在2199元还是4390元,差的可能就是你多缴的那几年。