
社保参保5.38亿对5.34亿:职工养老一年增1329万,居民养老却少了692万
先看两个数字:53449万和53830万。前者是2024年末城镇职工基本养老保险的参保人数,后者是城乡居民基本养老保险的参保人数。差距只有381万人,看起来几乎持平。
但有组数字反差更大:同一年里,职工养老净增1329万人,居民养老净减692万人。一个往上走,一个往下掉,两边加起来才是381万的差距。这中间发生了什么?
两组方向相反的数字
数据出处是国家统计局2025年2月28日发布的《2024年国民经济和社会发展统计公报》,第”人民生活和社会保障”部分的原文写得很直接:年末全国参加城镇职工基本养老保险人数53449万人,比上年末增加1329万人;参加城乡居民基本养老保险人数53830万人,减少692万人。
同期的对照是:基本医疗保险合计132638万人,参加失业保险人数24589万人、增加216万人,参加工伤保险人数30398万人、增加224万人。社保大盘里,只有居民养老这一项是负增长。
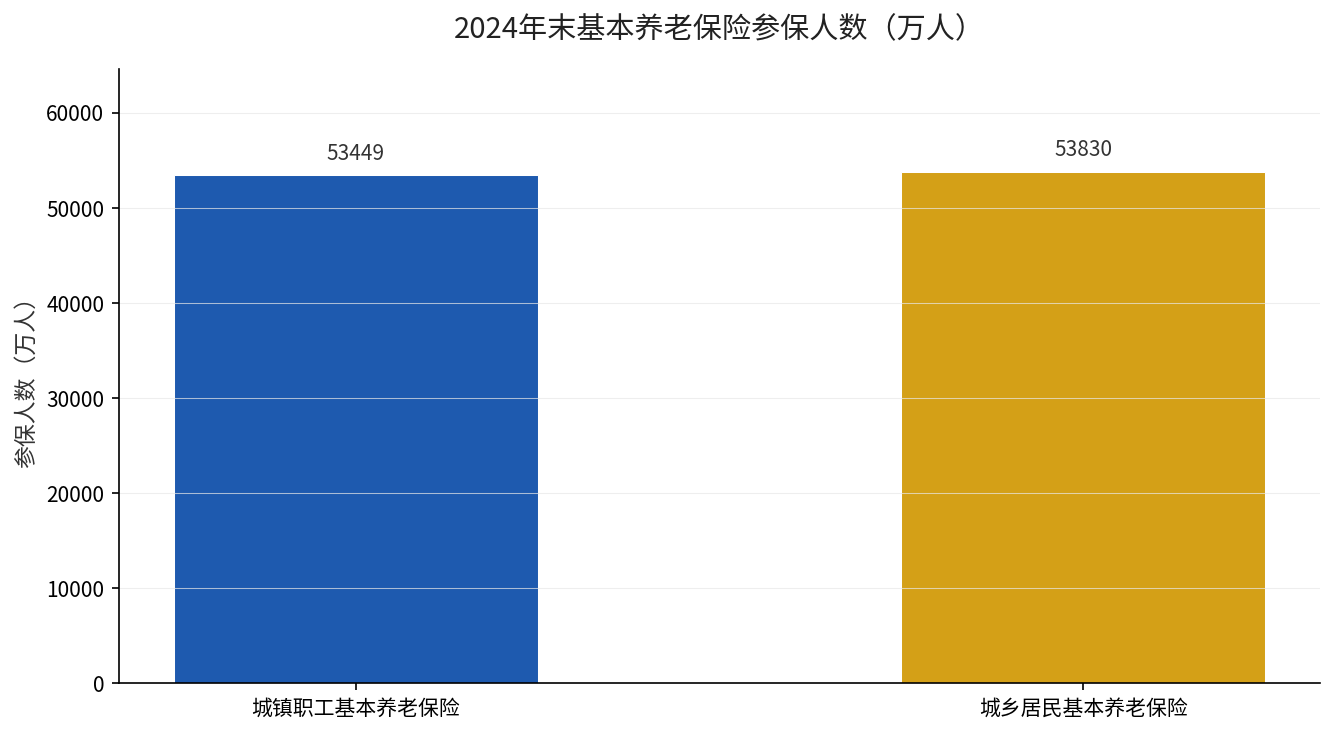
要读准这张图,得先明白两条曲线各自的”池子”里装的是谁。职工养老装的是有单位的在职职工,以及以灵活就业身份个人参保的人;居民养老装的是城乡居民身份参保的人,缴费档次低、政府补贴比例高。
短期看:一场口径上的搬家
居民养老少了692万,最直接的推力不是”有人退保”,而是”有人换了池子”。
灵活就业人员可以按职工身份参保,也可以按城乡居民身份参保。当一部分常年在外务工的人选择以灵活就业身份缴职工养老,他就从居民的5.38亿里离开了,同时加进了职工的5.34亿里。这个动作对个人来说只是身份选择,对统计来说就是一次搬家。
另一部分减少来自老龄化和自然退出。居民养老的参保群体里,60岁以上占比高,每年达到领取年龄的人多,新参保的年轻人少,池子自然往下走。
两项叠加,1299万的净变化就这么出来了。注意,这是公报给出的净增和净减数字,具体多少人是从居民转职工、多少人属于自然退出,公报并未拆分披露。任何把这1299万拆成具体比例的算法,都是推测。
中期看:两个池子的”含金量”差多远
人数差381万几乎可以忽略,真正拉开距离的是池子里钱的密度。
居民养老的基础养老金部分,全国最低标准一直是按元计算的,2024年之前是每人每月123元,之后提高到143元,这条来自人力资源和社会保障部、财政部关于2024年提高城乡居民基本养老保险全国基础养老金最低标准的通知。而职工养老的月人均水平,在千元量级。两个池子每多一个人,带来的缴费和未来支出完全不是一个量级。
所以职工池子增1329万,带来的资金增量远大于居民池子减少692万所流失的。这个方向对制度的可持续性是正向的,但它同时意味着:留在居民池子里的人,待遇差距会继续存在。
我们之前在这篇职工与居民两种参保身份差在哪里拆过这件事,核心就一条:不是谁克扣了谁,是两个制度各算各的账。
长期看:老龄化把两条曲线推向了不同方向
国家统计局同一份公报给出的另一组数字,是理解长期趋势的关键:2024年末全国人口140828万人,比上年末减少139万人;60周岁及以上31031万人,占22.0%;65周岁及以上22023万人,占15.6%。
60岁以上人口占22%,意味着每五个人里就有一个到达或超过领取年龄。这批人绝大部分在居民养老的池子里。而16—59岁的劳动年龄人口为85798万人,占60.9%,这是职工养老缴费端的唯一来源。
一边是领取端在扩大,一边是缴费端在收缩,这就是为什么”一增一减”值得盯住。从2030年1月1日起,职工按月领取基本养老金的最低缴费年限还要从15年逐步提高到20年,这个节奏写在2024年9月13日国务院公布的《关于渐进式延迟法定退休年龄的办法》第二条里。
对个人来说,这条时间线的含义很实际:如果你现在40岁上下、缴费年限还不到15年,你面对的不是”要不要补”,而是”哪一年补”。2029年底之前退休的,门槛仍是15年;之后每过一年,门槛抬半岁。
现在就能做的三件事
第一件,打开电子社保卡,查自己的参保身份是”企业职工基本养老保险”还是”城乡居民基本养老保险”。这两个身份不能同时领取,中途换过的人尤其要确认清楚,别到时候两头都不作数。
第二件,如果你是灵活就业人员,算一笔账:按职工身份缴,缴费高但未来待遇也高;按居民身份缴,当年压力小但养老金只有百元级。选择权在你,但要在缴费期做,退休后不能补选。
第三件,把缴费月数记下来。这是你唯一能自己完全掌控的变量——身份、基数、地区都可能变,只有月数是你一年一年攒出来的。延伸阅读:交满15年就停缴到底能领多少,那篇把停缴前后的账算到了每个月。
你现在缴的是哪一种养老保险?留言告诉我,我帮你看看这条路走下去,退休首月大概是个什么数。