
个人账户同样存12万,50岁、55岁、60岁退休月领差多少?三个计发月数算给你看
退休年龄不同,同一笔个人账户的钱,每个月能领出来的数完全不一样。很多人只盯着”账户里攒了多少”,却忽略了背后那个决定每月发放额的关键数字——计发月数。
这笔账不复杂,但差一个退休年龄,结果能差出一两百块。今天就用一笔固定到手的12万元个人账户余额,把三种退休年龄的差距算清楚。
同样12万,三种退休年龄各领多少
个人账户养老金的计算公式,来自《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日印发)。文件明确:个人账户养老金月标准,为个人账户储存额除以计发月数。
计发月数不是随便定的,它根据退休时城镇人口平均预期寿命、本人退休年龄、利息等因素确定。退休越早,平均还能领养老金的年头越多,所以除数越大,每月摊下来的钱就越少。这一计发月数的具体对应关系,由人社部在职工基本养老保险待遇核定的经办规则中明确。
把12万元个人账户储存额代入,三种常见退休年龄的结果一目了然。
| 退休年龄 | 计发月数 | 个人账户月领金额 |
|---|---|---|
| 60岁退休 | 139个月 | 约863元/月 |
| 55岁退休 | 170个月 | 约706元/月 |
| 50岁退休 | 195个月 | 约615元/月 |
60岁退休比50岁退休,同样12万,每个月多领约248元。一年下来就是接近3000元的差距,而且这个差距是伴随终身的。
差距从哪来:一个除数,两种效果
细看这三个计发月数:139、170、195,退休越晚数字越小。这只是第一层。更关键的是,退休晚的人往往还多交了几年,账户储存额本来就更大。
举例来说,两个人个人账户各存12万。一位50岁办退休,按195个月摊,每月615元;另一位坚持到60岁再退,按139个月摊,每月863元。多攒的这10年,既拉高了账户总额,又用更小的除数去摊,两头都占便宜。
所以”早退多领”是个错觉——早退的总领取年限虽然长,但单月金额被大除数压低了。这正是计发月数设计的本意:让总量在大数上保持公平。
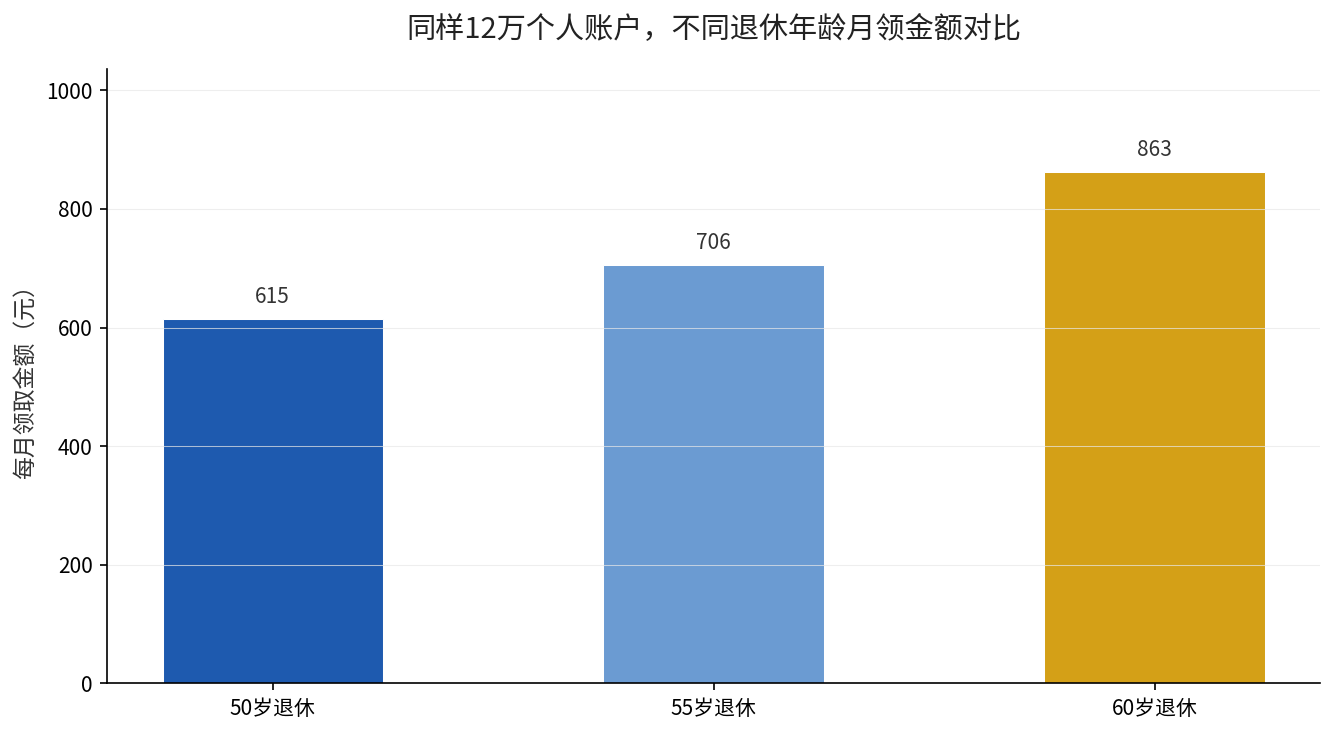
上图里三条柱子的差距,就是计发月数这个除数直接换算出来的。它无关你缴的是哪个档次,只看退休年龄这一个变量。
多晚退、多拿几年的账,到底值不值
除了每月多领,晚退还有一个不容易察觉的好处:个人账户积累更多。《中华人民共和国社会保险法》(2010年10月28日通过,2011年7月1日起施行)第十六条规定,参加基本养老保险的个人,达到法定退休年龄时累计缴费满十五年的,按月领取基本养老金。多缴的这些年,会持续进入个人账户,参与计发月数的除法。
另外别忘了基础养老金这一块。国发〔2005〕38号同时规定,基础养老金月标准以当地上年度在岗职工月平均工资和本人指数化月平均缴费工资的平均值为基数,缴费每满1年发给1%。晚退几年,缴费年限每多一年,基础养老金就多1个百分点。
这里面的”本人指数化月平均缴费工资”,是把你历年的缴费基数加权算出来的,缴得越高、越久,这个数越大。我们之前拆过缴费档位对退休金的影响,点这里看”缴满15年能不能停”那篇。
这两块加起来,晚退的收益是复利式的:账户变厚的钱,除以更小的计发月数,再加上更长的缴费年限带高的基础养老金。三股力量往同一个方向推。
但值不值,归根结底是个人账。如果身体好、岗位能继续,多干几年明显更划算;如果工作强度高、身体吃紧,先保证健康再说钱——养老金是拿来养身体的,不是反过来。
结论:晚退还是早退,先看这一条
如果你的身体和岗位条件允许,把退休年龄往后放,能同时享受到”账户更多钱”和”除数更小”的双重红利。但如果缴费年限已经不长、账户余额有限,值不值得为多领那点钱多熬几年,就要结合自己的健康和工作强度来权衡。
先别急着下结论,打开电子社保卡,查一下自己个人账户里的实缴储存额,再把你想退休的年龄对应的计发月数除一下,数字自然就清楚了。
想知道自己按现在的缴费情况,50岁、55岁、60岁退休分别能领多少,把你的缴费月数和账户余额发给我,我帮你把三个数一次算清。