
社保缴满15年就能停缴坐等退休?三个误区拆给你看
“缴满15年就可以不缴了,反正是最低年限,等退休领钱就行。”这句话你是不是也听到过?不少人真就照着做了,到退休那天才发现,账跟想象的不一样。
15年确实是领取基本养老金的最低缴费年限门槛,但它跟”该领多少”是两码事。今天我们把这个常见的误解拆开,一次说清。
先问两个问题
第一个问题:缴满15年就停,能领到的钱跟你缴30年的同事一样吗?第二个问题:这15年,是”缴满即可”还是”多缴多得”?
如果两个问题的答案你都心里没底,那下面这三层拆解,值得你花三分钟看完。
拆开来看:三个误区
误区一:把”最低门槛”当成”最优选择”。根据《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日印发),缴费年限累计满15年,是领取基础养老金的基本条件之一。但文件同时明确,基本养老金由基础养老金和个人账户养老金两部分组成,而基础养老金的月标准,是按”缴费每满1年发给1%”来算的。
缴费每满1年,基础养老金就多累计1个百分点的基数。缴15年拿的是15%,缴30年拿的是30%。同样一个基数的两个人,一个缴15年、一个缴30年,光基础养老金这一项就相差一倍。
这就是为什么”缴满就停”看着省了钱,实际上是在主动把未来的养老金砍掉一截。
误区二:只看到统筹部分,忽略了个人账户同样在”滚”。个人账户养老金的月标准,是个人账户储存额除以计发月数。这是国发〔2005〕38号文件里定死的规则。你缴的每一分钱进入个人账户,都会参与这个计算。
更关键的是,计发月数是固定的。60岁退休对应139个月,账户里多存1万,每月就多约72元;多停缴几年,这个差额会一直陪着你领一辈子。我们之前专门算过一笔账:个人账户同样存12万,50岁、55岁、60岁退休每月到手分别差多少,点这里看计发月数那笔账。
误区三:以为”停缴”不会影响”调整”。退休后养老金每年还有上调的机会,而调整通常与缴费年限挂钩。《中华人民共和国社会保险法》(2010年10月28日通过,2011年7月1日起施行)第十八条规定,国家建立基本养老金正常调整机制。
缴费年限越长,挂钩调整时能涨的钱越多。早年为了省事断缴,等于把未来每一次上调的基数都做小了。
一句话总结
15年是”能不能领”的门槛,不是”该领多少”的答案——领多少,取决于你缴了多少年、缴了多少钱。缴满就停,省的是眼前的小头,砍的是退休后的大头。
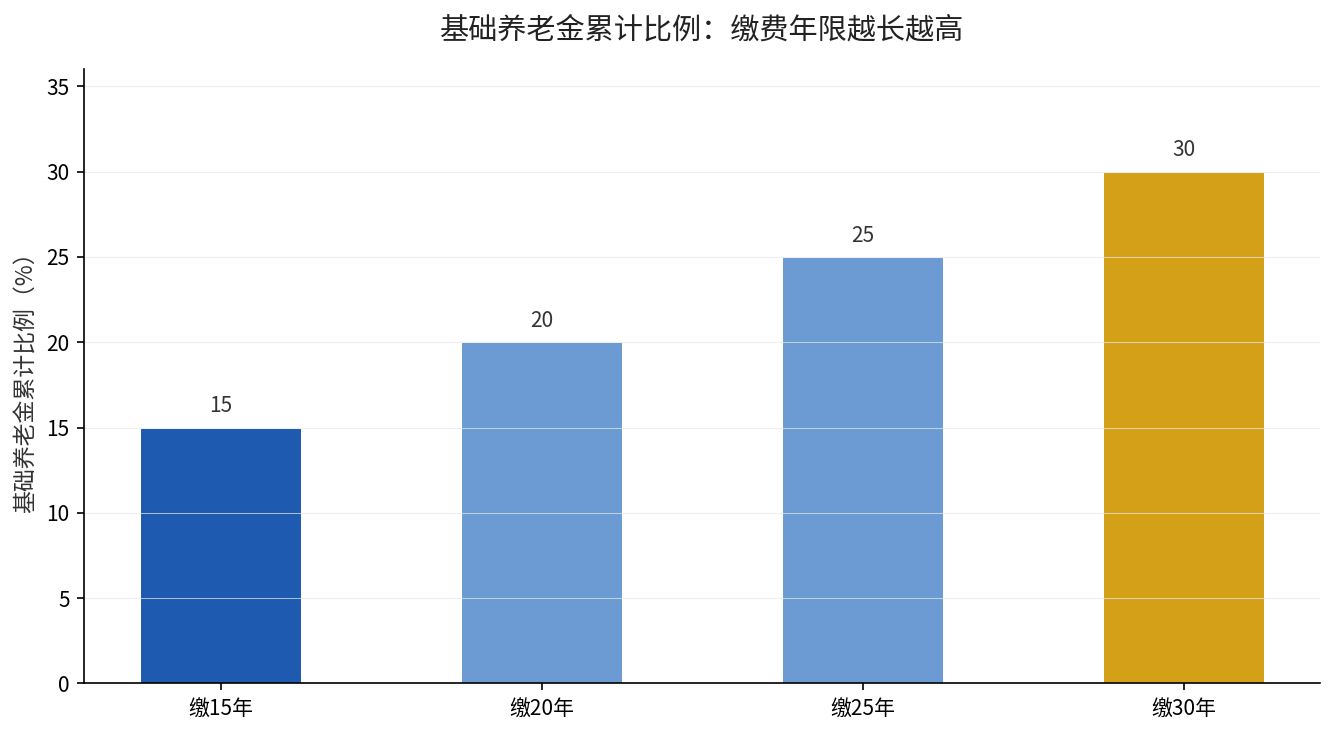
这张图把”缴费每满1年发1%”的机制画得很直白:30年累计比例是15年的整整两倍,差距不是靠退休后补得回来的。
如果你也在想这些
问:灵活就业自己缴费,缴满15年也停吗?——同样的逻辑,停缴后你的账户余额和累计年限都会停在原地,退休待遇相应缩水。
问:快到退休年龄才发现没缴够15年怎么办?——政策上,国发〔2005〕38号明确,累计缴费年限不满15年的,不发给基础养老金,个人账户储存额只能一次性支付给你本人。所以要么想办法补足年限,要么接受账户一次性清退的现实。
问:那到底该缴多少年最划算?——没有唯一答案,但方向是清楚的:在能承受的范围内,缴得越久、账户越厚,退休后每月越宽裕。别把15年这个”及格线”当成”终点线”。
把你的缴费月数、缴费档次和退休年龄发给我,我帮你算一算停缴和继续缴,退休后到底差多少。