
工伤保险一年只多缴几百块,为什么还有3成人没缴?三个场景算给你看
先把一个容易被忽略的数字摆在前面:同样是一份按月缴的社保,养老保险你每月盯着看,医疗保险你知道能报销,到了工伤保险,很多人压根不知道自己每月缴了多少。
答案往往小得出乎意料——对一个月薪8000的普通职工来说,单位每月替你缴的工伤保险费,按0.4%的行业基准费率算,是32块钱。一个月32块,一年不到400块。
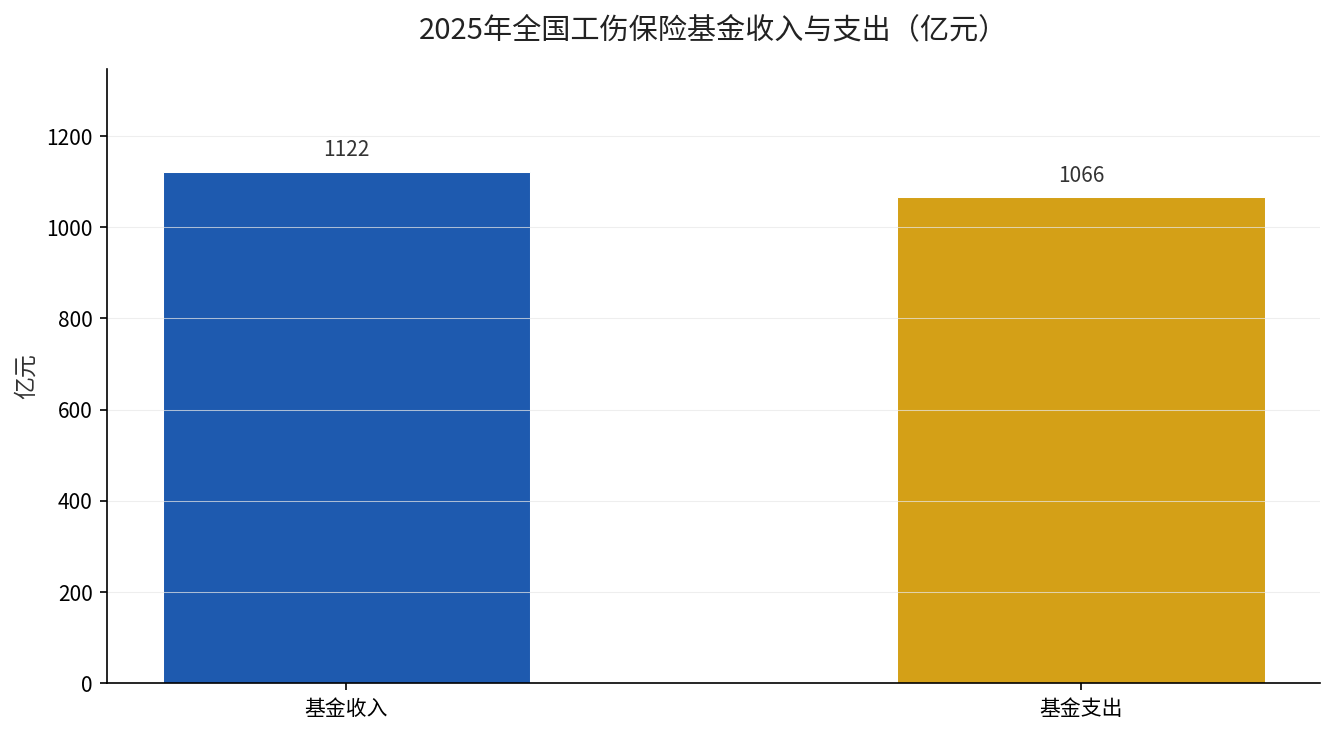
可就是这不到400块,2025年全年全国工伤保险基金支出是1066亿元(来源:人力资源社会保障部《2025年人力资源和社会保障事业发展统计公报》,2026年6月发布)。价格和赔付之间,差的不是一点半点。
场景一:月薪8000的车间工人,摔了一跤
老周在苏州一家机械加工厂做装配,月工资8000,单位给他缴的工伤保险按0.4%基准费率,每月32元。今年3月,他在车间搬料时从台阶上滑下来,右手腕骨折。
工伤认定下来后,医疗费走工伤基金报销,不占医保额度,也不影响他以后住院报销的比例。停工留薪期内,单位按原工资8000元照发,最长可以到12个月。
如果鉴定为十级伤残,还能拿到两笔钱:一是一次性伤残补助金,标准是7个月的本人工资,8000×7=56000元,由工伤保险基金支付;二是解除或终止劳动关系时的一次性工伤医疗补助金,由基金支付,标准按各省规定执行(江苏的具体标准以《江苏省实施〈工伤保险条例〉办法》为准)。
把账摊开看:单位一年为他缴384元,一次事故基金支出以万元计。这不是”划不划算”的问题,而是风险池的意义——一个人出事,靠的是一万个人的32块。
场景二:外卖骑手和网约车司机,谁给他们缴
第二类人最容易被忽略:没有固定单位、按单结算的灵活就业者。他们大多数没有”单位”来缴工伤保险,出了事故只能走商业意外险,或者自己扛。
这几年各地在推职业伤害保障试点,把平台从业者纳入保障范围。但要看清一个区别:试点地区、试点平台、参保方式各不相同,能不能报、报多少,取决于你所在城市有没有落地、你跑的平台有没有接入。
如果你正在跑单,最实际的一步是打开当地人社局官网或”国家社会保险公共服务平台”,查两个问题:本市是否已开展新就业形态人员职业伤害保障;你所在的平台是否在名单内。这两条查清楚,比听群里传的”平台都给上保险”靠谱得多。
关于这两类保障的关系,我们此前在长期护理保险这笔账里做过拆解,底层逻辑是一样的:都是”小钱换大风险”。
场景三:个体户老板,能不能自己缴
第三个场景更常见:开小店的、做装修的、跑运输的个体户。他们没有雇主,自然也没有单位替他们缴工伤保险费。
多数地区的做法是:个体工商户可以按灵活就业人员身份参加职工基本养老保险和职工基本医疗保险,但工伤保险通常不对个人开放参保——它是以”用人单位”为参保主体的险种。
这意味着,个体户对抗工伤风险,只能走两条路:一是买商业意外险或雇主责任险(如果是雇了人的小店,雇主责任险几乎是必备),二是把安全防护做在前面。这两条都不是”缴了就不用管”,而是要自己盯着续保、盯着条款。
三笔账并排:同样出事,差在哪
把三种身份的处境放在一起,差距不在”赔多少”,而在”谁来兜”。
| 身份 | 工伤保险由谁缴 | 出事后的主要保障来源 | 需要自己做的事 |
|---|---|---|---|
| 单位职工(如月薪8000) | 单位缴纳,个人不缴;按0.4%基准费率约32元/月 | 工伤基金:医疗费报销、停工留薪工资、一次性伤残补助金 | 确认单位已参保、保留劳动关系证据 |
| 平台从业者(骑手、司机) | 试点地区由平台按职业伤害保障办法缴纳 | 职业伤害保障(试点范围内)或商业意外险 | 查本市是否试点、平台是否接入 |
| 个体工商户 | 无单位,工伤保险一般不向个人开放 | 商业意外险、雇主责任险 | 自行投保并逐年续保 |
看这张表能明白一件事:工伤保险的覆盖率差异,不是”愿不愿意花钱”的差异,而是”有没有一个缴费主体”的差异。有单位的人几乎自动被覆盖,没有单位的人得自己去找替代方案。
你现在可以做的两件事
第一件,打开电子社保卡或”国家社会保险公共服务平台”,在参保信息里找”工伤保险”这一项,看有没有、缴费基数是多少、单位名称对不对。这一项如果显示空白,而你和单位存在劳动关系,那就要去问了。
第二件,如果你是灵活就业或个体经营,别只指望商业意外险的”意外医疗”那一栏。看看它的伤残赔付是按等级还是按固定保额,伤残等级赔付和工伤条例的算法差得很远,这是最容易吃亏的地方。
你是哪种身份?打开参保记录看一眼,如果工伤保险那一栏是空的,留言说说你的情况,我帮你看看该找谁。