
养老金涨幅从4.5%一路降到2%,是不是以后就不涨了?三个误解一次拆清
先问你三个问题,你大概率正在心里打鼓:第一,涨幅从4.5%一路砍到2%,是不是明年就要停涨了?第二,涨幅降了,是不是我几十年的缴费都白交、回报越拿越少?第三,”再多缴几年”这套说辞,是不是又在忽悠我多交钱?
别急着下结论。今天就拿人社部、财政部的官方文件,把这三个误解一个个拆开。
误解一:涨幅降到2%,离停涨不远了
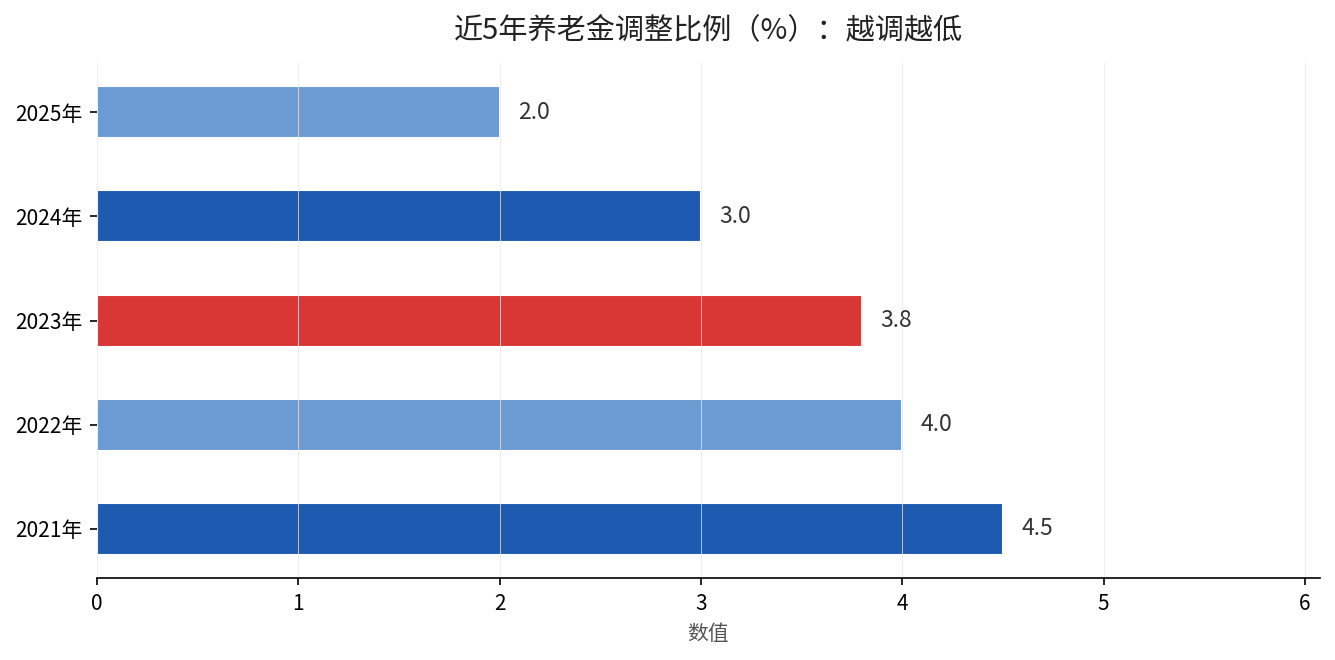
这是最常见的恐慌。看到2021年4.5%、2025年2.0%,很多人直接脑补出一条”迟早归零”的曲线。(数据来源:人社部发〔2021〕、人社部发〔2022〕27号、人社部发〔2023〕28号、人社部发〔2024〕48号、人社部发〔2025〕38号)
真相是:调整比例连续下调,从来不代表”停涨”。人社部发〔2025〕38号(成文日期2025-07-07)写得清清楚楚——从2025年1月1日起,继续调整企业和机关事业单位退休人员基本养老金水平,全国按2%的高限确定。注意这个”继续”,官方还在年年发文调,说明制度没有停摆的迹象。
为什么会降?因为调整比例的上限是按”上一年度月人均基本养老金”来定的,分母(人均基数)越垫越高,增长的比例自然会温和回落。比例降了,但到手的绝对金额,在基数变大的前提下,下降幅度没有想象中那么大。
误解二:涨幅缩水,就是缴费白交了
有人把”2%”跟存银行利息直接比,觉得涨幅连通胀都跑不过,交了几十年社保是亏的。
这里要拆清两笔账。养老金调整分三块走:定额调整(人人有份,体现公平)、挂钩调整(多缴多得、长缴多得)、适当倾斜(高龄、边远地区)。你只盯着”全国2.0%高限”这一句,却漏掉了挂钩和倾斜这两块,它们才是跟你缴费年限、缴费指数直接挂钩、能拉开差距的地方。
换句话说,涨幅比例是”全国盘子的总闸门”,但它不能决定你个人最终涨多少钱。你缴费年限长、基数高,挂钩部分涨得就实打实多,这部分跟”2.0%”没有半毛钱关系。想弄明白这两个公式怎么分工,可以看我们之前写的《养老金的钱到底怎么算出来的?两个公式拆给你看》这一篇。
还有一层:基本养老金是”终身领取”的,不是一笔买断的长期存款。它背后有财政补助和基金保障,跟”利息跑不跑得过通胀”是两套逻辑,不能简单混为一谈。
误解三:”多缴多得”是话术,就是为了让我多交
这个误解最要命,因为它会让你在缴费档位和年限上做错选择。
人社部发〔2025〕38号原文就写着”挂钩调整要体现多缴多得、长缴多得的激励机制,应与退休人员本人缴费年限(或工作年限)和基本养老金水平挂钩。”这不是话术,是写进红头文件的制度设计。
道理很简单:你的养老金=基础养老金+个人账户养老金。个人账户里的钱,是你自己缴进去攒出来的,缴得越多、账户越厚,退休后每月分到的自然越多。这部分是”自己给自己存”,不存在”被忽悠多交”的问题。
真正要警惕的,反而是”少缴、断缴、图眼前省事”——那才是让你退休后到手的钱变少的实打实操作。
一句话给你答案
涨幅从4.5%降到2%是事实,但它是”温和回落”,不是”停涨”,更不等于”白交”;你到手的钱,最终看的是你的缴费年限、缴费指数和是否高龄,跟全国高限那个数字没有直接对应关系。
如果你也在想这些
问:明年还会继续降吗?答:官方没有发布2026年的调整比例,任何”明年降多少”的说法都是推测。人社部发〔2025〕38号只明确了2025年按2%。
问:我现在缴费年限不长,还来得及补吗?答:缴费是累计计算的,现在开始连续缴、别断缴,年限和账户都会继续累积。越早补上,挂钩部分越有底。
问:高龄倾斜我能赶上吗?答:要看你所在省份实施时对”高龄”的具体年龄认定,各省口径不同。到龄后可以对照方案看自己能不能多拿一块。
问:涨幅降了,我还要不要提高缴费档位?答:如果手头宽裕,提高档位主要影响的是你个人账户的厚度,也就是未来挂钩调整和个人账户养老金两头都受益。能不能承受,看你自己现金流。
你的缴费年限现在几年了?在哪个省参保?发来,我帮你对照一下”多缴多得、长缴多得”这条线,看看你现在落在什么位置。