
个人养老金能领了不代表想领就领:人社部发〔2025〕39号划出的六条线
个人养老金从2024年12月15日起在全国推开,很多人第一反应是”这钱终于能动了”。真到要用的时候才发现,能不能领,不看你想不想,只看你踩没踩到人社部发〔2025〕39号划出的那六条线。
这份文件全称《人力资源社会保障部 财政部 国家税务总局 金融监管总局 中国证监会关于领取个人养老金有关问题的通知》,成文日期2025年7月13日,自2025年9月1日起实施。它把领取条件写成了六条并列的口子,满足其中任意一条就能领,不是六条全过。
六条口子,先摆清楚
第一条,达到领取基本养老金年龄。第二条,完全丧失劳动能力。第三条,出国(境)定居。这三条是老规矩,2022年制度起步时就写在文件里了。
真正新鲜的是后三条。第四条:申请之日前12个月内,本人或配偶、未成年子女与基本医保相关的医药费用,扣除医保报销后、医保目录范围内的自付部分累计超过本省上一年度居民人均可支配收入。第五条:申请之日前2年内,领取失业保险金累计达到12个月。第六条:正在领取城乡最低生活保障金。
注意第四条和第五条的时间窗。医药费用只看往前推12个月,失业保险金只看往前推2年,都是滚动的,不是自然年。今年3月申请,就倒推2025年3月到2026年2月的费用,别拿2025全年去对。
第四条最容易算错:门槛不是全国一个数
第四条的门槛是”本省上一年度居民人均可支配收入”,不是全国数,也不是城镇数。国家统计局2026年1月17日发布的《2024年居民收入和消费支出情况》显示,2024年全国居民人均可支配收入41314元,城镇居民54188元,农村居民23119元。
拿全国数当门槛,城市居民的医疗自付很容易”够不着”。拿城镇数当门槛,农村参保人又会被抬高标准。正确做法是查你所在省份上一年度公布的那个数,各省差得很远。
还有一个细节:只算”医保目录范围内的自付部分”。目录外的自费药、进口耗材、特需服务,一分都不计入。这是文件原话里的限定条件,很多解读里被漏掉了。
第五条和第六条:跟失业、低保直接挂钩
第五条要求两年内累计领满12个月失业金。这个”累计”两个字很关键,中间断续领了两次,加起来满12个月就够,不必连续。
第六条更简单,正在领取城乡最低生活保障金就能申请。这里没有时间窗,看的是申请当下的状态,领完低保就不再符合。
换句话说,这套设计把个人养老金从”只能等退休的封闭账户”,改成了一个带应急阀的账户。但应急阀只在三种特定困境下才打开:大病、长期失业、低保。
两个数字别搞混:缴费上限12000,领取扣3%
缴费端,《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)与《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号)口径一致,每年缴费上限12000元。领取端,《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(2022年11月3日发布)写得很明确。
| 环节 | 税收处理 | 政策依据 |
|---|---|---|
| 缴费 | 按12000元/年限额,在综合所得或经营所得中据实扣除 | 财政部 税务总局2022年11月3日公告 |
| 投资 | 账户内投资收益暂不征收个人所得税 | 同上 |
| 领取 | 不并入综合所得,单独按3%税率计算,计入”工资、薪金所得”项目 | 同上 |
这张表的核心是”两头轻、中间免”。缴费时按你的边际税率省税,领取时统一3%。高税率人群赚,低税率人群未必赚,这笔账我们之前算过,结论是年应纳税所得额落在3%档的人,参加的动力主要来自强制储蓄,不是什么税收套利。
领取方式可以自己定,还能改
通知第二条给了三个选项:按月、分次、一次性,而且”根据需要变更领取方式”。这一点比很多人想的宽松,不是一锤定音。
但第四条埋了一个反制条款。因达到领取年龄而领取的,账户领取状态不再变更,用掉就结束了。其他情形提前领取的,如果之后再往账户里缴费,信息平台会把账户状态改回”缴存”,必须重新达到领取条件才能再领一次。
说白了,大病提前取一次,不等于账户作废。你之后还想继续缴,可以续上,只是下次再取要重新过一遍门槛。
账户里的人是”继承”还是一起花
通知第一条最后一句:参加人死亡的,其个人养老金资金账户中的资产可以继承。这一条解决了最大的顾虑,钱不会凭空消失。
对比来看,基本养老保险的个人账户余额同样可以继承,但统筹部分是共济性质,不进入个人账户。个人养老金是纯个人账户制,钱进来就是你的,连本带收益都能传下去,这也是它跟基本养老保险最本质的区别之一。
延伸阅读一下,我们之前拆过个人养老金账户怎么开、钱进去能不能取,那一篇讲的是入口,今天这篇讲的是出口。
时间线上还有一个更大的背景
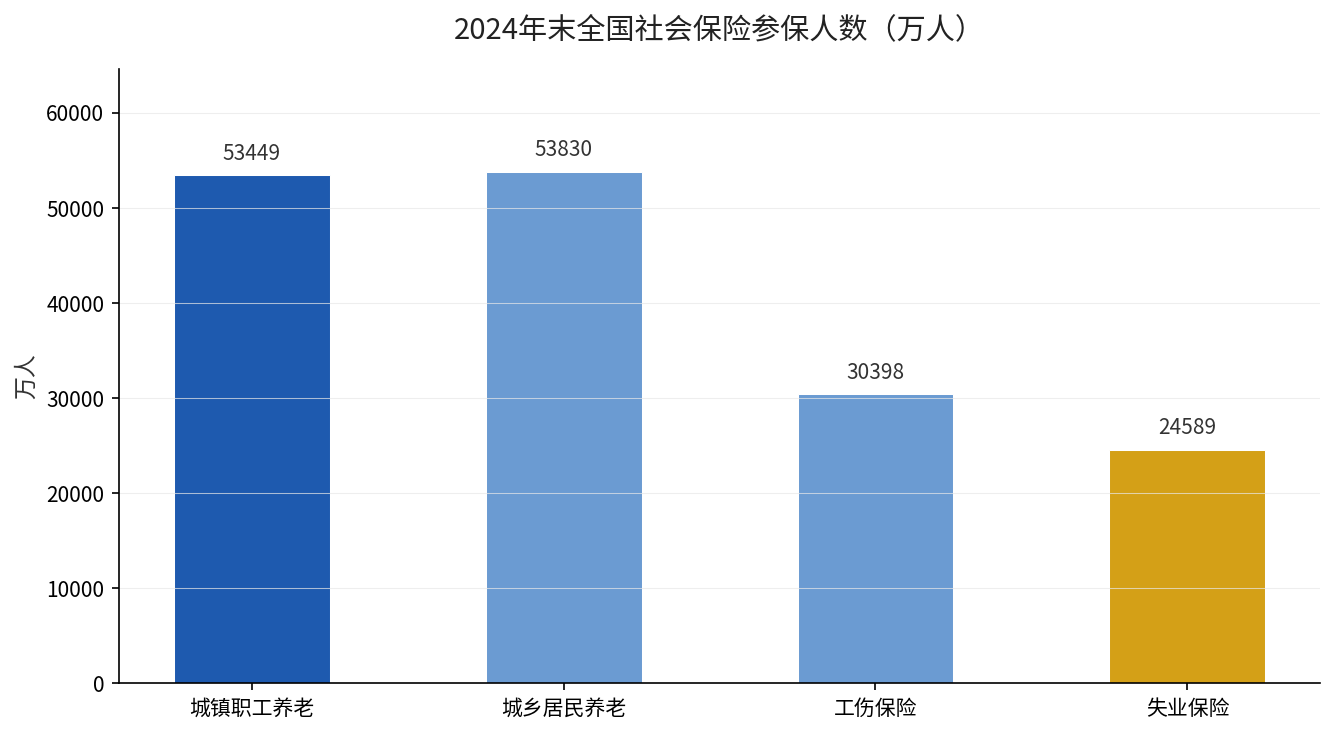
国家统计局2024年国民经济和社会发展统计公报显示,2024年末全国参加城镇职工基本养老保险人数53449万人,比上年末增加1329万人;参加城乡居民基本养老保险人数53830万人,照此合计超过10.7亿人。但60岁及以上人口31031万人,占全国人口22.0%,65岁及以上22023万人,占15.6%。
领钱的一端在快速变重,缴费的一端增长有限。这就是个人养老金被推到全国、并且逐步放宽领取条件的底层原因。它不是锦上添花的理财产品,是第三支柱补位。
现在该做什么
第一步,打开电子社保卡或国家社会保险公共服务平台,确认自己的个人养老金账户处于缴存状态,同时看一眼历年缴费记录合计多少。
第二步,如果你或家人近12个月有过大病住院,翻一遍医保结算单,把”医保目录内自付”那一栏单独相加,再对照本省上一年度居民人均可支配收入,看够不够第四条的门槛。
第三步,符合条件的,走全国统一线上入口或开户银行提出申请,社保经办机构核实通过后,银行会代扣3%的税,把钱打到你社保卡的银行账户。别期待打到工资卡。
你的个人养老金账户现在存了几年、一共多少钱?评论区报个数,我帮你看看按3%扣完实际到手多少。
来源:人力资源社会保障部等五部门《关于领取个人养老金有关问题的通知》(人社部发〔2025〕39号),2025年7月13日;人力资源社会保障部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号);财政部 税务总局《关于个人养老金有关个人所得税政策的公告》,2022年11月3日;国家统计局《2024年居民收入和消费支出情况》,2026年1月17日;国家统计局《中华人民共和国2024年国民经济和社会发展统计公报》,2025年2月28日。