
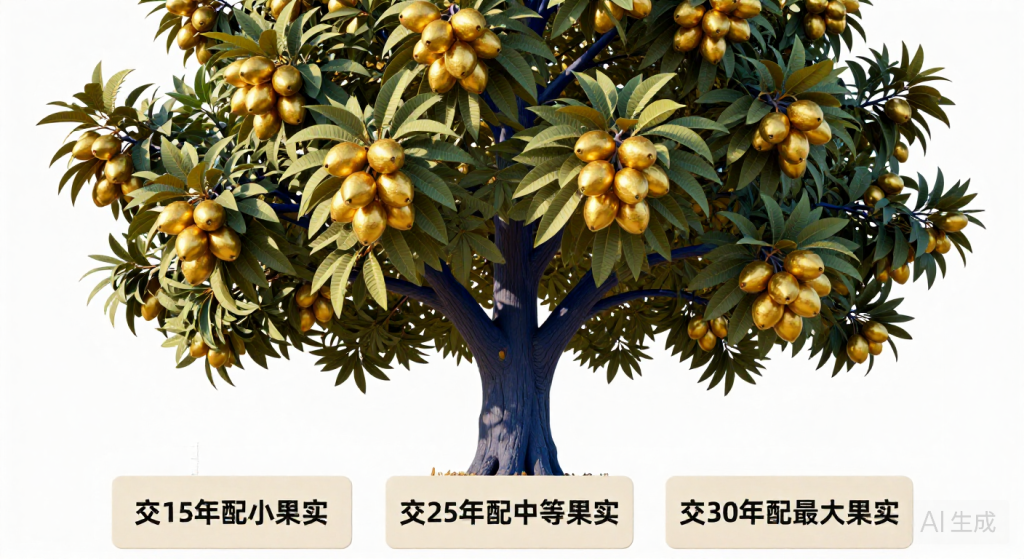
同样是月薪一万,两个人退休那天,一个账户里多出一大笔,一个只能靠社保。差的不是运气,是单位有没有给你建企业年金。
这一期不空谈,直接摆两本账,用同一套公式、同一个工资,算给你看「有」和「没有」之间到底差多少。
先看清政策底数:单位8%、个人4%怎么进账户
企业年金的缴费规则写得很清楚。据人力资源社会保障部《企业年金办法》(人社部令第36号,2018年2月1日起施行),企业缴费不超过本企业职工工资总额的8%,个人缴费不超过本人缴费工资的4%,企业和职工个人缴费合计不超过工资总额的12%。
这12%里,个人缴的4%和你个人工资直接挂钩。假设你月薪一万元,个人每月缴400元,一年就是4800元,这笔钱全额进你的个人账户。
单位那份8%,按企业年金方案的规则,一部分或全部划入职工个人账户。多数企业会把单位缴费按一定比例计入个人账户,比例因方案而异。
同样月薪一万,有年金和没年金的起点就差在哪
没企业年金的人,退休收入只有两笔:基础养老金和个人账户养老金。有企业年金的人,多出来第三笔:企业年金待遇。
这笔第三笔里的本金,就是你个人缴的4%加上单位划入的部分。光是你自己缴的那400元一个月,二十年就有9.6万元的本金,还没算单位的配套和投资收益。
而没年金的人,这400元根本不存在——不是单位替你省着,是单位压根没给你这个选项。
拆开算:一笔三十年账的差距
先看收益这层。据人社部《全国企业年金基金业务数据摘要(2024年度)》(2025年3月18日发布),2024年企业年金加权平均收益率为4.77%;拉长看,自2007年以来18年的年均收益达到6.17%。
这个6.17%是什么水平?同样把钱放活期存款,一年利息不到0.3%。三十年复利滚下来,收益率的差距会被放大成几倍的绝对金额差,不是差几个百分点那点事了。
假设一位职工从30岁工作到60岁退休,月薪稳定在一万元,企业年金按个人4%加单位划入8%(合计约12%)计入账户。这个数不是官方公布的领取标准,而是用公开公式和公开收益率做的算账演示,帮你感受量级——具体到你能领多少,取决于缴费年限、缴费比例和投资收益。
官方从不公布统一的月领取标准,因为每个人的缴费比例、年限和账户投资收益都不一样。但方向是确定的:有这笔积累,和没有这笔积累,退休后的现金流是两条彻底不同的线。
全国只有3241万人上了这趟车
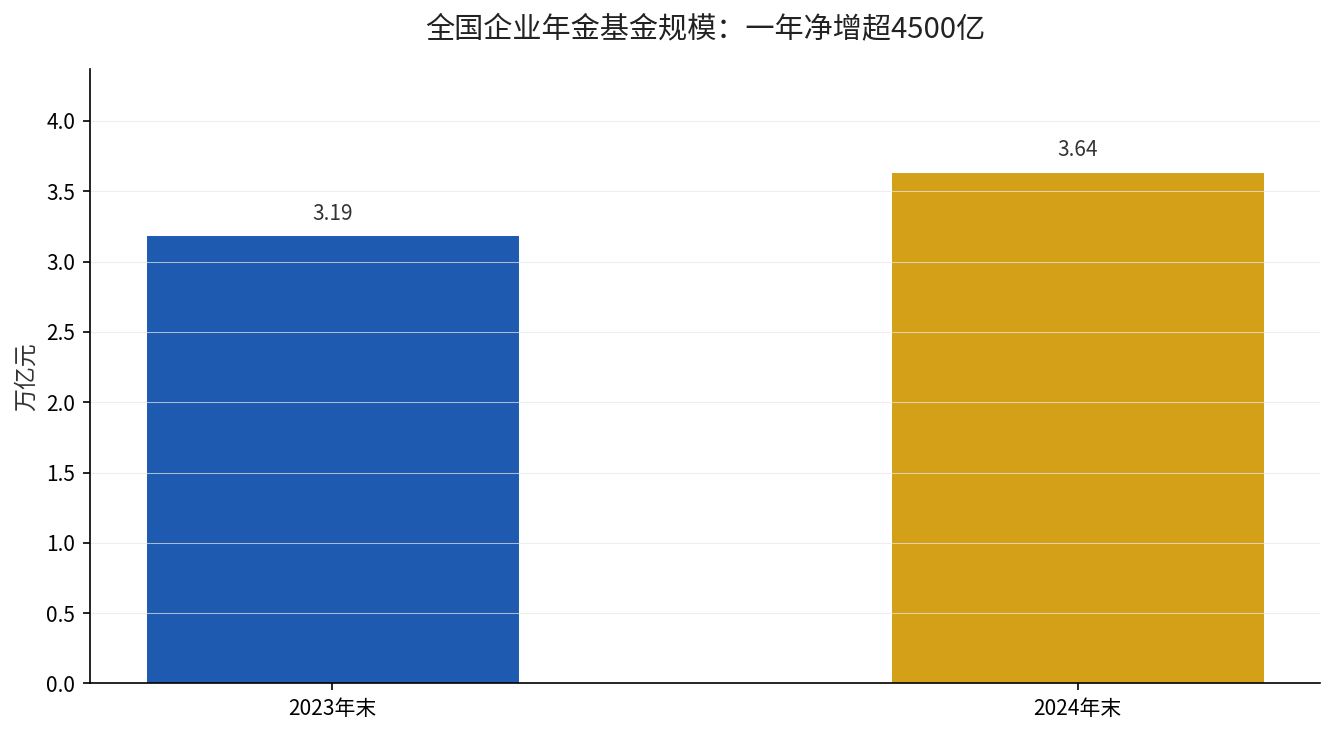
据人社部《全国企业年金基金业务数据摘要(2024年度)》(2025年3月18日发布),截至2024年末,全国累计159287家企业建立了企业年金,参加职工3241.84万人,积累基金规模36421.88亿元,约合3.64万亿元。
对比一年前,据人社部《全国企业年金基金业务数据摘要(2023年度)》(2024年3月27日发布),2023年末规模约3.19万亿元。一年净增超过4500亿元,增幅14.27%。
这个盘子的增速本身,我们已经单独拆过。延伸阅读:企业年金规模3.64万亿一年涨14.27%,这轮上涨会把你的退休差距拉到多大,讲的是增速和覆盖面,今天这篇专讲你个人账户的差距。
盘子涨得飞快,但全国在企业上班的职工数以亿计,能享受企业年金的只有这3241万人。剩下的人,等于自动放弃了这笔单位加个人共同积累的隐形福利。
结论:选A还是选B,答案很直接
有企业年金的A:退休多一笔长期滚动的积累,单位还帮你配套一部分。没企业年金的B:退休只有社保的两笔钱,少掉的这部分单位不会补给你。
真正该做的不是纠结要不要缴,而是先确认单位到底建没建。去问一句「我们公司有没有企业年金、能不能建」,这句话直接关系你退休后每年的现金流。
想知道自己企业年金的账户积累情况,在单位的年金托管平台就能查到;缴费年限和指数在电子社保卡上也能核一遍。先去核实,再决定要不要推动单位建起来。
把你的月薪和缴费年限发到评论区,我帮你按上面的公式和公开收益率,算一笔你自己的企业年金账,看看这第三笔到底能多出多少。