
养老金替代率跌至45%:对标OECD平均52%,退休后你的生活水平会缩水几成?
从精算角度看,衡量退休后会不会返贫最直接的指标,不是账户里攒了多少钱,而是养老金替代率——退休后首年的养老金收入,占退休前工资的比例。作为北美精算师(FSA),我在给中高净值家庭做退休规划时,第一步永远是把这个数字算清楚。今天,我用国际对标的视角,把中国的替代率放进OECD的坐标里,看看差距到底意味着什么。
一、中国数据:替代率从66%一路滑到45%
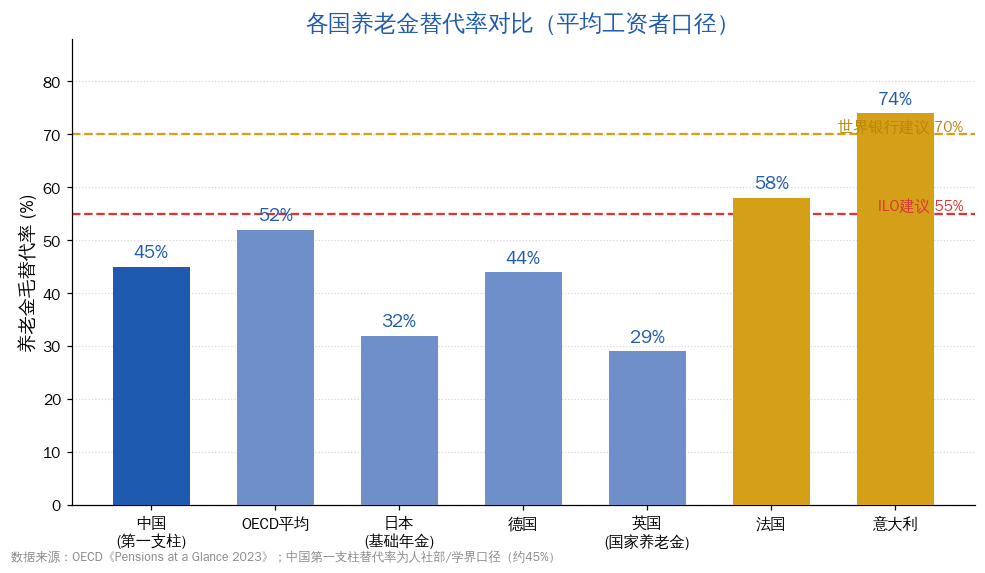
先看中国自己的账。城镇职工基本养老保险的平均替代率,学界与官方引用最普遍的口径是约45%(部分测算口径在40%出头);而在2010年前后,这个数字还在约66%的高位。
换句话说,一个退休前月薪1万元的职工,退休首年从基本养老保险拿到的,大约是4500元——生活水平相比在职时缩水了超过一半。而且这一数字近十年呈单边下行:人口老龄化让缴费的人增长变慢、领钱的人增长变快,替代率在中长期仍有继续下探的压力。
二、国际参照:OECD平均52%,高福利国家做到80%+
把中国放进国际坐标,差距和门道就都出来了。根据经济合作与发展组织(OECD)《Pensions at a Glance 2023》的公开数据:
OECD国家平均毛替代率约51.8%,中国第一支柱的45%略低于这个均值,但并不算垫底;而荷兰、奥地利、意大利等国的净替代率普遍在80%以上,英国的国家养老金替代率约29%、日本的基础年金约32%——单看第一支柱,中国反而高于英日两国。
这里藏着一个关键差异:英国、日本第一支柱看着低,是因为它们把主力交给了第二支柱(职业年金/企业年金),总体替代率被重新拉高;而中国是第一支柱独挑大梁,第二、三支柱仍在爬坡。
三、三个关键差异
差异一:制度结构——谁扛大头。OECD多数国家是公共养老金保底 + 职业年金做主力 + 个人储蓄做补充的三支柱均衡结构;中国第一支柱占比过高,第二支柱覆盖人口有限,第三支柱(个人养老金)2022年才刚起步。
差异二:参数设定——计发月数与缴费年限。中国个人账户养老金按个人账户除以计发月数计发,60岁退休对应139个月。在预期寿命不断延长的背景下,这个精算参数面临重估压力——这正是精算师做敏感性分析时最关注的变量之一。
差异三:市场环境——长期利率与资本回报。OECD高替代率国家背后是成熟的资本市场与相对稳定的长期实际回报;而中国长期利率处于下行通道,直接压低了年金类产品的定价利率(IRR),也让靠纯储蓄补缺口的难度逐年上升。
四、情景分析:你的替代率最终落在哪一档
我把未来退休时点的替代率拆成三个情景(假设条件:缴费年限、工资增长率、记账利率与长期利率中枢按当前趋势外推,在90%置信度下给出区间,非确定性预测):
| 情景 | 核心假设 | 综合替代率 | 生活水平判断 |
|---|---|---|---|
| 悲观 | 仅依赖第一支柱,个人补充不足 | 约40%—45% | 缩水过半,勉强覆盖基本开支 |
| 基准 | 第一支柱+适度个人储蓄与年金 | 约55%—65% | 基本维持,但弹性有限 |
| 乐观 | 三支柱齐备+权益资产长期配置 | 约70%—80% | 接近高福利国家水平 |
值得注意的是,替代率对是否尽早补充第二、三支柱高度敏感:同样的缴费能力,20多岁开始补和40多岁开始补,在复利与久期作用下,终值差距可能是成倍的。这符合精算里久期越长、越早锁定越金贵的朴素规律。
五、对个人的启示:能抄的与不能抄的
能抄的是尽早+多元。OECD经验里最可复制的,不是某个具体产品,而是三支柱均衡、尽早开始、分散配置这条底层原则——它不分国界。
不能抄的是照搬高福利。荷兰、意大利的高替代率建立在更高的缴费率和不同的人口结构之上,中国不适用,也不应对第一支柱抱有不切实际的期待。
要正视的是利率下行。在长期无风险利率持续走低的环境下,固收类养老产品的IRR被系统性压低,单纯靠存款和年金难以跑赢通胀,适度引入权益资产的长期配置,是多数家庭不得不补的一课。
六、核心结论
1. 中国第一支柱替代率约45%,略低于OECD平均的约52%,但真正的短板是三支柱结构失衡,而非领得少本身。
2. 在基准情景下(90%置信度),仅靠第一支柱的退休者,综合替代率大概率落在40%—50%区间,生活水平较在职时明显缩水。
3. 缺口要靠第二、三支柱和个人资产配置来补,而非期待公共养老金加码。
4. 从精算角度看,结论从来不是一定会怎样,而是在何种假设、何种置信度下,你的缺口有多大——而这个缺口,恰恰是你今天就能开始管理的事。