
“固收+”基金纳入个人养老金:26家公募首批26只上线,费率腰斩,你的钱多了个新去处
你有没有这种感觉——个人养老金账户里的钱,放基金怕风险太高,放存款又嫌收益太薄?中间一档,好像一直缺一个”合适”的选项。
2026年9月29日起,这个空档正式被填上了。”固收+”基金首次纳入个人养老金投资范围,26家公募基金公司同步为旗下产品增设Y份额。
政策核心:补上中间那一档
这次扩容,三个要点先记牢:
- 第一,品类补位。在养老目标FOF、养老指数基金之后,”固收+”(二级债基、偏债混合基金)加入个人养老金货架,填补了纯债和权益之间的风险收益断层。
- 第二,规模不小。首批覆盖14只二级债基、11只偏债混合基金、1只FOF,共26只产品,来自易方达、华夏、富国、广发、工银瑞信、天弘等26家公司。
- 第三,费率优惠。Y类份额的管理费、托管费普遍较A/C类”腰斩”,且不收取销售服务费。
从个人养老金制度本身看,这也不是孤立动作。2022年11月4日,人社部、财政部、税务总局、银保监会、证监会五部门联合发布《个人养老金实施办法》,确立”基金、理财、储蓄、保险”四类投资标的框架;如今”固收+”加入,算是把风险收益梯度又补密了一档。
费率达到底便宜了多少
我们拿几个具体产品算给你看。招商安阳Y类份额,管理费+托管费合计降到0.225%(管理费0.175%、托管费0.05%);永赢鑫欣Y管理费仅0.2%、托管费0.025%;华夏鼎泓债券Y管理费0.3%、托管费0.1%。
对比常见A/C类”固收+”产品动辄0.6%以上的管理费,Y份额基本砍掉一半以上。别小看这点差距,长期复利下,费率每低一个百分点,二十年下来就是一笔不小的钱。
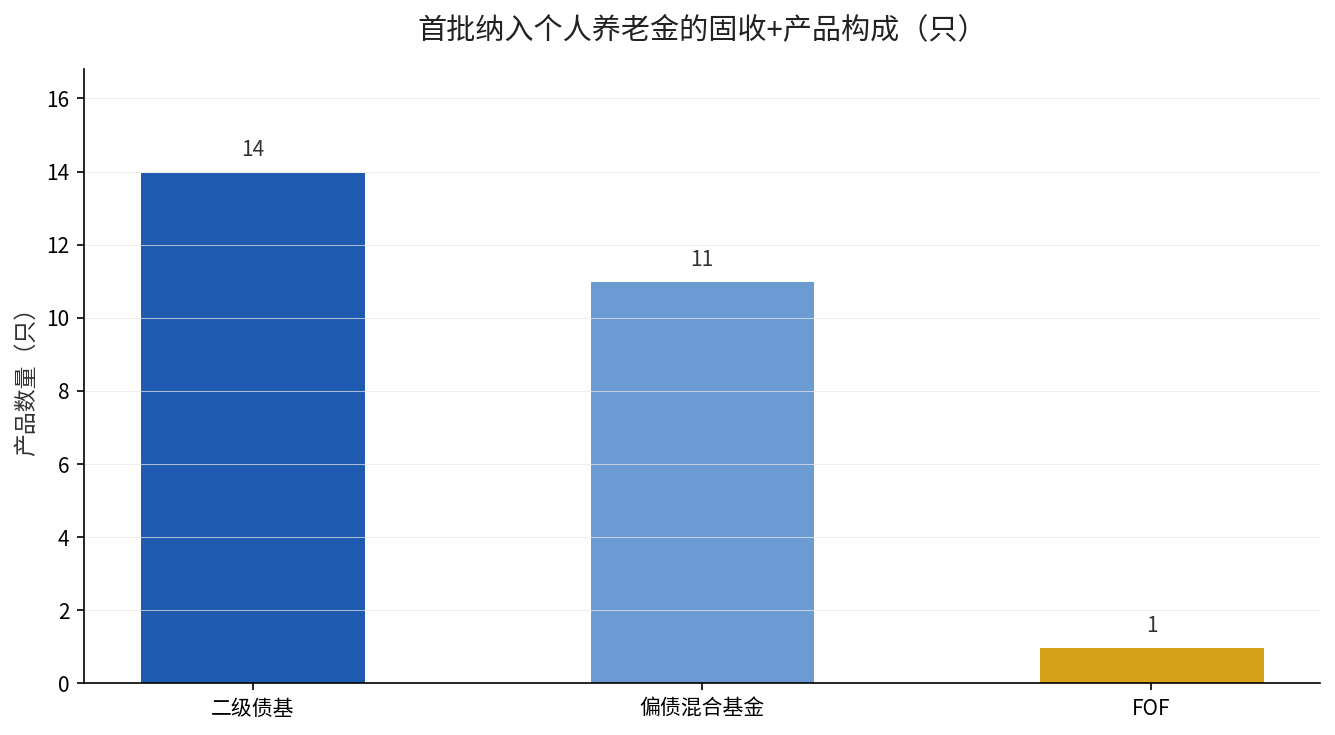
从上图能看出,这一批产品里二级债基占比最高。二级债基以债券为底仓、可少量参与权益,正好落在”想比存款多赚一点、又不想承受纯股票波动”的区间,是个人养老资金中期配置比较适配的一类。
对谁影响最大
第一类,风险偏好居中的”中间派”。过去你不买基金,是因为觉得纯权益太刺激;不买存款,是嫌收益低。现在多了”固收+”这一档,选择不再非黑即白。我们之前聊过个人养老金四类产品收益大起底,存款、保险、基金各有各的收益逻辑,现在又添了”固收+”这个中间选项,配置的时候可以一起比。
第二类,已经在缴存、但产品没选好的人。如果你账户里的钱还趴在活期或低收益存款上,这次费率更低的”固收+”Y份额,值得重新比较一遍。
第三类,观望是否开户的人。可选产品更丰富、费率更低,个人养老金账户的”性价比”又往上走了一格。
什么时候能买
首批产品自2026年9月29日起陆续上线,你在开户银行或券商的个人养老金专区,就能看到这批”固收+”Y份额。后续监管将按季度常态化开展含权二级债基、偏债混合基金的筛选纳入,并建立动态评估、奖优惩劣机制,表现好的管理人还能拿到更多可纳入名额。
产品池在持续扩容
把视野拉长一点,”固收+”只是个人养老金投资产品池扩容的最新一块拼图。此前储蓄国债(电子式)已由财政部、央行明确纳入个人养老金产品范围,四类标的的边界也越来越宽。产品池从最初的几十只,如今已扩容到近千只,可选空间比两年前大了不止一个量级,这对长期缴费的人来说是好事。
数据来源:新华网刊发经济参考报报道《26只”固收+”Y份额上线 个人养老金投资标的扩容》(2026年10月8日);人社部、财政部、税务总局、银保监会、证监会《个人养老金实施办法》(2022年11月4日);财政部、央行关于储蓄国债(电子式)纳入个人养老金产品范围的相关通知。
想看看自己的风险偏好适合哪一档产品,可以留言”固收+”,我帮你对照收益和波动拆一拆。