
个人养老金四类产品收益大起底:99%正收益、最高赚超70%,你的钱放对了吗?
打开你的个人养老金账户,四类产品摆在那里,钱到底该往哪一摞里放?有人闭眼买了保险,有人把钱全丢进存款,还有人是去年被”指数基金翻倍”的消息勾进来的。到底哪一类最赚钱,哪一类最稳,我们今天把榜单摊开来看。
四类产品,先看家底有多少
个人养老金账户里能买的东西,其实就四类,再加一个刚上架的国债。截至2026年9月8日,储蓄、基金、理财、保险产品分别达到281只、323只、39只、551只,另外还能买个人养老金专属国债。(来源:国家社会保险公共服务平台个人养老金产品目录公示)
光看数量,保险产品551只最多,理财产品39只最少。但”多”不代表”好选”,恰恰相反——数量越多,你越容易挑花眼。真正拉开差距的,不是数量,是收益。
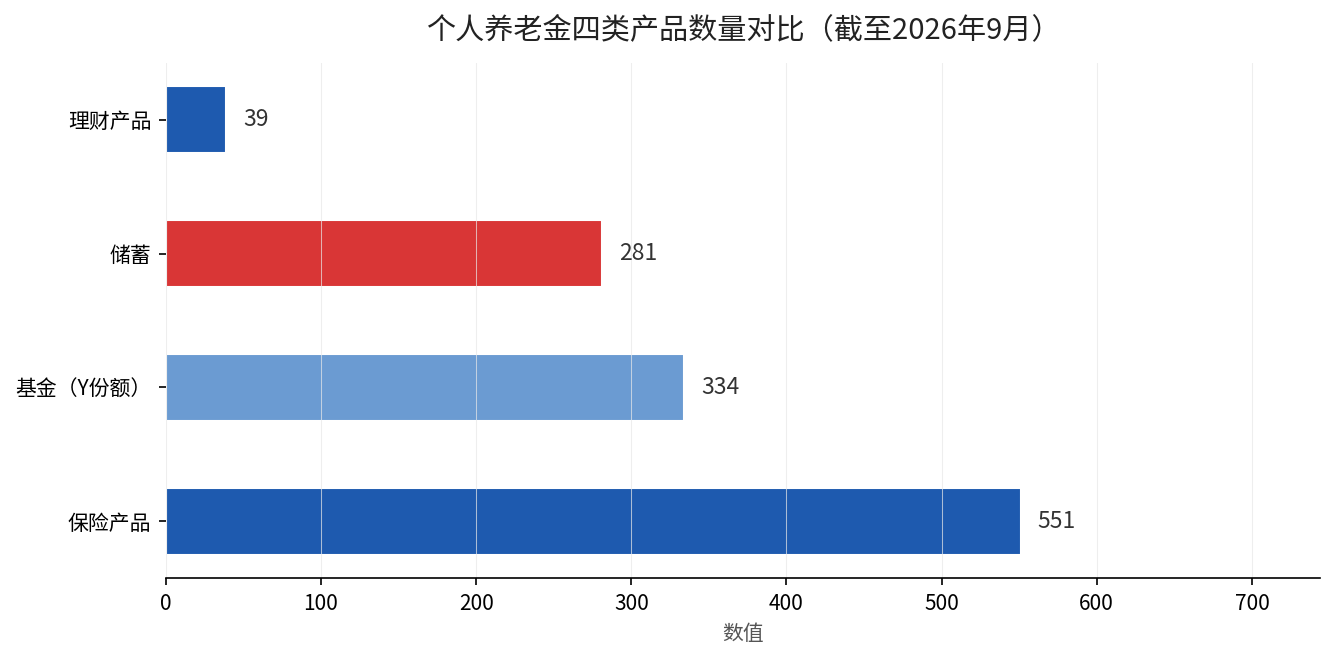
这张图里最扎眼的信号是:理财产品只有39只,储蓄也就281只,而保险和基金是绝对主力。这意味着政策设计者想让你做的,是”用保险兜底、用基金博收益”,而不是把钱长期锁在低息的存款里。
收益榜:基金最高,理财最分化
把四类产品的真实收益摆出来,格局一下子清楚。先说基金——这是过去三年半最争气的一类。
据Wind统计,截至2026年4月15日,全市场312只个人养老金基金(Y类份额),自成立以来平均收益20%,正收益比例高达99%,最高收益超70%。领跑的是4只成立于2024年底的中证科创创业50ETF联接基金,成立以来累计收益全部超过70%。(来源:Wind,21世纪经济报道2026年4月16日披露)
再看理财,分化就明显了。39只个人养老金理财产品里,成立以来年化收益最高的中银理财”福”固收增强,达5.53%;排在末位的中银理财”禄”(5年)最短持有期混合类产品,成立以来年化只有1.19%,今年以来的收益甚至是-2.29%。(来源:财联社,中国理财网第十批名单)同样叫”理财”,首尾能差4个多百分点。
一张表看清四类产品的收益真相
| 产品类型 | 数量(只) | 收益特征 | 关键数据 |
|---|---|---|---|
| 基金(Y份额) | 312+ | 波动大、长期弹性高 | 99%正收益,最高超70% |
| 理财产品 | 39 | 稳健但分化明显 | 年化1.19%~5.53% |
| 储蓄 | 281 | 保本、利息确定 | 利率挂钩基准、偏低 |
| 保险 | 551 | 确定给付、长期锁定 | 多数保底利率2%左右 |
这张表一摆,结论就出来了:想搏收益,基金是唯一有”翻倍级别”想象空间的;想绝对安全,储蓄和保险是底线;理财卡在中间,收益不突出,波动还不小,是四类里最尴尬的一个。
我们之前写过个人养老金四类产品”12000元不再随便买”这笔账,核心逻辑和今天这张榜完全一致——先别管买什么,先想清楚这笔钱你什么时候用、能不能承受波动。
高的为什么高,低的为什么低
基金能拿第一,靠的是”吃到了A股反弹”这波红利。2024年12月,中国证监会首次把85只指数基金纳入个人养老金基金名录,打破了原来只有养老目标FOF的格局。(来源:中国证监会发布,2024年12月)这些指数基金跟着股市涨,2025年Y份额平均收益冲到17%以上,头部科创创业50联接基金更是翻了倍。
保险和储蓄为什么”稳却不赚”?因为它们拿的是”确定收益”这个对价——你的本金安全、收益锁死,代价就是放弃市场上涨的弹性。这不是谁坑你,而是风险收益的客观规律:你要绝对安全,就得心甘情愿拿低一点。
理财卡在中间的尴尬也在数据里暴露无遗:最差的混合类居然亏钱,说明它既没守住”稳”,又没博到”高”,两头不讨好。
你的钱该放哪一摞?
说穿了就一句:按”离退休还有多少年”来分配,而不是按”哪类收益高”来押宝。
离退休还有15年以上,可以偏基金,用指数Y份额去赚长期弹性,但别一把梭,分批买更稳。离退休还有5到15年,基金减一点、理财和”固收+”补一点,把波动压住。离退不到5年,就老老实实回到储蓄和保险上,别让最后一公里的本金打了水漂。
想知道自己这个年龄该配多少基金、多少存款?在评论区告诉我你的年龄和每年缴费金额,我按你的情况排一张专属分配表。