
每年12000元,躺平不投和定投指数,10年后能差出6万块?三种策略算给你看
同样是每年往个人养老金账户里放12000元,有人只存不买,让钱在账户里”活期躺着”;有人买了目标日期基金,图个省心;还有人盯着指数基金一路定投。十年下来,三个账户里的钱,差距可能比你想象的还要大。
先算一笔账:同样每年12000元,三种策略差在哪
我们把场景定死:每年缴满12000元,连续缴10年,本金一共12万元。只存不投的,账户里基本就靠那点活期和存款利息,一年撑死1%上下;目标日期FOF稳稳当当,长期年化大约在6%到10%之间;定投指数Y份额,赶上2025年那波行情,Y份额平均收益冲到17%以上。
按最保守的长期年化粗略一算:只存不投10年下来,账户里也就13万出头;目标日期基金能做到15万到16万;定投指数如果能拿到15%以上的年化,10年后账户逼近18万。同样12万的本金,最高的能和最低的拉开五六万的差距。
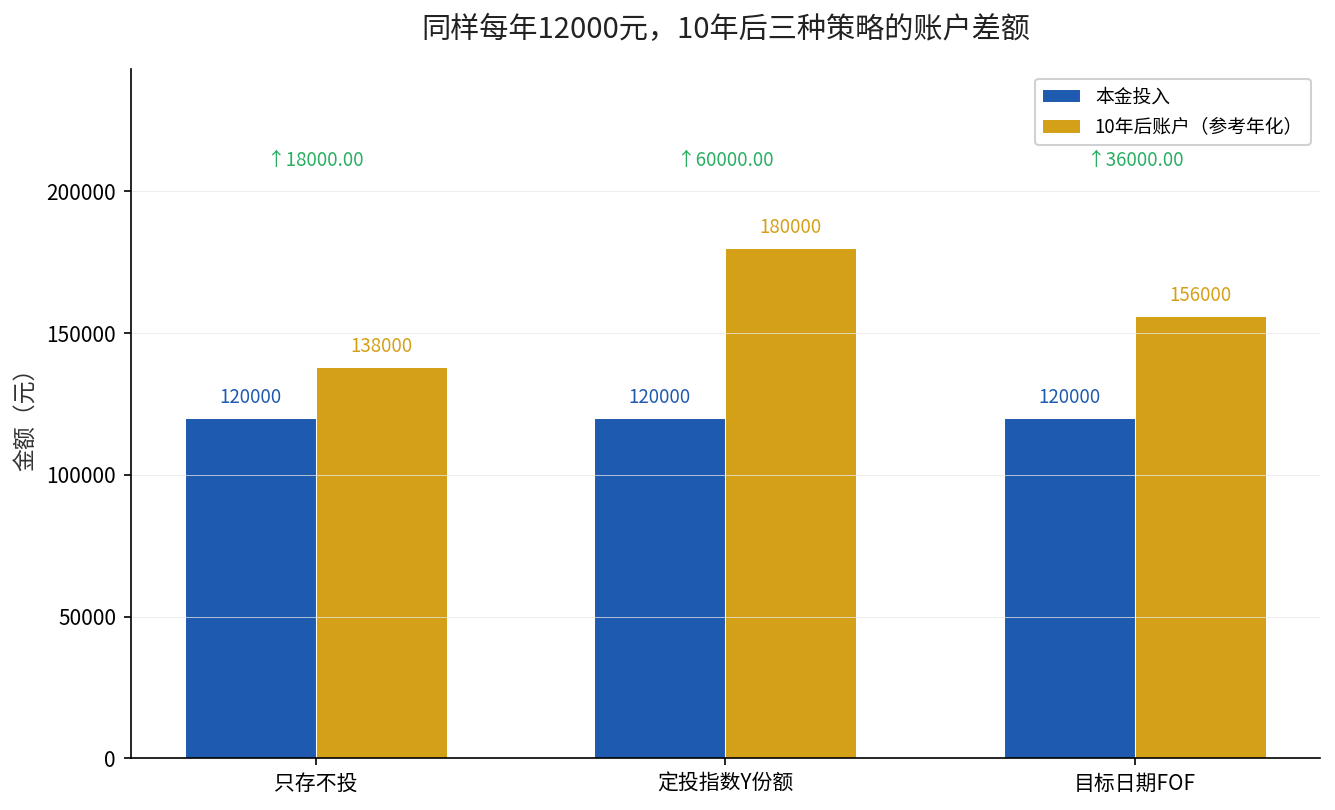
这张图里那两根柱子的高差,就是”选对策略”和”选错策略”之间真金白银的落差。区别不在你存不存,而在于你的钱在账户里是”睡觉”还是”干活”。
差距从哪里来:收益、波动、心态,三样全在起作用
第一个来源是收益档位。只存不投拿的是存款利率,注定在1%上下晃;目标日期基金靠”下滑曲线”慢慢调权益仓位,赚的是个稳;定投指数吃的是权益市场长期增长,弹性最大。
第二个来源是波动,也是最容易被人忽略的。指数基金收益高,但回撤也狠,2022年那波跌下来,不少Y份额是绿的。目标日期基金波动小,但别指望它翻倍。只存不投零波动,代价就是几乎没有收益。
第三个来源最隐蔽,是心态。定投之所以能长期跑赢,靠的不是会选时点,而是”不管涨跌都定时买”,用纪律把人性里”追涨杀跌”的毛病摁住了。你一旦中途被下跌吓出来,前面攒的复利就全断了。
一张表看清三种策略的性格
| 策略 | 收益弹性 | 波动风险 | 适合谁 |
|---|---|---|---|
| 只存不投 | 低(约1%) | 几乎为零 | 极度保守、快退休的人 |
| 目标日期FOF | 中(6%~10%) | 中低 | 想省心、没时间管的人 |
| 定投指数Y份额 | 高(可达15%+) | 高 | 能拿得住、离退休还远的人 |
这张表不是让你三选一押注,而是提醒你:策略没有绝对的好坏,只有”合不合适”。离退休还有二三十年的人,满仓只存不投,等于眼睁睁看着通胀吃掉购买力;快退休的人all-in指数,一次大跌就可能把本金抖掉。
选哪个,看你的”资金性格”
离退超过15年、又扛得住波动的,可以定投指数Y份额为主,仓位别一把梭,分批买、越跌越买,让时间替你平摊成本。离退5到15年的,把目标日期FOF当底仓,再拿一小部分配指数,赚个”稳中有进”。
离退不到5年的,就收住手,回到储蓄和保险上。这个阶段你要的不是多赚几万,而是”本金绝不能出纰漏”——养老金最后这一公里,安全比收益值钱得多。
我们之前聊过”个人养老金里的钱该往哪类产品放”,结论和这次一致:先问自己”这钱什么时候用、怕不怕跌”,再决定策略。延伸阅读:个人养老金节税的5个高频误解,那篇把12000元的账算得更细。
说穿了就一句
个人养老金的差距,从来不是存不存的差距,而是”让不让你的钱去工作”的差距。同样12万本金,躺着和跑起来,十年能差出五六万。
你现在的个人养老金账户里,钱是”活期躺着”还是在”买产品干活”?在评论区说说你的做法,我帮你看看这钱放得合不合适。