
养老基金”成绩单”出炉:首批40只成立满三年,39只赚钱、平均赚10.97%,长期持有的信号越来越强
一个信号,正在改变很多人的想法:过去一提个人养老金账户里的基金,很多人第一反应是”浮亏”;现在再打开,账面上已经是浮盈。
2025年11月11日,首批养老目标基金Y份额成立满三年,一份实打实的”成绩单”摆在所有人面前。
一个信号:长期持有开始见分晓
信号就藏在这组数字里——首批40只养老Y份额中,39只自成立以来实现正收益,平均每只盈利10.97%,仅剩1只小幅亏损0.77%。
三年前,也就是2022年11月,这些基金刚落地就撞上市场调整,账户一度也是浮亏的。拿满三年再看,绝大多数已经翻红。这就是典型的”熬过波动,时间给答案”。
这批产品的起点,是2022年11月4日人社部、财政部、税务总局、银保监会、证监会五部门联合印发的《个人养老金实施办法》。从那之后,个人养老金基金正式开卖,首批养老目标基金Y份额也在此后陆续成立。
影响一:短期——年内收益明显回暖
把时间拉到2025年全年,回暖更明显。剔除当年新成立产品,全市场195只已有完整数据统计的养老FOF基金Y份额,实现全员正收益,年内平均收益率13.41%。
仅看首批40只,2025年初至今也全员正收益,平均盈利12.28%。也就是说,单拎出任何一只,今年都没让持有人吃亏。
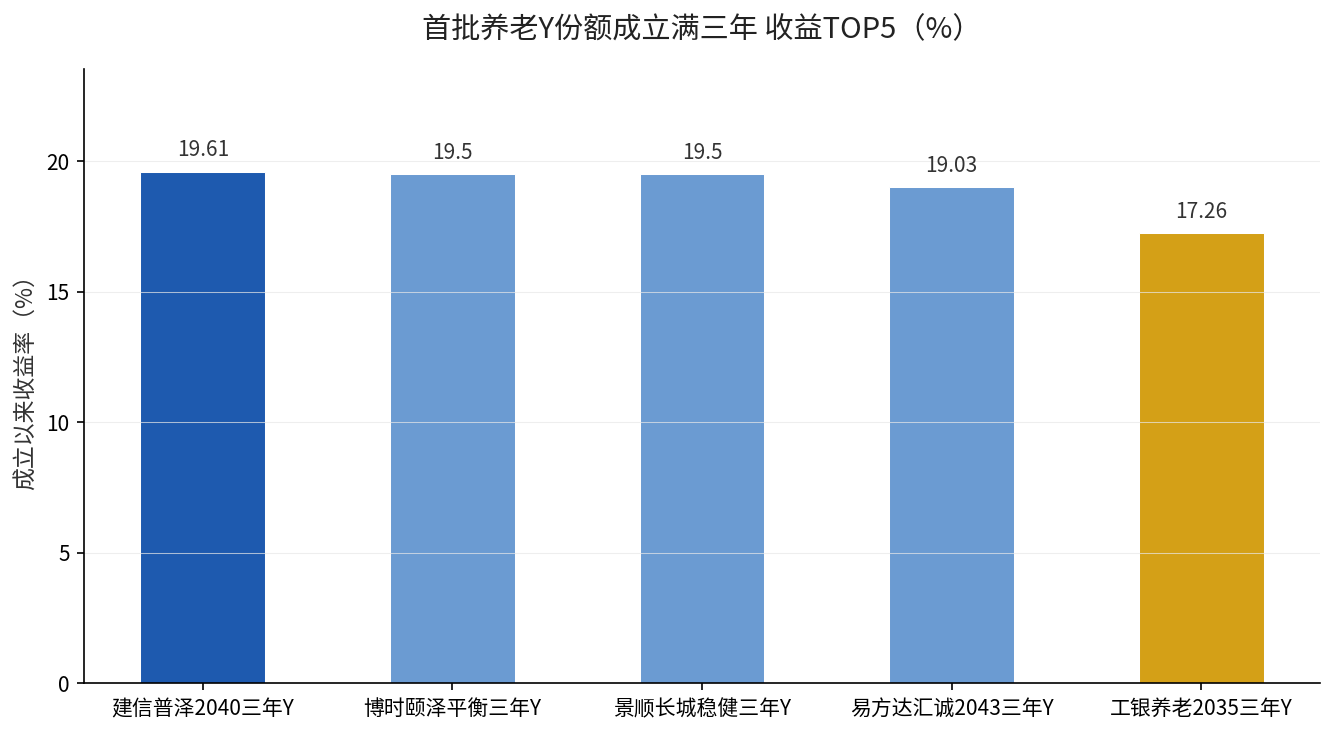
上图是成立满三年收益靠前的几只:建信普泽养老2040三年持有Y以19.61%领跑,博时颐泽平衡养老三年Y、景顺长城稳健养老三年Y均为19.50%,易方达汇诚养老2043三年Y、工银养老2035三年Y紧随其后。产品之间的差距,主要来自目标日期和权益仓位的差异。
影响二:中期——”拿得住”成为核心命题
成绩单的另一面,是规模的故事。以博时颐泽平衡养老三年持有Y为例,成立以来收益19.50%并不差,但规模从2022年四季度末的1.17亿元,一路缩到2025年三季度末的0.68亿元,还遭遇了成立以来单季度最高的净赎回。
这说明一个问题:收益好,不代表投资者拿得住。中途下车的人,往往错过了后面最肥的涨幅。养老资金是长钱,最怕的就是”追涨杀跌”四个字。
影响三:长期——从”重规模”走向”重回报”
行业信号也在变。养老目标日期、目标风险、指数基金,构成公募个人养老金的三条主线;机构之间的竞争,正从”堆产品数量”转向”拼长期回报和陪伴能力”。
Wind数据显示,截至2026年上半年末,公募个人养老金基金Y份额合计规模284.92亿元,较2025年末的185.44亿元增加99.48亿元,增幅超50%;有收益数据的321只产品里,285只上半年正收益,占比88.8%。这组数字进一步印证:规模在涨,赚钱的产品也在变多。
对普通投资者来说,这意味着未来可选的产品会更有质量,而不是更多数量的堆积。选对产品、坚持持有,比频繁换基金重要得多。
现在该做什么
第一,查一查自己的账户。已经缴存但还没选产品的人,别让钱趴在低收益存款上,至少了解一下目标日期基金。想弄懂目标日期基金怎么挑,可以翻一翻我们之前写过的目标日期基金趋势信号那篇。
第二,别被短期波动劝退。三年的成绩单已经说明,养老钱最需要的是时间,而不是择时。
第三,选和自己退休年份匹配的产品。目标日期2040、2043、2045,基金名字里的年份,对应的就是你的预期退休时间。
数据来源:澎湃新闻《平均赚超10%,首批40只养老基金Y份额成立已满3年》(2025年11月11日);中国证券报《个人养老金基金探寻长期回报新解法》(2026年8月3日,Wind数据);人社部、财政部、税务总局、银保监会、证监会《个人养老金实施办法》(2022年11月4日)。
你账户里的养老基金,现在是浮盈还是浮亏?留言告诉我,我帮你看看到底该持有还是该调整。