
弹性退休落地:男60→63、女55→58,你的退休年龄到底怎么算?
2025年1月1日,一件跟每个人退休都有关系的大事正式落地——渐进式延迟退休开始实施,弹性退休也跟着铺开了。
这事儿不是听来的小道消息,而是白纸黑字的红头文件。今天就用官方文件,把「我到底什么时候能退休」这个问题一次讲清楚。依据是《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日十四届全国人大常委会第十一次会议通过)。
政策核心:三个数字,先钉死
第一,退休年龄。从2025年1月1日起,男职工的法定退休年龄从原来的60周岁,逐步延迟到63周岁;原法定退休年龄55周岁的女职工,逐步延迟到58周岁;原法定退休年龄50周岁的女职工,逐步延迟到55周岁。这是《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过)第一条写的。
第二,怎么个「渐进」法。不搞一步到位,而是小步慢走:男职工和原55岁女职工,法定退休年龄每4个月延迟1个月;原50岁女职工,每2个月延迟1个月。整个过程用15年时间完成。
第三,缴费年限。从2030年1月1日起,按月领基本养老金的最低缴费年限,从15年逐步提高到20年,每年提高6个月。这是《决定》第二条的内容。想靠「缴够15年就不缴了」这条老经验,2030年之后就慢慢行不通了。
弹性退休:不是只能延迟,也能提前
很多人一听「延迟退休」就以为只能往后拖。其实配套的《实施弹性退休制度暂行办法》(人社部发〔2024〕94号,人力资源社会保障部、中共中央组织部、财政部三部门联合印发,2025年1月1日发布)给了一个双向的选项。
提前的规则是这样的:职工达到国家规定的最低缴费年限,可以自愿选择弹性提前退休,提前时间距法定退休年龄最长不超过3年,但退休年龄不得低于男60周岁、女50周岁、55周岁这几个原法定退休年龄。
换句话说,延迟退休给的是「上限」,弹性制度给的是「自由度」。你可以按新年龄正常退,也可以在满足条件时适当提前,还可以跟单位协商延后。主动权,比你想象的要大。
三档年龄对照,一张图看清变化
下面这张图,把三类职工退休年龄的前后变化放在一起。深蓝是原来的,金黄是延迟后的目标值。
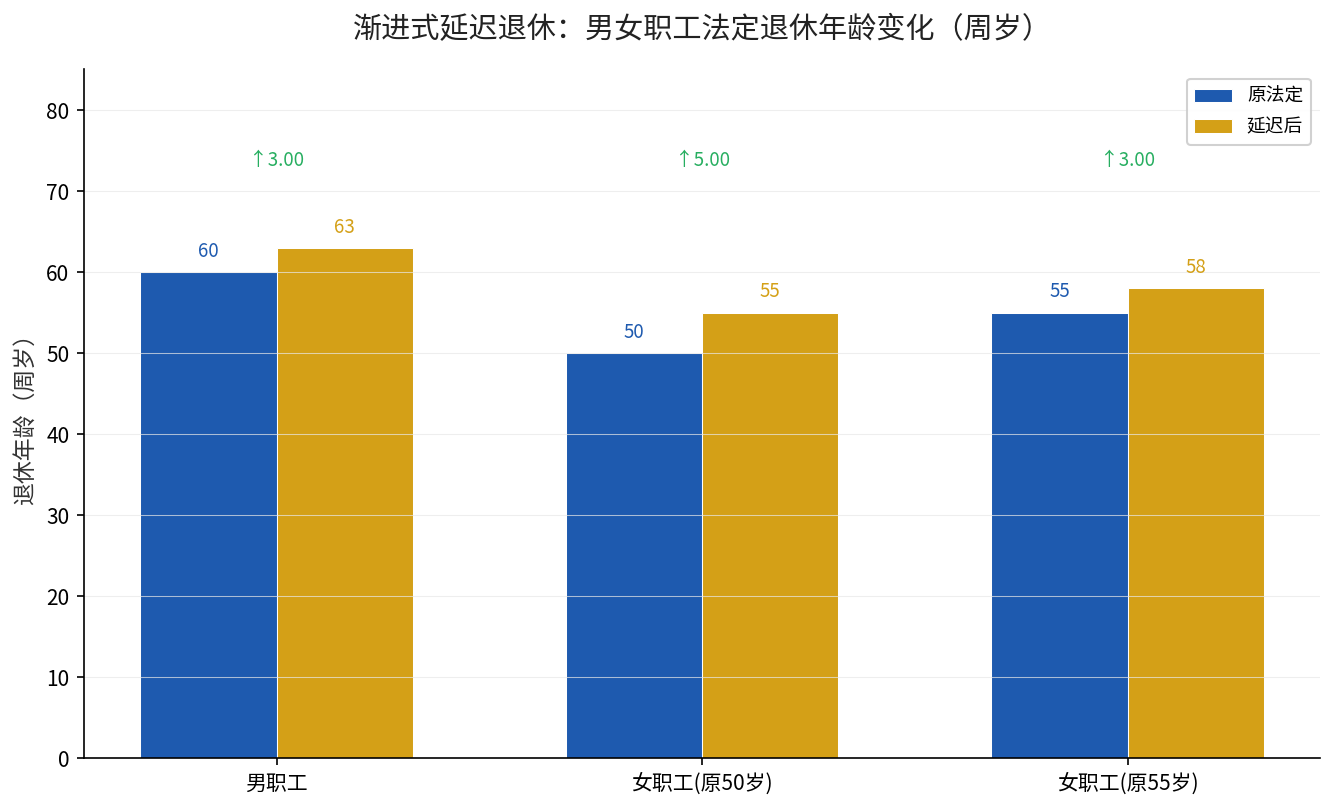
看得出规律:男职工从60到63,差3岁;原50岁女职工从50到55,差5岁;原55岁女职工从55到58,差3岁。越接近退休的人,延迟的幅度越小;越是年轻人,未来的退休年龄越靠近新上限。
对谁影响最大?分三拨人看
第一拨:1965年前后出生的男职工、1970年前后出生的女职工。这些人处在过渡期,延迟是按「每4个月延1个月」的小步走,一般不会一步到位延满3年,实际退休也就比原来晚几个月到一两年。
第二拨:1980年后出生的人。等他们退休时,延迟已经基本走完,男职工大概率就是63岁、女职工58岁。这批人是受影响最完整的一代,15年渐进期正好覆盖他们的职业生涯。
第三拨:只缴了十几年、还差几年才够最低年限的人。2030年起最低缴费年限逐年提高,到2039年要20年。如果缴费断断续续,退休时会卡在「年龄到了、年限不够」的尴尬点,需要继续缴费补齐。
什么时候执行?一条时间线捋清楚
2025年1月1日:延迟退休正式启动,退休年龄开始按月渐进上调。
2030年1月1日:最低缴费年限从15年开涨,每年提高6个月。
2039年:最低缴费年限达到20年,成为以后的新标准。
2040年前后:新退休年龄上限全部到位,男63岁、女55岁/58岁的格局稳定下来。
现在该做什么?
第一步,先搞清楚自己的退休年龄。你的出生年份直接决定渐进延迟到哪一档,电子社保卡里的参保信息可以查到你的缴费年限。
第二步,别断缴。2030年之后最低年限逐年往上走,断缴的代价会越来越大。我们之前专门算过「缴15年还是30年」这笔账,年限越长,基础养老金和个人账户都越多。
第三步,把「多缴多得」当回事。延迟退休和弹性制度下,缴费年限和缴费档位的价值都变高了,多缴一年、多缴一档,退休后都是实打实每月多领钱。
想知道自己具体哪一年能退休、每月能领多少,留言「退休年龄」,我来帮你对着自己的出生年份和缴费年限算一遍。