
个人养老金基金334只、规模近285亿:三档产品谁更值得买?
截至今年9月27日,纳入个人养老金名录的基金已经达到334只,涉及69家基金公司。你的1.2万年缴额度,到底该投进哪一档?今天用一份真实榜单,把三档产品掰开说清楚。
三档产品,一档一档看
先说清楚大盘子。个人养老金制度由人社部牵头,其投资产品目录由证监会等部门制定。中国证券监督管理委员会《个人养老金基金名录》(截至2026年9月27日)显示,共有334只基金纳入,覆盖69家基金公司。
其中养老目标基金占比超过六成,指数基金占比超过三成。这组数据在新华网2026年10月8日《26只”固收+”Y份额上线 个人养老金投资标的扩容》报道中亦有核对。
钱也更实了。同样是新华网援引Wind的数据,截至今年二季度末,个人养老金基金Y份额总规模达到284.92亿元,较去年底的185.44亿元增长了99.48亿元,半年多涨了将近54%。这说明愿意往账户里真金白银投钱的人,正在变多。
把334只产品摊开,其实就三大类:养老目标基金、指数基金,以及今年9月底刚扩容进来的”固收+”基金。个人养老金的税收优惠由财政部、税务总局联合发文明确。这三类产品的风险收益梯度完全不同,选错了,长期下来差的不止一点。
| 产品类型 | 占比/规模 | 收益弹性 | 波动风险 |
|---|---|---|---|
| 养老目标基金(FOF) | 超六成 | 中低 | 较低 |
| 指数基金(含增强) | 超三成 | 高(股票为主) | 较高 |
| “固收+”基金 | 26只新纳入 | 中(股债搭配) | 中等 |
这张表一眼能看出,越靠近股票、收益弹性越大,但波动也越大。养老目标基金靠股债搭配压波动,指数基金直接吃股票的涨跌,”固收+”卡在中间。
收益榜前14名,被指数基金包了
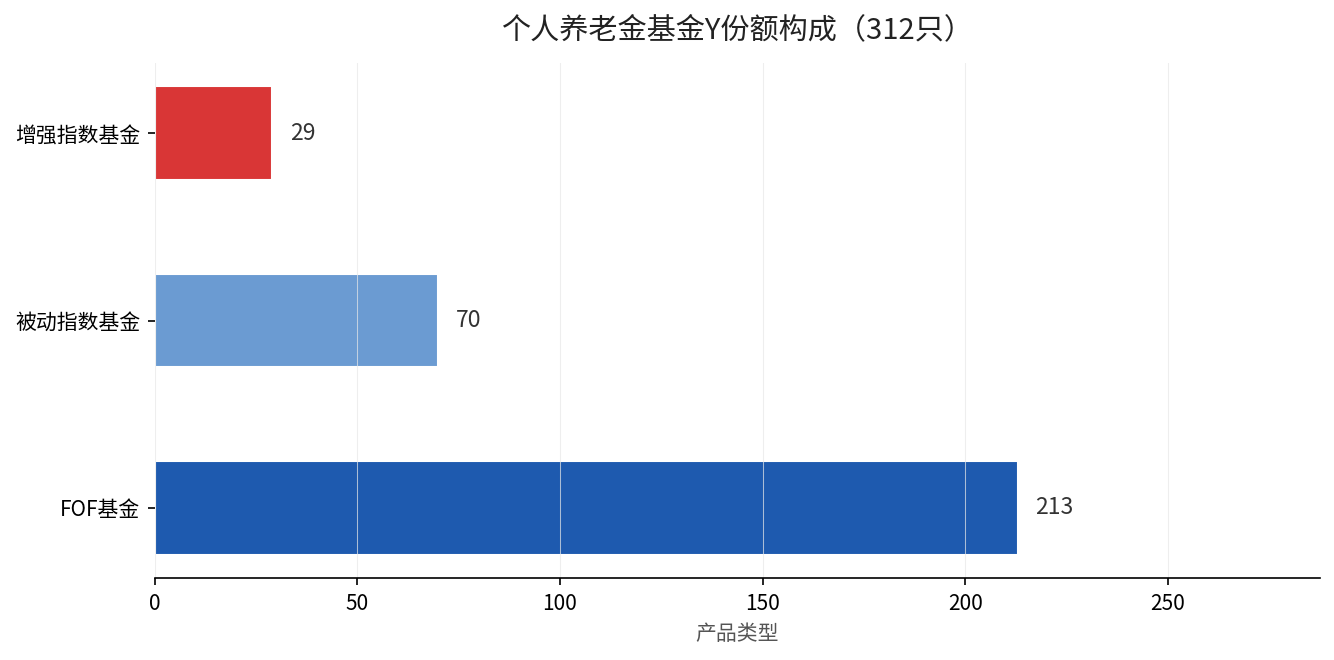
如果只看收益,指数基金是绝对的主角。这组收益数据的来源是21世纪经济报道2026年4月16日《个人养老金基金近三年半答卷》一文援引Wind数据,截至2026年4月15日,全市场个人养老金基金自成立以来平均收益20%,正收益比例高达99%,最高收益超过70%。同期国家社会保险公共服务平台显示,个人养老金产品目录中公募基金为312只。
最亮眼的,是4只成立于2024年底的中证科创创业50ETF联接基金,成立以来累计收益全部超过70%。紧随其后的10只跟踪创业板50、创业板ETF的指数或联接基金,收益区间在47%到64%之间。收益榜前14名,清一色被股票指数基金包揽。
但高收益的另一面是高波动。同样是这份报道里从业者的说法:被动指数型和增强指数型基金以股票资产为主,收益弹性最大,风险波动也最高。2025年全年平均收益17.56%,2026年以来平均2.68%,这中间的起伏,只有拿着股票资产的人才体会得到。
规模榜还没赢,清盘潮先来了
收益好看,不等于产品就能活下来。据21世纪经济报道2026年4月16日援引Wind的数据,截至2026年4月15日,全市场已有135只FOF基金清盘,其中就包括60只养老FOF基金,以及9只个人养老金基金(Y类份额)。
清盘集中的,主要是三年期、五年期这类持有期较长的养老FOF。从业者的解释很直接:现在投资者对流动性要求高,锁定期太长的产品,成立后难吸引资金,规模持续萎缩,最后被迫清盘。这也是为什么我们反复提醒,买养老产品别看单只收益数字,先看锁定期你能不能接受。
想进一步了解养老基金这三年的真实成绩,可以看我们之前的这篇:养老基金成绩单出炉:首批40只成立满三年,39只赚钱。
到底该选哪一档?
答案不是”收益最高的那一档”,而是”和你退休时间匹配的那一档”。离退休越远,越能承受波动,可以多配指数类;离退休越近,越该往低波动的养老目标基金和”固收+”靠。
一个最简单的判断方法:先看自己离退休还有多少年。20年以上的,指数基金占比可以高一点;10到20年的,股债搭配的养老目标基金更稳;5年以内的,优先考虑”固收+”这类中等风险产品,别让账户在退休前几年被一轮大跌吃掉。
你的个人养老金账户现在投的是哪一档?缴费指数是多少、买的是FOF还是指数?打开电子社保卡或你的银行APP就能查,算不清楚的,留言”养老金”,我帮你按退休时间对一遍。