
社保和就业支出36732亿元、增速5.2%:2026年前三季度的钱花到哪了,退休的人能感受到多少
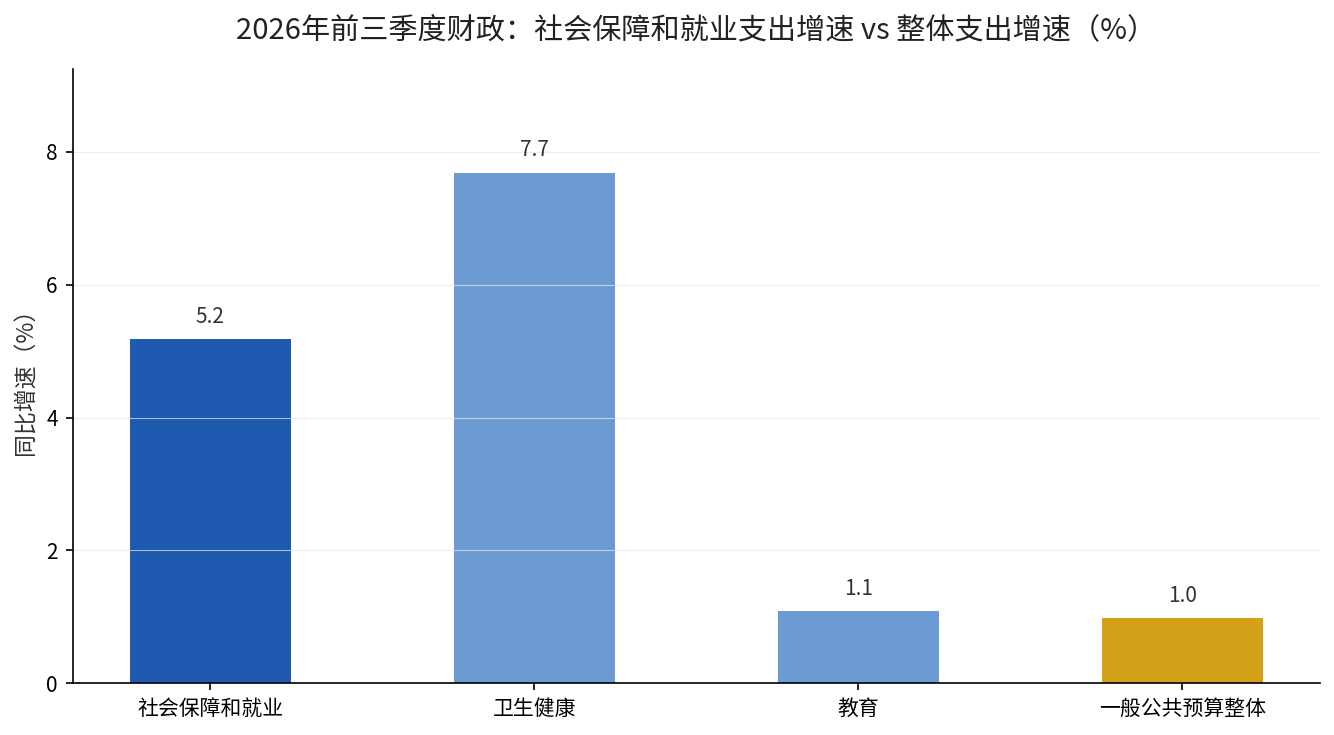
先把两组数摆在一起看。财政部2026年10月23日发布的《2026年前三季度财政收支情况》显示,全国一般公共预算支出210199亿元,同比只增长1%;其中社会保障和就业支出36732亿元,同比增长5.2%。
整体支出踩了刹车,社保这一块反而在加速。这不是小事,它决定了几件事:今年的养老金能不能按时足额发、计发基数明年还涨不涨、地方在基金吃紧时能不能拿到调剂。
一个信号:大盘放慢,社保独快
把10个主要支出科目排一排就清楚了。社会保障和就业5.2%,卫生健康7.7%,教育1.1%,一般公共预算整体1.0%,交通运输和节能环保还是负增长。
换句话说,钱在往人和健康上挪。这个结构变化不是今年的临时安排,财政部在2025年就明确过“投资于人”的支出取向。
但要说清楚:3.67万亿元是财政对社会保障和就业领域的全部支出,包含就业补助、社会救助、社保补贴等,不等于直接打进社保基金的金额。这两个概念经常被混为一谈。
短期:发放底线先被守住
人社部在2026年10月31日发布的前三季度进展里说得很直白:截至9月底,基本养老保险参保10.79亿人,三项社会保险基金累计结余11.2万亿元,基金运行总体平稳。
“总体平稳”四个字背后,是基金的当期收入能不能覆盖当期支出。中央财政对中西部、老工业基地的补助,就是托住这条线的关键。
对已经退休的人,短期能感受到的是两件事:养老金按月到账不出岔子,以及2026年新退休人员的计发基数重算补差在陆续落地。
中期:计发基数的上调节奏被牵住
计发基数怎么定?大部分省份跟的是上年度全口径城镇单位就业人员平均工资。工资涨得动,基数才涨得动。
财政对社保的投入,很大一部分是用来对冲“工资涨得慢、退休的人却越来越多”这个缺口。它不直接决定基数,但决定了地方在基数上调后有没有钱兜住。
看2026年已经公布的数字:上海12577元,只比上年多143元,涨幅1.15%;新疆8744元,比上年8448元涨296元,涨幅3.5%;内蒙古8430元,涨251元,涨幅3.07%;黑龙江7705元,从2026年1月1日起执行。
涨幅分化很明显。经济活跃、工资口径扎实的地方还能涨3%以上,已经处在高位的反而只涨1%左右。这种分化明年还会继续。
长期:从“发钱”转向“制度”
人社部在下一步安排里点了三件事:持续完善基本养老保险关系转移接续政策、积极扩大企业年金覆盖面、扎实推进个人养老金制度实施。
这三件事指向同一个方向:第一支柱保基本,第二、第三支柱补差。财政再宽裕,也不可能永远靠它把每个人的养老缺口填平。
2026年前三季度还有一个细节值得记:人社部制定出台了企业年金个人账户转移接续规程(暂行)。换工作时年金账户能不能带走,过去一直是很多人不缴年金的理由。
不同处境,眼下各该做哪一步
如果你已经退休,重点盯着社保卡金融账户是否激活。2026年基数重算的补差款,全部打进这个账户,账户没激活就打不进来。
如果你还有10年以上才退,重点是把缴费指数守住在1.0以上。财政兜底的是发放底线,不是你的待遇水平,多缴多得这条规则没有变。
如果你所在单位有企业年金,先问清楚账户归属规则。新规程落地后,换工作带走账户这件事有据可依了,别放弃已经到手的权益。
自由职业和灵活就业的人,先把职工养老和居民养老这两条线分清。我们算过300元和6000元两档差多少,看完再决定钱往哪放。想看清全国盘子的口径,也可以回看10.79亿人参保那篇。
今年这笔钱,跟你的关系就一句话
财政多掏的5.2%,保的是“按时发”这件事,不是“多发多少”这件事。你的待遇能涨多少,还是看缴费年限、缴费指数和参保地基数这三样。
如果你想弄清自己那份账,打开电子社保卡查一下历年缴费基数,把近5年的数字记下来。留言写下你的参保省份和缴费年限,我按今年的计发基数帮你估一版。