老王和同事老周,2023年同一个月开了个人养老金账户,每年都顶格缴12000元。三年过去,老王的账户浮亏1万2,老周却稳稳攒下了接近4万。同样是养老钱,同样是每年12000元,差距不是运气,是策略。今天就用这两个人的真实路径,把”养老钱到底该怎么投”这件事彻底讲透。
一个真实场景:两本截然不同的账
老王是个急性子。账户一开,哪只基金当年涨得猛就追哪只,2024年追热点股基,2025年追热门指数,2025年11月市场那一波急跌,他扛不住浮亏,割在了最低点。赎回的钱转去买存款,又把之前亏的”认了栽”。
老周的做法正好相反。他把12000元拆成十二份,每月定投1000元,只买目标日期基金和一只宽基指数,不管涨跌雷打不动。市场跌的时候,同样的钱买到的份额更多,成本越摊越低。到2026年中,他账户里的收益已经明显跑赢老王。
到底差在哪?三个关键动作
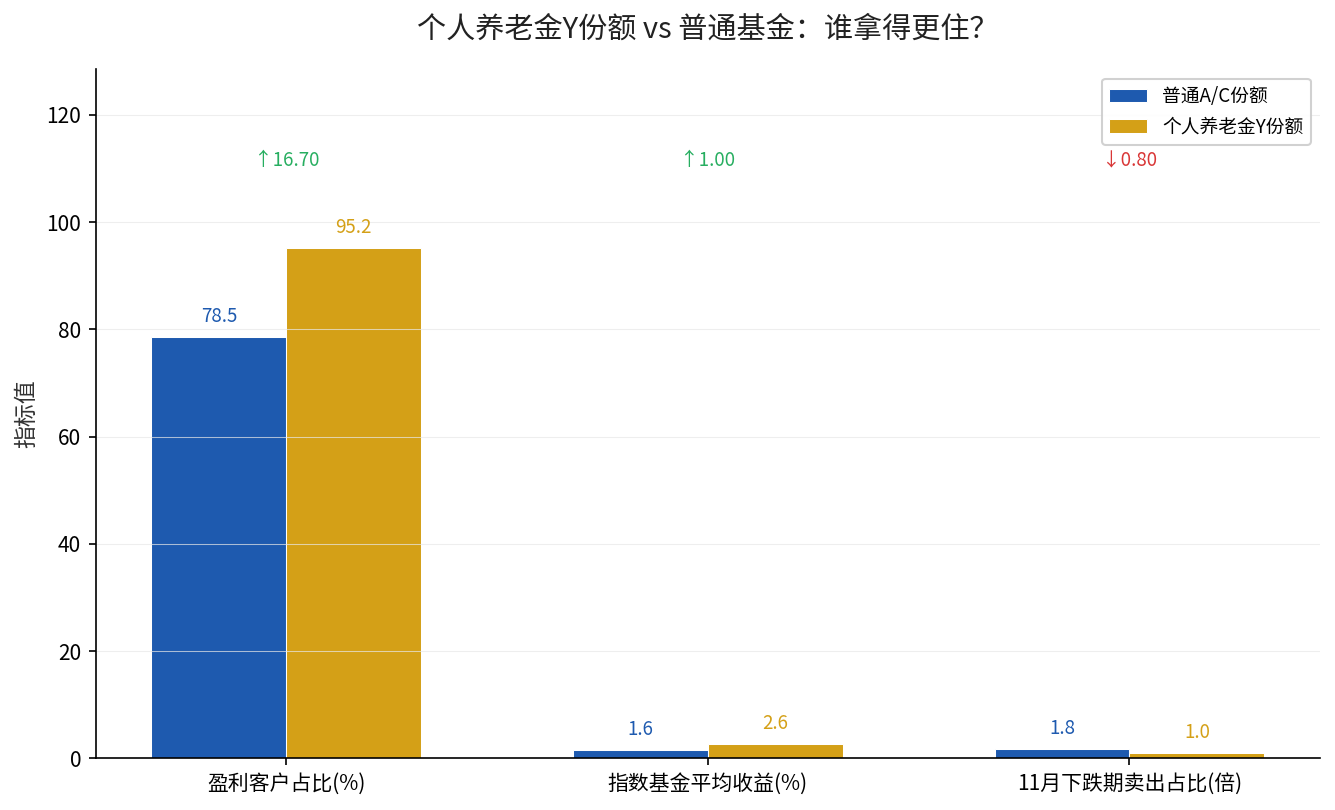
第一,是”拿不拿得住”。来源:华夏基金基于157.8万名投资者、覆盖2022年11月到2026年1月持仓数据的研究报告发现,个人养老金基金Y份额的盈利客户占比高达95.2%,指数基金Y份额平均收益率2.6%,是普通A/C份额的1.6倍。为什么?因为账户封闭、不能随便赎回,人反而被”逼”成了长期主义者。
第二,是”跌的时候在干嘛”。研究还显示,2025年11月市场连续下跌时,卖出指数基金A/C份额的普通投资者占比,是Y份额的1.8倍;反过来,加仓Y份额的投资者占比15.9%,比普通份额高出9.6个百分点。老王割肉的那一下,正是老周定投加仓的那一下。
第三,是”收益弹性放哪类产品”。来源:Wind数据。Wind数据显示,截至2026年上半年末,公募个人养老金基金Y份额321只产品中285只上半年正收益,占比88.8%,收益率中位数8.07%。但收益靠前的基本都是股票指数基金,弹性大、波动也大,不是让短期追涨杀跌的。
把老周的策略拆成三步,照着做就行
第一步,把钱定进去就别总看。每年12000元,按每月1000元定投,摊平成本,别盯盘。
第二步前的铺垫——每年12000元,按每月1000元定投,摊平成本,别盯盘。第二步,选对品类别贪快。离退休还有二十年以上的,用目标日期基金和宽基指数打底;十年内要领的,逐步挪向储蓄国债和专属存款锁收益。第三步,把节税这笔”确定收益”先吃下,一年最高能省5400元税款,比赌一波行情实在得多。
这套”拿得住”的账,和上一篇文章里基金为什么涨得最猛是连在一起的,可以对照着看。
| 策略 | 老王(短期追涨) | 老周(定投长期) |
|---|---|---|
| 买入方式 | 追热点一次性买 | 每月定投1000元 |
| 下跌期操作 | 割肉离场 | 加仓摊低成本 |
| 盈利客户占比 | 低 | Y份额95.2% |
| 结果 | 浮亏约1.2万 | 稳步增值 |
这张对比表不是审判老王,而是提醒你:养老钱是十年、二十年后才用的长钱,最忌讳用炒短线的心态去对待它。
想搞清楚账户里这笔钱到底该往哪类产品放,可以先看看我们写的个人养老金可投1194只产品怎么选,把四类产品的收益风险先理清,再回来谈策略。
还有一个更现实的问题,叫”缴存冷”。制度推到现在,开户的人多、真正每年把钱放满12000元的人却远没那么多,很多人开完户就再没动过。钱不进去,再好的”拿得住”策略都是空谈。反过来想,哪怕只是坚持每个月放1000元,二十年后加上复利和节税,大概率比一次冲动追涨、又不肯持续投入的人,账要好看得多。
策略的本质不是选到最牛的基金,而是用制度和纪律,替你把人性里追涨杀跌的那一面压下去。
你现在账户里买的是哪类产品?是追热点买的,还是按月定投的?拿出APP看一眼近一年的操作记录,如果动得比工资到账还勤,那条路大概率会走向老王的账本。想知道按你的年龄和收入该怎么配,留言养老金,我帮你算一笔。
第二步,选对品类别贪快。来源:财政部、中国人民银行2025年11月《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,储蓄国债自2026年6月起可购买。