3年期定存降到1.25%:同样每月存2000元,30年后你的养老钱差79万?
从精算角度看,一笔长期储蓄的最终规模,不取决于你”存了多少”,而取决于这笔钱”以多快的速度复利”。利率,就是这个复利速度的刻度。当3年期定存挂牌利率从几年前的3%以上一路降到1.25%、5年期1.30%、1年期只有0.95%(据中国基金报、招商银行等2026年公告),很多中高净值家庭的长期储蓄——无论是养老补充金还是教育金——其实都在被这只”看不见的手”悄悄重新定价。作为北美精算师(FSA),我想用模型把这笔账算清楚:低利率到底偷走了你多少钱。
背景与问题:无风险利率的锚正在下沉
先锁定三个事实。其一,存款利率持续下调,国有大行与股份制银行集体下调挂牌利率,3年期定存降至1.25%、5年期1.30%,1年期仅0.95%。其二,这是全球利率中枢下移的一部分,OECD成员国的政策利率与长期国债收益率在过去二十余年持续走低,日本更在前沿低利率环境里运行了约三十年。其三,中国城镇职工养老金平均替代率约在43.6%—45%(世界银行口径与《2025中国养老金金融白皮书》口径),距离”替代率不低于70%方能维持退休前生活水平”的国际参考门槛仍有明显缺口。
这个缺口,过去能靠”高息储蓄补一补”,现在利息这条腿也短了。问题随之而来:在1.25%的定存收益率下,一个家庭按计划每月存2000元、连续存30年,退休时到底能攒下多少钱?这笔钱够不够?
精算分析:一个30年定投模型的三种命运
模型假设(来源与时效)
假设一位35岁的投保人(或家庭)计划65岁退休,30年定投期,每月投入2000元,本金合计72万元。三个收益率情景均为长期年均假设、非保证收益:
- 悲观情景(1.25%):对标2026年国有大行3年期定存挂牌利率,资金全部存定存。
- 基准情景(3.0%):固收为主、少量权益的稳健组合。
- 乐观情景(5.0%):股债均衡配置,长期风险资产回报中枢。
通胀假设约2.0%(参考近十年CPI中枢),用于衡量”实际购买力”而非名义金额。
测算结果(三种情景终值)
| 情景 | 年化收益率 | 30年终值 | 累计利息 | 相对本金 |
|---|---|---|---|---|
| 悲观(全存定存) | 1.25% | 约87.3万元 | 约15.3万元 | 1.21倍 |
| 基准(固收为主) | 3.0% | 约116.6万元 | 约44.6万元 | 1.62倍 |
| 乐观(股债均衡) | 5.0% | 约166.5万元 | 约94.5万元 | 2.31倍 |
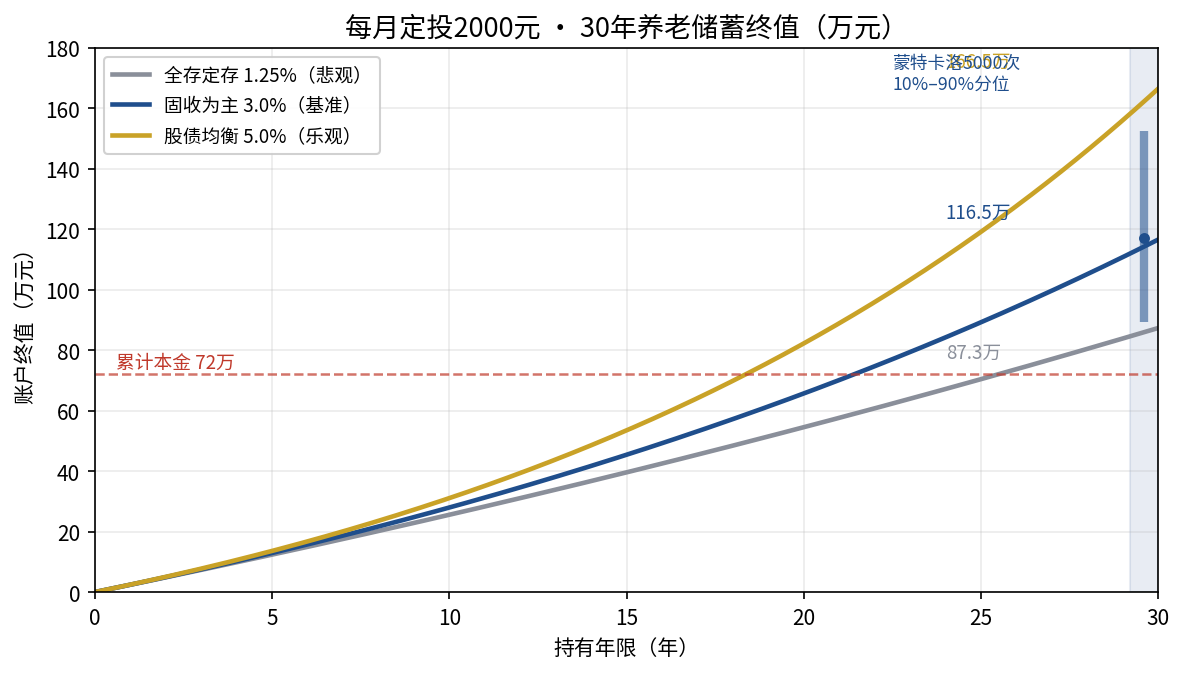
同样每月存2000元、同样存30年,三种情景的终值分别是约87.3万、116.6万、166.5万元,最优与最差之间相差约79万元。换句话说,决定你退休时多出79万还是少79万的,不是”存了多少”,而是”以什么收益率在复利”。
为了不让结论停在单一数值上,我进一步用蒙特卡洛模拟跑了5000次:假设基准组合长期年化收益3%、年化波动6%,在80%置信度下,30年终值大概率落在89万至152万之间(10%分位约89.2万,90%分位约152.4万,中位数约117万)。也就是说,即便采用稳健基准组合,结果也不是一个确定值,而是一个区间——这正是精算师看待长期储蓄的方式。
敏感性分析:收益率是终值最敏感的变量
把收益率从1.25%抬到3%,终值从87.3万跳到116.6万,多出约29万;从3%再抬到5%,又多出约50万。收益率每上一个台阶,30年复利都会把它放大成几十万的差距。而久期(duration)越长,这种放大越剧烈——养老金的”负债久期”长达30年甚至更久,资产端若只停留在超短久期的定存上,天然错配。
策略建议:先算账,再配置,用久期匹配目标
第一,不要”全存定存”。确定性很高,但复利引擎几乎熄火,无法覆盖通胀与长寿风险。
第二,也不要盲目追高。把养老钱全部押进权益,波动会直接威胁现金流安全。建议用”核心—卫星”结构:核心用低波动固收打底,卫星用权益博取长期超额回报,整体久期与退休时点匹配。
第三,把”缺口”算清楚再行动。先确定退休时的目标替代率,反推需要多少终值,再反推每月该存多少、需要多高的长期收益率,而不是凭感觉定投。
核心结论
- 利率下行直接削弱复利斜率,但”配置”能部分对冲:同样每月存2000元,1.25%与5%之间30年后相差约79万元。
- 长期储蓄的目标不该是”存一笔钱”,而是”达到一个终值区间”;在80%置信度下,稳健基准组合30年终值大概率落在89万至152万之间。
- 收益率是最敏感的变量,久期是最容易错配的变量,两者都应被显式管理。
- 以上测算基于长期平均假设,实际结果会随市场波动偏离,结论不构成任何收益承诺。
(本文精算测算基于公开利率数据与模型假设,收益率与波动率为长期历史中枢的近似,不代表未来表现,仅供资产配置参考。)