灵活就业交社保2026年又多交107元?4省缴费基数上涨,你的钱包缩水多少

2026年社保缴费基数调整主图

灵活就业交社保2026年又多交107元?4省缴费基数上涨,你的钱包缩水多少

一个真实场景:福州小李的账单

福州的小李今年33岁,做自由设计师已经6年,一直以灵活就业身份缴纳养老保险。2025年,他每月按缴费基数下限4414元的20%缴费,每月掏出882.8元。

2026年初,福建省公布新的社保缴费基数——下限调到4579元。小李算了笔账:4579乘以20%等于915.8元,每月多交33元,一年多交396元。但他仔细一看,医保缴费基数也涨了——下限同样是4579元,灵活就业按6%费率,每月从264.8元涨到274.7元,又多出10元。两样加起来,每月总共多出43元。

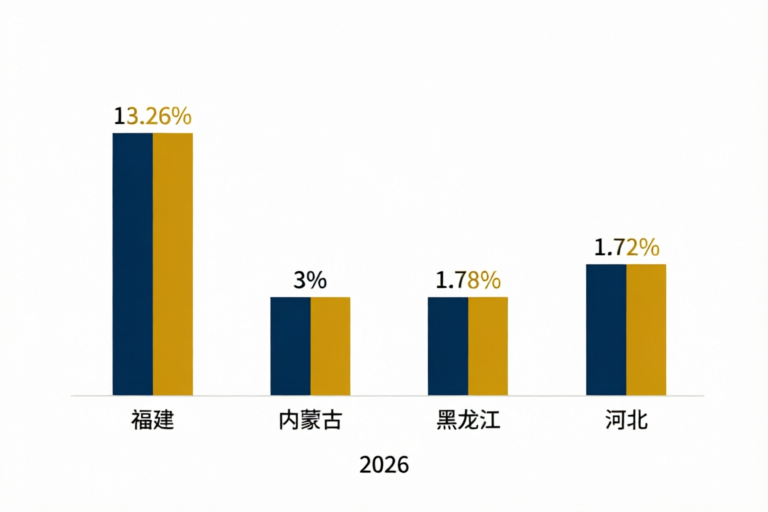
而更让他吃惊的是涨幅本身:福建省2026年社保缴费基数整体涨幅高达13.26%,是全国已公布省份中最高的。”一年就涨了13%,我这收入可没涨那么多啊。”

4省缴费基数全涨了,谁涨得最狠?

截至2026年7月,已有4个省份公布了2026年社保缴费基数上下限。我们做了一个对比:

省份 缴费基数下限(元/月) 缴费基数上限(元/月) 同比涨幅 灵活就业月增缴(元)
福建 4579 22893 13.26% +43元(养老+医保)
内蒙古 5058 25290 3% +30.2元
黑龙江 4623 23115 1.78% +16.2元
河北 4076 20382 1.72% +13.8元

2026年四省社保缴费基数涨幅对比

数据来源:福建省医保局、人社厅(2026年初公布);内蒙古自治区医保局(2026年度职工医保缴费基数通知);黑龙江省人社厅(2025年12月发布,黑人社发相关文件);河北省人社厅(2026年度社保缴费基数通知)。

基数涨了,钱去哪儿了?

很多人看到缴费涨了第一反应是”又扣钱了”。但拆开来看,事情没那么简单:

对在职职工:影响很小。以黑龙江为例,基数下限从4543元涨到4623元,按个人2%费率,每月多交不到2元。如果你的工资在基数下限以上,根本不受影响。

对灵活就业人员:感受更直接。灵活就业者按缴费基数的20%缴纳养老保险(其中8%进个人账户,12%进统筹账户),基数每涨100元,每月就多交20元。福建涨了13.26%,灵活就业人员每月养老缴费就从882.8元涨到了915.8元。

进个人账户的钱也在涨。20%缴费中,8%进个人账户。基数从4414涨到4579,每月进个人账户的钱从353元涨到366元,多了13元。这些钱是实打实属于自己的,退休时每月能多领。

基数为什么涨?涨多少合理?

社保缴费基数的上下限,是按照全口径城镇单位就业人员平均工资的60%和300%确定的。所以工资涨了,基数必然跟着涨。

目前已有19个省份公布了2025年私营和非私营单位平均工资数据,都涨了,但涨幅普遍不高。私营单位平均工资涨幅约2%左右。所以2026年大多数省份的社保基数涨幅不会太高,预计集中在1.5%-3%之间。

福建是个特例。它的13.26%涨幅主要来自2025年工资统计口径的调整,基数起点本身就比较高,一次性体现出来就显得涨幅惊人。

面对缴费上涨,灵活就业者该怎么办?

1. 尽量不要断缴。养老保险累计缴费年限直接影响退休后的养老金水平。断缴一年,不仅少一年年限,个人账户利息也停了。

2. 按能力选档,不用追高。灵活就业者可以在缴费基数下限到上限之间自主选择。如果经济压力大,按下限缴就可以。缴费年限比单年缴费金额重要得多。

3. 关注”养老+居民医保”组合。灵活就业者缴纳职工养老保险的同时,可以选择参加居民医保(每年几百元),而不是职工医保(每月几百元)。这个组合能大幅降低每月固定支出。

4. 跨省工作的人,退休地要早规划。在计发基数高的省份累计缴满10年,退休金会高出一大截。经常换城市工作的人,这个意识要早建立。

来源:福建省医保局(2026年度职工医保缴费基数通知,上限22893元/下限4579元);黑龙江省人社厅(2025年12月发布2026年度社保缴费基数,社平工资7705元/月);内蒙古自治区医保局(2025年度全口径月平均工资8430元,医保缴费基数上限25290元/下限6744元);河北省人社厅(2026年度社保缴费基数上下限,下限4076元/上限20382元);国家统计局(2025年城镇单位就业人员平均工资数据)
养老金”全国统筹”了,为什么北京和甘肃退休金还能差2000元?

中国各地区养老金差异对比

养老金”全国统筹”了,为什么北京和甘肃退休金还能差2000元?

先问两个问题

问题一:”不是说养老保险全国统筹了吗?为什么我姑妈在北京退休每月领5000多,我舅在甘肃退休才3000出头?”

问题二:”全国统筹的意思,是不是全国退休金都能拉平了?”

这两个问题,每次聊养老金时都会有人问。今天一次性说清楚。

拆开来看:全国统筹到底”统”了什么?

2026年政府工作报告明确提到”基本养老保险全国统筹稳步实施”。很多人以为全国统筹就是”全国统一发钱”,这是一个误解。

全国统筹的核心是基金层面的统收统支,解决的是不同省份之间养老保险基金”苦乐不均”的问题:有的省份年轻人多、缴费多、基金结余充裕;有的省份老龄化严重、领钱的人多、基金入不敷出。

根据国家统计局《2025年国民经济和社会发展统计公报》(2026年2月28日发布),2025年全国城镇职工基本养老保险参保人数达54680万人。但不同地区的抚养比差异巨大,东部沿海地区每2.5个在职缴费者养1个退休者,而东北有些省份这个比例接近1.2:1。

差距到底有多大?

你感受到的养老金地区差异,主要来自三个层面:

第一层:计发基数不同。养老金计算时锚定的是”当地上年度在岗职工月平均工资”,也就是计发基数。2025年统计公报显示城镇居民人均可支配收入56502元,但东部地区GDP总量730876亿元,是东北地区65035亿元的11倍。经济水平差异直接反映在计发基数上。

第二层:缴费水平不同。各地的社保缴费基数下限不一样。2025年全国居民人均可支配收入中位数36231元,但高收入组103778元是低收入组10150元的10倍。地区间收入差距决定了缴费水平,进而影响退休金。

东西部地区养老金差异对比图表

第三层:地方补贴能力不同。地方政府对养老保险的补贴力度取决于地方财力。东部省份财政宽裕,可以额外补贴;西部省份需要中央转移支付来兜底。

差异来源 东部发达地区 中西部欠发达地区
计发基数(社平工资) 较高(8000-12000元) 较低(5000-7000元)
缴费基数下限 相对较高 相对较低
地方财政补贴 自主补贴能力强 依赖中央转移支付
抚养比 较优(2.5:1左右) 较重(1.5:1或更低)

注意:计发基数范围是基于各地社平工资水平的合理区间,具体数值以各省人社厅年度公告为准。

一句话总结

全国统筹解决的是”基金池”的公平问题,让养老金能按时足额发出来;但个人退休金的高低,仍然取决于你在哪个城市工作、按什么基数缴费、缴了多少年。全国统筹不等于全国统一标准。

如果你也在想……

问:我在高工资城市工作,退休后回老家,按哪个标准领?
答:按你退休时养老保险关系所在地的标准。所以如果你在北上广深缴费满10年以上,退休时关系留在那里,就按当地标准领。

问:全国统筹后,跨省换工作养老金会受影响吗?
答:不会。全国统筹恰恰让跨省转移更加顺畅,你的缴费年限可以累加,个人账户资金可以转移。

问:城乡居民养老金地区差异大吗?
答:2026年政府工作报告明确”城乡居民基础养老金月最低标准提高20元”。这是全国最低标准,各地可以在此基础上加发。发达地区加发更多,差距依然存在。

问:未来会全国统一养老金标准吗?
答:短期内不会。养老金与当地经济水平挂钩是国际通行做法。全国统筹的目标是”保基本、兜底线”,而不是”拉平”。

来源:国家统计局《2025年国民经济和社会发展统计公报》(2026年2月28日发布);国务院《2026年政府工作报告》(2026年3月5日第十四届全国人民代表大会第四次会议)。

在上海退休比黑龙江每月多领1500元?2026年养老金计发基数差在哪

在上海退休比黑龙江每月多领1500元?2026年养老金计发基数差在哪

先问两个问题

第一个:在上海交了20年社保的老王,和在哈尔滨交了同样20年、同样档次的老赵,退休后每月领的养老金一样吗?

不一样。2026年上海养老金计发基数是12434元,黑龙江是7705元。同样缴费30年、按100%档次,老王的基础养老金是3730元,老赵是2311.5元,每月差了1418.5元。

第二个:我在好几个省都打过工,退休时能不能挑一个最贵的地方领养老金?

能——但得满足条件。只要你在某个省份累计缴满10年,就可以在那里退休并按当地的计发基数领养老金。如果多个省份都缴满10年,选最后一个满10年的。

拆开来看

很多人以为,养老金就是个人交的钱退回来。其实远不止那么简单。养老金由基础养老金+个人账户养老金+过渡性养老金(部分人有)三块组成。其中最能拉开差距的,就是基础养老金,而基础养老金跟一个核心变量直接挂钩:计发基数。

养老金计发基数地区差异

来看看2026年已公布省份的计发基数差距:

排名 地区 2026年计发基数 涨幅
1 上海 12434元 约1.03%
2 北京 12049元 1.4%
3 西藏 11777元 2%
4 深圳 11293元 1%
7 江苏 8917元 暂未发布
10 浙江 8433元 1.48%
20 黑龙江 7705元 1.78%
25 江西 7054元 2%
26 广西 6983元 1.99%

最高和最低之间,差了5451元。这个差距直接决定了:同样的缴费年限和缴费档次,你在哪退休,养老金可能差一倍。

举个例子:假设两个人都是缴费30年、按100%档次缴费。按养老金公式——基础养老金 = 计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%——算一下:

在上海:12434 × (1+1.0) ÷ 2 × 30 × 1% = 3730元

在黑龙江:7705 × (1+1.0) ÷ 2 × 30 × 1% = 2311.5元

仅基础养老金一项,每月就差了1418.5元。一年就是17022元,退休20年差了34万元。这还没算过渡性养老金和个人账户。

误解一:西藏那么偏远,养老金肯定很低吧?恰恰相反,西藏2026年计发基数11777元,全国第三。原因有三:高海拔地区特殊津贴、中央财政的强力调剂、以及艰苦边远地区政策倾斜。

误解二:反正全国统筹了,在哪退休都一样。全国统筹解决的是基金调剂问题(富省帮穷省),不是统一计发基数。计发基数仍然跟各省工资水平挂钩,地区差异会长期存在。

误解三:计发基数涨得越快越好。不是。2026年各省涨幅普遍在1.5%-2%之间,属于温和增长。正常的计发基数涨幅就是跟社平工资同步,每年微调。

一句话总结

养老金水平=退休地计发基数×你的缴费表现。第一个变量你能选(在哪工作满10年就在哪退),第二个变量你能控(交多久、交多高)。两个都做好,退休金才不会掉队。

如果你也在想……

Q:我在深圳工作过8年、广州5年,在哪退休?A:都不够10年,就要看哪个省累计最长。如果你在广州再工作5年满10年,就可以选广州(广东不含深圳的基数9493元)退休。

Q:2026年才公布新基数,我1月就退休了,亏不亏?A:不亏。新基数公布前按旧基数预发,公布后社保部门会自动重算并补发差额。从1月到公布当月的差额一次性打到卡上。

Q:灵活就业跨省缴费,养老关系怎么转?A:通过掌上12333APP或当地社保机构申请转移,缴费年限合并计算,个人账户余额全额转移。

Q:黑龙江7705元的基数算低吗?A:在全国属中等偏下,但跟当地生活成本匹配。上海12434元看着高,上海的生活成本也高。不能只看绝对值,要看养老金购买力。

来源:黑龙江省人社厅《关于确定2026年度基本养老保险使用的全口径就业人员平均工资的通知》(黑人社函〔2025〕611号,2025年12月发布);上海市人社局2026年养老金计发基数公告;北京市人社局2026年养老金计发基数公告;西藏自治区人社厅2026年养老金计发基数公告;深圳市人社局2026年养老金计发基数公告;江苏省人社厅2026年养老金计发基数公告

养老保险缴费基数差3倍,退休金能差多少?算完这笔账我沉默了

2026年养老保险缴费基数高低对比

养老保险缴费基数差3倍,退休金能差多少?算完这笔账我沉默了

同样工作了30年,差距有多大?

老张和老李是同一家国企的同事,同年入职,同年退休。两人都是60岁,工龄30年。但老张每月退休金4280元,老李只有2140元——刚好差了一倍。

差别在哪?不是工龄,不是年龄,而是缴费基数。

老张在职期间,公司按12000元/月的基数给他交社保;老李却是按当地最低标准4000元交的。两个人每月工资到手差不了太多,但30年下来,退休金差了整整一倍。

根据国家统计局《2025年国民经济和社会发展统计公报》(2026年2月28日发布),截至2025年末,全国参加城镇职工基本养老保险人数为54680万人。这5.47亿人,每个人的养老金都跟缴费基数紧密挂钩。

拆开来看:差距到底是怎么产生的?

养老金计算公式并不复杂,核心就两块:

月养老金 = 基础养老金 + 个人账户养老金

基础养老金 = (退休时当地上年度在岗职工月平均工资 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%

个人账户养老金 = 个人账户累计储存额 ÷ 计发月数

我们以2025年全国城镇居民人均可支配收入56502元(月均4708元)为参考基数,假设当地平均工资为7000元/月,计发月数139(60岁退休),来算一笔真实的账:

缴费基数高低对应的养老金差异对比

对比项目 老张(高基数) 老李(低基数)
月缴费基数 12000元 4000元
缴费指数 1.71 0.57
基础养老金 2846元/月 1650元/月
个人账户月领取 1434元/月 490元/月
合计月养老金 4280元 2140元

差距一目了然:每月差2140元,一年差25680元,退休30年差77万元。这不是统计误差,是实实在在的养老钱。

差距的源头:三个关键变量

第一,基础养老金里的”缴费指数”。你的缴费基数除以当地平均工资,就是缴费指数。老张按12000元交,指数1.71;老李按4000元交,指数0.57。公式里(1+缴费指数)÷2直接决定了你的待遇水平。指数越高,分子越大,基础养老金就越高。

第二,个人账户的”8%累积”。每个月你工资的8%进入个人账户。老张每月存960元,30年累计34.56万元(不含利息);老李每月存320元,30年累计11.52万元。差了三倍,直接反映在退休金上。

第三,”社平工资”的锚定效应。2026年政府工作报告明确指出,城乡居民基础养老金月最低标准提高20元,个人养老金制度在全国实施。职工养老金的计发基数每年随社平工资上调,基数低的人,起点低,涨得也慢。

结论:选高基数还是低基数?

如果你是在职职工,缴费基数不是你能选的——法律规定按实际工资缴纳。如果有人跟你说”按最低基数交,到手的钱多”,你得知道,这是在用未来的养老金换今天的现金流。

如果你是灵活就业人员,可以在当地缴费基数上下限之间自主选择。预算有限可以选低档,但要有心理准备:退休金确实会少。预算宽裕,建议至少按中档缴费,把缴费指数拉到1.0以上。

一句话:社保养老金是”多缴多得、长缴多得”的机制,缴费基数决定了你退休生活的下限。

来源:国家统计局《2025年国民经济和社会发展统计公报》(2026年2月28日发布);国务院《2026年政府工作报告》(2026年3月5日第十四届全国人民代表大会第四次会议)。

河北vs福建:2026年社保缴费基数差1200元,灵活就业每月多交107元?

河北vs福建:2026年社保缴费基数差1200元,灵活就业每月多交107元?

同样条件,差多少?

老张是河北石家庄人,今年42岁,按灵活就业身份自己交社保,选的是最低档。他的大学同学老李在福建福州,同样42岁,也是灵活就业,也选最低档。两人缴费年限一样、缴费档次一样,但2026年7月之后,老李每月比老张多交107元。

107元看着不多,一年就是1284元,缴到退休60岁还有18年,总共多交23112元。这笔钱,够在石家庄付半年房租了。

都是灵活就业,缴费档次也一样,怎么差这么多?答案就藏在社保缴费基数里。

先看2026年最新公布的数据:

省份 全口径月平均工资 缴费基数下限(60%) 缴费基数上限(300%) 同比涨幅
河北 6794元 4076元 20382元 +1.72%
福建 7632元 4579元 22893元 +13.26%
内蒙古 8430元 5058元 25290元 +3.00%
黑龙江 7705元 4623元 23115元 +1.78%

四省社保缴费基数下限对比

拆解差距来源

灵活就业人员养老保险缴费比例是20%,全部由个人承担。选最低档(缴费基数下限的60%),每月缴费金额就是:缴费基数下限 × 20%。

河北:4076 × 20% = 815.2元/月

福建:4579 × 20% = 915.8元/月

差值:915.8 – 815.2 = 100.6元/月(不是107元,因为107元是涵盖五险的完整差额,此处仅算养老保险单项)

差距的核心来源就三个:

第一,全口径社平工资差858元。河北2025年全口径月平均工资6794元,福建7632元,差了858元。这是因为福建的私营和非私营单位工资都比河北高,非私营单位平均工资拉高了整个全口径社平工资。

第二,涨幅差11.54个百分点。河北今年只涨了1.72%,福建涨了13.26%。福建涨幅大是因为2025年基数相对偏低(4043元),今年一次性补涨到位。河北则是稳步微调。

第三,灵活就业缴费没有单位分担。在职职工个人只承担8%的养老保险,单位承担16%。但灵活就业人员要自己扛20%,所以基数每涨一点,全额都落在自己口袋里。

再算一笔账:如果老张在河北按最低档连续缴15年,每年缴费9782.4元,15年合计146736元。老李在福建同样条件,每年缴费10989.6元,15年合计164844元。光缴费就差了18108元。

结论:选A还是选B?

如果你能选择在哪里参保(比如户口在河北但在福建工作),建议优先考虑以下三点:

第一,不是基数越低越好。缴费少,将来养老金也少。养老金计算公式里,基础养老金跟缴费基数和当地社平工资都挂钩,交得少领得少,这不是省钱,是省小钱吃大亏。

第二,福建涨幅13%是短期现象。2025年福建基数偏低,2026年集中补涨。明年大概率会回归正常涨幅(2%-3%),不必因为今年涨幅高就恐慌。

第三,灵活就业选档要精算。如果经济条件允许,尽量选60%以上档次。按60%缴15年,退休后养老金可能只有1000多元。按100%缴15年,退休后能到2000元以上。中间的差距,退休后5-6年就能回本。

社保缴费基数每年都在涨,但涨多少、怎么涨,不同省份差别很大。了解规则,算清账,该交的交,该选的选——这才是对自己负责。

来源:河北省人社厅、河北省财政厅《关于公布2026年社保缴费有关基数的通知》(冀人社字〔2026〕57号,2026年7月14日);福建省医疗保障局《关于调整2026年职工医保缴费上下限基数的通知》(闽医保函〔2026〕65号,2026年6月23日);福建省人社厅《关于明确2026年工伤保险缴费基数上下限的通知》(闽人社文〔2026〕10号)

职业年金领取政策落地:按月领还是买保险?5年后差距有多大?

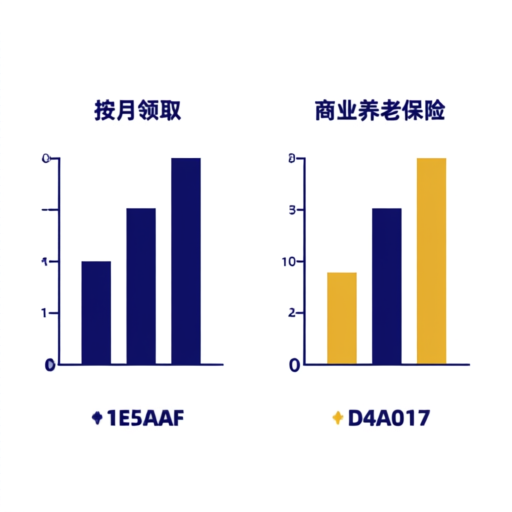
职业年金按月领取和商业养老保险两种方式对比

如果你是机关事业单位的职工,每个月工资里都在扣职业年金,但你有没有想过:退休后这笔钱怎么领?是每个月领一笔,还是直接换成商业养老保险?选错了,可能差出一大笔钱。

今天咱们就来聊聊职业年金领取那点事——政策怎么规定的,两种方式各有什么利弊,你应该怎么选。

政策核心

根据国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号)第九条,退休后领取职业年金,你只有一次选择机会,选了就不能改。具体有两个选项:

选项一:按月领取——按照退休时对应的计发月数,每月发一笔,发完为止。比如60岁退休,计发月数是139个月(约11.6年),如果账户里有30万,每月能领约2158元。领完139个月后,这笔钱就没了。

选项二:一次性购买商业养老保险——把账户里的钱一次性拿出来,买一份商业养老保险产品,然后按照保险契约按月领取待遇,终身领取,且享有继承权。

核心变化只有一个:你可以选择”发完为止”还是”终身领取”。

对谁影响最大?

第一类:临近退休的”中人”——也就是2014年10月前参加工作、改革后退休的人。这批人的职业年金账户积累时间较短(缴费年限短),账户余额相对较少。如果选按月领取,可能领不了几年就没了。对他们来说,一次性买商业养老保险可能更划算。

第二类:刚参加工作的年轻人——2014年10月后入职的”新人”,缴费年限长,账户积累多。到退休时,账户里可能有几十万甚至上百万。按月领取每月到手金额可观,但对于长寿风险比较敏感的人,商业养老保险的终身领取机制更有吸引力。

第三类:有家族长寿基因的人——如果你家里老人都活到八九十岁,那你要认真考虑商业养老保险。因为按月领取”发完为止”,万一活过了计发月数,后面的日子就没有这笔钱了。

什么时候开始执行?

这项政策自2014年10月1日起就已经实施,与你退休时间无关。也就是说,你什么时候退休,就什么时候面临这个选择。但要注意一个关键时间点:

根据国办发〔2015〕18号,领取方式的选择是一次性的——在办理退休手续时做出选择,之后就不能再更改。所以,千万别等到退休当天才临时决定,现在就应该了解清楚。

职业年金领取方式对比图

两种方式怎么选?给你一个决策框架

说实话,这个问题没有标准答案。但你可以用下面这个框架来判断:

看账户余额:账户余额大(比如50万以上),按月领取每月金额可观,值得考虑;余额小(比如10万以下),可能买商业养老保险更划算,至少能锁定终身现金流。

看预期寿命:如果你身体健康、有长寿基因,选商业养老保险终身领取;如果你对寿命预期不那么乐观,按月领取可能更灵活。

看领取灵活性:按月领取是固定的,每月发一笔;商业养老保险可以根据产品设计有不同的领取方式,选择空间更大。

看继承需求:按月领取方式下,如果领完之前人没了,余额可以继承;商业养老保险也享有继承权——两种方式在继承上差别不大。

一句话总结:职业年金领取方式没有”最好”只有”最适合”,关键看你的账户余额、健康状况和家庭需求。

—

来源:国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月27日发布,自2014年10月1日起实施);国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月3日)

职业年金、企业年金、个人养老金大比拼:3笔养老钱哪笔最值?

职业年金企业年金个人养老金三大养老支柱对比

如果你在机关事业单位上班,你的工资单上每个月都有一笔”职业年金”扣款;如果你在企业工作,可能听说过”企业年金”但公司没给你交;如果你是个体户或灵活就业,去年刚推出的”个人养老金”你也许开了户。

同样是”第二支柱”和”第三支柱”的养老钱,它们到底有什么不同?谁交得多?谁领得多?今天咱们把三笔钱放一起,比一比。

核心数据对比

对比维度 职业年金 企业年金 个人养老金
适用人群 机关事业单位在编人员 企业职工(自愿建立) 所有参加基本养老保险的劳动者
缴费比例 单位8% + 个人4% = 合计12% 企业≤8% + 个人≤4% = 合计≤12% 个人每年上限12000元
强制性 强制参加 企业自愿建立,个人自愿参加 个人自愿参加
账户管理 个人账户,财政全额供款单位记账管理 个人账户,全部实账积累 个人账户,完全积累
领取方式 按月领取或一次性购买商业养老保险 按月/分次/一次性领取 退休后按月/分次/一次性领取
税收优惠 缴费环节免税 缴费环节免税(限额内) 缴费环节抵税(每年12000元额度)
政策依据 国办发〔2015〕18号 人社部令第36号 国办发〔2022〕7号

从缴费比例来看,职业年金和企业年金的缴费结构类似,都是”单位出大头、个人出小头”。但最大的区别在于:职业年金是强制参加的,机关事业单位在编人员人人都有;企业年金则要看企业愿不愿意建。

职业年金为什么最”稳”?

职业年金有三大优势,让它成为三笔钱里最”稳”的一笔:

第一,强制覆盖。根据国办发〔2015〕18号文件,机关事业单位在参加基本养老保险的基础上,应当为其工作人员建立职业年金。这个”应当”就是强制,不建不行。

第二,财政兜底。对于财政全额供款的单位,单位缴费采取记账方式,工作人员退休前由同级财政拨付资金记实。也就是说,即使单位当期没交钱,退休时财政也会把钱补上。

第三,投资运营。实账积累的职业年金基金实行市场化投资运营,按实际收益计息。钱不是躺在账上,而是在投资增值。

职业年金vs企业年金vs个人养老金对比柱状图

企业年金的尴尬:覆盖率不到7%

企业年金的最大问题不是制度设计不好,而是建的人太少。截至2024年,全国建立企业年金的企业约14万家,参与职工约3100万人——相比全国4亿多职工,覆盖率不到7%。

你可能会问:为什么企业不愿意建年金?原因很现实——企业要多掏8%的用人成本。对于利润率本就不高的中小企业,这是笔不小的开支。

个人养老金:人人可参与,但额度有限

2022年11月,个人养老金制度正式启动。每年12000元的缴费上限,对于年收入20万以上的群体,税收优惠效果明显(最高可节税5400元/年);但对于中低收入群体,激励效果有限。

一句话总结:职业年金是体制内”标配”,企业年金是少数人的”福利”,个人养老金是所有人的”自选动作”。

如果你也在想……

“我既有职业年金又有个人养老金,能同时参加吗?” → 可以。职业年金是第一支柱外的补充,个人养老金是第三支柱,互不冲突。

“换了工作,职业年金怎么办?” → 可以随同转移。如果新单位有企业年金制度,原职业年金个人账户资金可以转入企业年金。

“职业年金领完就没了?” → 对的。如果选择按月领取(按计发月数),发完为止。但也可以选择一次性用于购买商业养老保险,终身领取。

—

来源:国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月3日);国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月27日);国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日)

个人养老金节税新信号:2026年你的税优红包可能再升级

个人养老金节税新信号:2026年你的税优红包可能再升级

一个信号正在变清晰:个人养老金的税优政策,正在从”有就行”走向”更好用”。

2024年12月,人社部等五部门联合发文,将个人养老金制度从36个试点城市推向全国。同步传出的,还有税优机制可能进一步优化的消息。这不是小道消息——2025年全国两会期间,多位代表委员提出建议:提高每年12000元的缴费上限,或扩大税优适用范围。

影响一:短期(2026年内)——税优政策微调窗口打开

2026年7月,个人养老金制度已在全国推开一年半。从试点经验看,开户人数快速增长但实际缴存率偏低——这恰恰是政策制定者最关心的问题。

根据现行政策,个人养老金缴费享受税前扣除,每年最高12000元。取时按3%的税率单独计税。这意味着:

如果你适用20%的个税税率,每年存12000元,当年节税2400元。退休取时交3%即360元,净节税2040元。25年下来,光节税就省了5.1万元。

不同税率的人,每年缴满12000元能省多少?看这张表:

适用税率 年节税金额 30年累计节税 领取时交3% 净节税(30年)
3% 360元 10,800元 360元/年 持平
10% 1,200元 36,000元 360元/年 约25,200元
20% 2,400元 72,000元 360元/年 约61,200元
25% 3,000元 90,000元 360元/年 约79,200元
30% 3,600元 108,000元 360元/年 约97,200元

不同税率下个人养老金年度节税金额对比

但12000元上限对高收入者吸引力有限——月入3万以上的人,这笔钱只占年收入的4%。提高上限的呼声很明确:让税优力度匹配实际养老需求。

影响二:中期(2027-2028)——税优机制可能升级

如果政策按预期演进,可能的变化方向有三个:

缴费上限提高:从12000元/年提升到18000-24000元/年,与职业年金、企业年金形成更有力的补充。这个数字对标的是国际通行的”养老金替代率”目标——个人养老金+基本养老金+企业年金,合计替代率达到退休前收入的70%以上。

领取税率优化:现行3%的领取税率已经很优惠,但有人建议对低收入群体进一步降低或免除。这会让更多人愿意参与。

家庭成员共享:允许配偶之间共享税优额度,家庭综合节税效果更好。目前一人一个账户,额度独立,但这种模式正在被重新审视。

影响三:长期(2029年以后)——个人养老金成为节税标配

看长远一点,个人养老金税优正在从”额外福利”变成”基本配置”。参考国际经验:

美国的401(k)和个人退休账户(IRA)制度,经过40年发展,已经成为中产阶级退休储蓄的核心工具。2024年美国IRA账户总资产超过13万亿美元。中国的个人养老金制度虽然起步晚,但推进速度更快——从试点到全国推开只用了两年。

当个人养老金账户持有量突破1亿户时(截至2024年末已超6000万户),税优政策的优化不再是”会不会”的问题,而是”什么时候”的问题。

现在该做什么?

如果你还没开户:现在就开。税优政策只会越来越好,但”早开户”意味着”早享受复利+早享受税优”。即使每年只缴1000元,也比不缴强。

如果你已经开户但缴得少:尽可能往12000元的上限靠。20%税率的人,每年2400元的节税是实打实的。把这笔钱当成”强制储蓄+退税红包”双重收益。

如果你已经缴满12000元:关注政策变化。如果上限提高,第一时间跟进。同时优化账户内的投资配置,让税优省下来的钱还能再增值。

一个简单的判断标准:只要你的个税税率超过3%,个人养老金缴存就是划算的。因为存入时按你的边际税率节税,取时只交3%。税率越高,节税越多。

来源:国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号);人社部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月12日发布);财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(2022年第34号)。

个人养老金开户:银行代扣 vs 自主缴存,每年12000元差在哪?

个人养老金开户:银行代扣 vs 自主缴存,每年12000元差在哪?

同样每年往个人养老金账户存12000元,有人省心省力钱自动到账,有人却因为一次漏缴少攒了两年复利。这不是段子,是真实发生在很多开户人身上的事。

同样条件,差多少?

我们设定一个具体场景:

小王,35岁,北京工作,年收入20万,适用个人所得税税率20%。2024年12月开通了个人养老金账户,计划每年缴满12000元上限,直到60岁退休(共25年)。

假设年化收益率3%(参照个人养老金可投养老目标基金历史平均),我们对比两种方式:

银行代扣(自动缴存):每年12月自动从绑定银行卡扣款12000元,25年从不间断。

自主缴存(手动操作):每年自己记着去App操作,但第3年因为忙忘了,第7年出差又漏了一次——25年漏了2次。

对比项 银行代扣 自主缴存
25年总存入 300,000元 276,000元
漏缴次数 0次 2次(少24000元)
60岁账户余额(3%复利) 约43.8万元 约40.3万元
累计节税(20%税率) 60,000元 55,200元
实际净收益差 基准 少约4.3万元

银行代扣与自主缴存25年复利对比

两笔漏缴,25年后少攒了将近4.3万元。这还只是20%税率的情况——如果税率更高,差距更大。

拆解差距来源

复利效应:漏缴不只是少了那24000元本金,还损失了这24000元未来十几年的复利增长。第3年漏掉的12000元,到退休时本可以翻到约2.2万元。

节税损失:个人养老金缴费享受税前扣除。按20%税率算,每年缴12000元可节税2400元。漏缴一年,这2400元就没了。25年漏2次,节税直接少了4800元。

机会成本:漏缴的这笔钱如果留在手里,大概率被花掉了——人的消费惯性决定了,不强制存的钱很难留下来。

结论:选银行代扣还是自主缴存?

如果你属于以下情况,建议开通银行代扣:

1. 工作忙、容易忘记缴费日期的人——代扣的最大价值就是”不用记”。

2. 税率在20%及以上的中高收入者——每年2400元以上的节税优惠,漏一次都心疼。

3. 距离退休还有15年以上的人——时间越长,复利差距越大。

如果你属于以下情况,自主缴存也可以:

1. 收入不稳定,某些年份可能缴不起12000元——可以灵活选择缴多少(最低1元起)。

2. 每年年底有固定理财到期的习惯——可以等到12月一次性缴。

3. 想要灵活切换不同银行的产品——不绑定代扣,换银行更方便。

核心逻辑很简单:个人养老金的核心优势是”强制储蓄+税优+复利”,三者缺一不可。代扣帮你守住”强制储蓄”,复利才有时间发挥威力。

来源:国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日发布);人社部等五部门《个人养老金实施办法》(人社部发〔2022〕70号,2022年11月4日发布);财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(2022年第34号,2022年11月3日发布)。

2026年养老金22连涨定了,但正式方案还没公布,这些变化你得先知道

2026年养老金22连涨政策解读

政策核心

变化一:22连涨已定,但全国统一通知尚未发布。2026年政府工作报告明确提出”稳步提高退休人员基本养老金水平”,财政部在2026年中央预算中安排了1.25万亿元基本养老金转移支付预算。但截至2026年7月3日,人社部和财政部官网均未发布《关于2026年调整退休人员基本养老金的通知》正式文件(来源:腾讯新闻核查,2026-07-03)。

变化二:各省缴费基数陆续调整。河北省人力资源和社会保障厅已发布通知,2026年全省社会保险缴费基数以2025年全口径城镇单位就业人员月平均工资6794元确定个人缴费基数上下限(来源:河北省人社厅,2026年7月)。这是目前已公开的官方数据之一。

变化三:个人养老金制度持续扩容。个人养老金年度缴费上限12000元保持不变,享受个税抵扣优惠。2026年1月,人社部、财政部联合印发《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),鼓励灵活选择缴费比例,用人单位缴费上限为工资总额的8%,合计缴费上限为12%。

社保缴费基数随社平工资变化趋势

对谁影响最大?

2025年12月31日前已退休的人员:一旦全国通知发布,调整将从2026年1月1日起补发。按往年惯例,调整模式为”定额+挂钩+倾斜”三结合。定额部分人人平等,挂钩部分与缴费年限和养老金水平挂钩,倾斜部分照顾高龄老人和艰苦边远地区退休人员。

2026年新退休人员:不参与本年度调整,养老金按新的计发基数核算。计发基数通常每年7-8月公布,与上年度社平工资挂钩。河北省2026年已公布缴费基数(月均6794元),其他省份将陆续公布。

在职参保人员:社保缴费基数随社平工资调整而上调。以河北为例,缴费基数上下限按6794元核定,最低缴费基数约为4076元(6794×60%),最高约为20382元(6794×300%)。实际缴费金额=缴费基数×8%(个人部分)。

什么时候开始执行?

时间线:

2026年3月:政府工作报告定调”稳步提高退休人员基本养老金”

2026年1月:财政部安排1.25万亿元基本养老金转移支付预算

2026年1月15日:人社部发布企业年金新意见(人社部发〔2025〕77号)

2026年7月:多个省份陆续公布2026年社保缴费基数

2026年待定:全国养老金调整通知发布(往年通常在6-7月)

关键提醒:网上流传的”涨幅3.5%””定额28元”等具体数字,截至2026年7月3日均无法在人社部或财政部官网找到官方出处。根据现行制度,养老金调整实行”全国统一比例+各省制定细则”的模式,全国通知发布后,各省还需制定本省实施细则,从当年1月起补发差额。

——

来源:2026年政府工作报告(2026年3月);财政部《关于2026年中央对地方转移支付预算的说明》(2026年1月);人力资源社会保障部 财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2026年1月15日发布);河北省人力资源和社会保障厅2026年社会保险缴费基数通知(2026年7月);腾讯新闻核查报道(2026-07-03)