同一张社保卡,上海领1490元老家领123元?差距到底怎么来的

同一张社保卡,上海领1490元老家领123元?差距到底怎么来的

同样是城乡居民养老保险,同样是交了15年,为什么有的人每月领1490元,有的人只能领123元?这个差距,比你想象的还要大。

先问两个问题

我交了15年社保,退休后每月能领多少?

这取决于你在哪个城市退休。2024年,上海城乡居民基础养老金最低标准是1490元/月,北京是961元/月,而很多中西部省份只有123元/月。同样交了15年,差距超过12倍。

那我换个城市退休不就行了?

没那么简单。城乡居民养老保险的退休地,跟你户口所在地直接挂钩。如果你户口在河南,在上海工作交了15年居民养老保险,退休后还是按河南的标准领。职工养老保险才有跨省转移接续的可能。

拆开来看

差距一:基础养老金——各地标准天差地别

居民养老保险的养老金由两部分组成:基础养老金(政府定标准)+ 个人账户养老金(看你自己交了多少)。

基础养老金这块,完全是地方财政说了算。2024年全国最低标准是123元/月,但上海直接提到了1490元,是全国的12倍。北京961元,天津329元,西藏245元,江苏228元。其余20多个省份,基本都是123元出头。

差距二:缴费补贴——交同样的钱,补贴差几倍

你每年交500元,上海给你补贴200元,而有些省份只补贴30元。等你退休时,这些补贴加上利息,累积起来又是一笔不小的差距。

差距三:职工养老金——城市间差距更大

职工养老保险的差距比居民养老保险更夸张。2024年各省企业退休人员月人均养老金水平差异巨大,经济发达省份普遍在4000元以上,而一些中西部省份在2500-3000元之间。这背后是缴费基数上限的差异——上海2024年社保缴费基数上限是36549元/月,而有些省份只有1万多元。
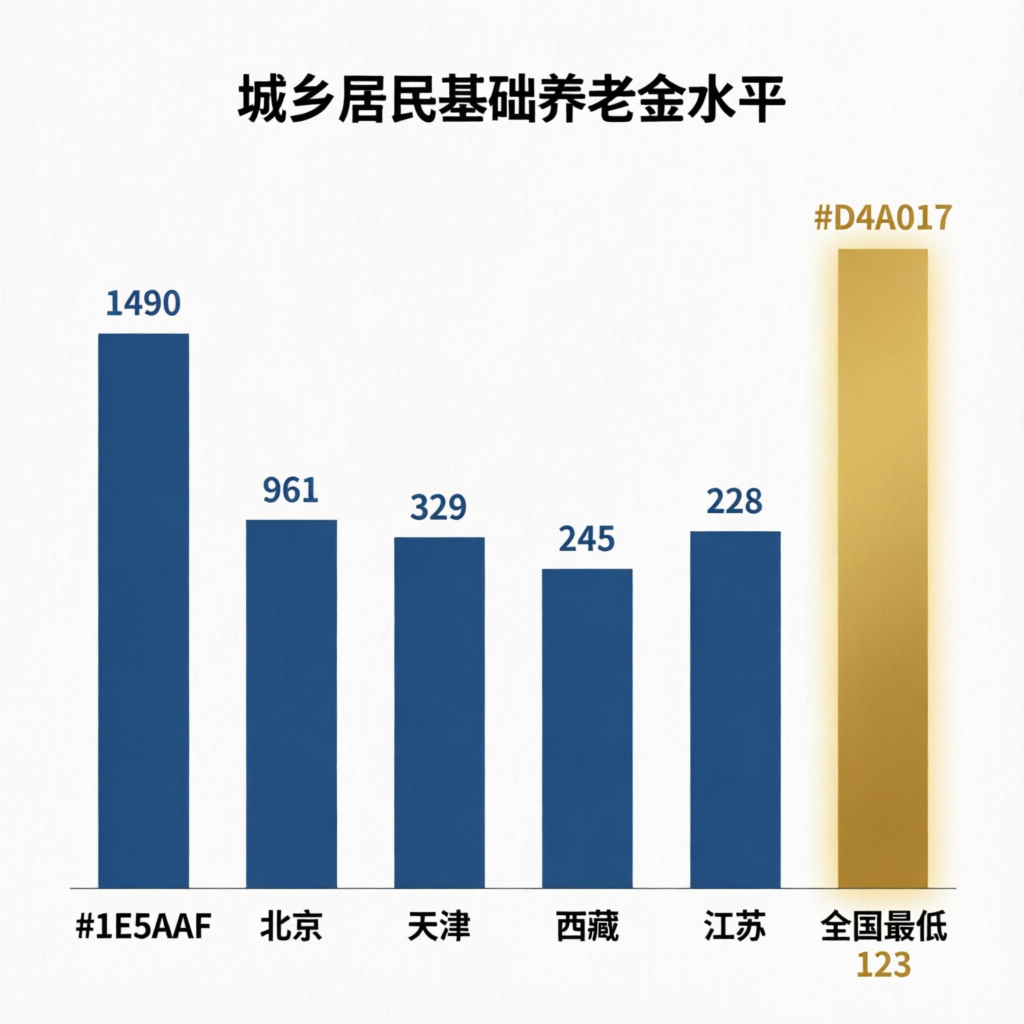
2024年各地城乡居民基础养老金对比图

城市/省份 2024年城乡居民基础养老金(元/月) 与全国最低标准差距
上海 1490 12.1倍
北京 961 7.8倍
天津 329 2.7倍
西藏 245 2.0倍
江苏 228 1.9倍
全国最低标准 123 1.0倍

一句话总结

退休地在哪,比交了多少钱更重要。同样是城乡居民养老保险,选对城市,退休后的收入可以差12倍。这不是多交钱能解决的,是制度设计决定的。

如果你也在想……

我是农村户口,是不是只能按最低标准领?

不一定。如果你在城里工作,通过单位参加了职工养老保险,退休后按职工标准领,跟户口没关系。但如果你只参加了居民养老保险,那就按户口所在地标准。

换了城市工作,以前交的社保会白费吗?

职工养老保险可以跨省转移接续。你每换一个城市,都可以把之前的缴费记录合并过来。退休时按最终退休地的标准计算养老金,但之前的缴费年限和金额都会算进去,不会白费。

有什么办法能提高我的养老金?

三个办法:一是尽量参加职工养老保险而不是居民养老保险,缴费基数越高越好;二是缴费年限越长越好,尽量不要断缴;三是如果条件允许,在经济发达城市退休,基础养老金水平更高。

2025年这个差距会缩小吗?

2025年全国城乡居民基础养老金最低标准从103元提高到123元,这是国家层面在缩小差距。但像上海、北京这些城市也在同步调整自己的标准,所以绝对差距短期内不会明显缩小。缩小地区差距是一个长期过程。

来源:上海市人社局《关于2024年调整本市城乡居民养老保险基础养老金标准的通知》(2024年7月);北京市人社局《关于2024年调整本市城乡居民基本养老保险基础养老金和老年保障福利养老金标准的通知》(2024年7月);人社部《关于2024年提高全国城乡居民基本养老保险基础养老金最低标准的通知》(2024年);2025年国务院政府工作报告(2025年3月,明确城乡居民基础养老金最低标准提高至123元)
2025延迟退休+养老金上调:3个变化直接影响你的钱袋子

2025延迟退休+养老金上调:3个变化直接影响你的钱袋子

2025年,社保领域迎来了两项重磅变化:延迟退休正式落地,养老金也迎来了第21年连续上涨。这两件事,对每个正在缴费和已经退休的人,影响都实实在在。

政策核心

变化一:延迟退休从2025年1月1日起实施

根据2024年9月13日全国人大常委会通过的《关于实施渐进式延迟法定退休年龄的决定》,从2025年1月1日起,男女职工法定退休年龄开始逐步延迟——

  • 男职工:从60岁逐步延迟到63岁,用15年时间完成,每4个月延迟1个月
  • 女职工(原50岁退休):从50岁逐步延迟到55岁,用15年时间完成,每2个月延迟1个月
  • 女干部(原55岁退休):从55岁逐步延迟到58岁,用15年时间完成,每4个月延迟1个月

变化二:2025年养老金上涨约3%

2024年12月,人社部、财政部联合发布《关于2025年调整退休人员基本养老金的通知》,明确2025年企业和机关事业单位退休人员基本养老金总体调整水平为2024年退休人员月人均基本养老金的3%左右。这是养老金连续第21年上涨。

变化三:病残津贴新规取代退休前退职制度

从2025年1月1日起,人社部发[2024]49号《企业职工基本养老保险病残津贴暂行办法》正式实施。未达到退休年龄但完全丧失劳动能力的参保人员,可以按月领取病残津贴,替代了过去退职制度。

养老金连续21年上涨趋势图

对谁影响最大?

即将退休的60后70后

如果你在2024年底已经接近退休年龄,影响相对较小——延迟是按月逐步推进的,不是一步到位。比如一位1965年1月出生的男职工,按原规定2025年1月退休,按新规定只延迟了1个月,影响几乎可以忽略。

但如果你还差3-5年退休,就需要重新规划了。比如一位1970年出生的女职工(原50岁退休),按新规每2个月延迟1个月,实际退休年龄会比原计划晚2-3年。

正在缴费的年轻人

对80后、90后来说,延迟退休的影响是长期的。好处是缴费年限更长,个人账户积累更多,退休后每月领取的养老金也更高。坏处是领养老金的时间推迟了。

已经退休的人

已经退休的人员不受延迟退休影响,但养老金上调3%是实实在在的好消息。假设一位退休人员2024年每月领3000元,2025年调整后每月增加约90元,一年下来多领1000多元。

群体 延迟退休影响 养老金上调影响
已退休人员 不受影响 2025年每月增加约3%
2025年退休人员 按月延迟,影响较小 2025年底参与调整
3-5年内退休者 延迟1-3年,需重新规划 缴费增加,养老金更高
80后90后 最终退休年龄延迟3-5年 个人账户积累更多

什么时候开始执行?

  • 延迟退休:2025年1月1日起,15年过渡期
  • 养老金上调:2025年1月1日起补发,各地在2025年7月前落实到位
  • 病残津贴:2025年1月1日起,同步实施

已经退休的人,2025年1月起的养老金差额会在各地实施方案出台后一次性补发到账。如果你还没收到,可以关注当地人社局的公告,一般不会晚于7月底。

你现在该做什么?

  1. 查一下自己的退休年龄:用12333官方渠道的法定退休年龄计算器,输入出生年月就能知道新退休时间
  2. 核对养老金到账情况:2025年7月后,确认养老金是否按新标准发放,差额是否补发到位
  3. 如果还没退休:算一下延迟退休后自己多缴几年社保,退休后每月能多领多少——缴费年限越长,养老金越高
  4. 关注病残津贴政策:如果家庭中有未退休但丧失劳动能力的人,可以去当地社保经办机构咨询病残津贴申请条件

这些变化不是什么坏消息——延迟退休是渐进式的,不会让人突然多干好几年;养老金上涨是实实在在的钱。关键是你得知道自己的情况,提前规划。

来源:全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过);人社部、财政部《关于2025年调整退休人员基本养老金的通知》(2024年12月发布);人社部发[2024]49号《企业职工基本养老保险病残津贴暂行办法》(2024年11月发布,2025年1月1日实施)

交满15年社保就能退休?这3个真相,90%的人搞错了

交满15年社保就能退休?这3个真相,90%的人搞错了

先问两个问题

问题一:”我社保交满15年了,是不是可以停缴,坐等退休拿钱了?”

问题二:”交满15年和交满30年,退休金差别大吗?反正最低门槛是15年,多交也没用吧?”

这两个问题,是社保咨询窗口最常被问到的。如果你也有类似的想法,下面这3个真相,可能会颠覆你的认知。

拆开来看

真相一:15年只是”入场券”,不是”毕业证”。

根据国发〔2015〕2号文件,参加基本养老保险的个人,达到法定退休年龄时累计缴费满15年的,按月领取基本养老金。注意这里的表述——”满15年”是领取资格的最低门槛,但绝不是让你交满就走人的意思。

在职职工只要还在工作,单位就必须依法为你继续缴纳社保,直到退休。这不是你可选的,是劳动合同法规定的义务。你个人想停,单位也不能停。

真相二:多交一年,养老金就多出一截。

养老金是怎么算的?国发〔2015〕2号写得清清楚楚:基础养老金以当地上年度在岗职工月平均工资和本人指数化月平均缴费工资的平均值为基数,缴费每满1年发给1%。

翻译成人话:你交15年,基础养老金就是15%的基数;交30年,就是30%的基数。翻一倍。

不仅如此,个人账户养老金也在涨。你每月工资的8%进入个人账户,交得越久,账户余额越多。退休时个人账户余额除以计发月数,就是每月个人账户养老金。

算笔账:月缴费工资8000元,个人账户每月进账640元(8000×8%)。

交15年:640×12×15=115200元(本金),60岁退休每月领:115200÷139≈829元。
交30年:640×12×30=230400元(本金),60岁退休每月领:230400÷139≈1658元。
光个人账户部分,每月就差829元,一年差近10000元。

这还没算基础养老金的差异,也没算投资收益。实际差距只会更大。

缴费15年vs30年养老金差距对比

真相三:缴费年限短,退休后每年涨得也少。

每年养老金调整,都有一个”挂钩调整”部分,跟你缴费年限直接挂钩。缴费年限越长,调整时加的金额越多。比如某省2024年调整方案中,缴费年限每满1年每月增加2元。交15年加30元,交30年加60元——每年调整的差距还会持续累积。

一句话总结

15年是社保的”最低消费”,不是”封顶额度”。只要还在上班,就继续交,每多交一年,退休后每个月都能多拿钱。

如果你也在想……

Q:自由职业者灵活就业,交满15年可以停吗?
A:灵活就业人员缴费是自愿的,交满15年达到退休年龄可以领养老金。但同样的道理,多交多得,只交15年退休金会比较低。建议根据自己的经济能力尽量多交。

Q:中间断缴过,会影响养老金吗?
A:累计缴费年限不受影响,断缴期间的年限不会清零。但中断时间越长,累计年限越短,退休金自然越少。另外,医保断缴可能影响就医报销,这点要特别注意。

Q:不同城市交的社保,退休时怎么算?
A:根据国发〔2015〕2号,跨统筹范围流动时养老保险关系和个人账户储存额随同转移,缴费年限累计计算。退休地一般以最后缴费满10年的地方为准,不满10年的转回户籍地。

Q:退休时还差几年才满15年怎么办?
A:可以延长缴费至满15年。如果是在《社会保险法》实施前参保的,延长缴费5年后仍不足15年,可以一次性补缴至满15年。

缴费年限 个人账户本金(月薪8000) 60岁每月个人账户养老金 基础养老金(估算)
15年 115,200元 约829元 约15%基数
25年 192,000元 约1,381元 约25%基数
30年 230,400元 约1,658元 约30%基数
35年 268,800元 约1,934元 约35%基数

上表可以看出:15年和30年,光个人账户养老金每月就差829元,一年差近10000元。加上基础养老金翻倍,实际差距可能是每月2000元以上。

社保不是交够了就完事。你交的每一分钱,都在给退休后的自己存底气。15年是起点,不是终点。

来源:国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号),2015年1月3日发布。计发月数表出自该文件附件。

职业年金新规落地:你每月多缴的钱,退休后能翻几倍拿回来?

职业年金新规落地:你每月多缴的钱,退休后能翻几倍拿回来?

政策核心

职业年金,是机关事业单位工作人员在基本养老保险之外的第二层养老金。2015年国务院一纸文件(国发〔2015〕2号)把它定了下来,自2014年10月1日起正式实施。到现在,这项制度已经运行了超过11年,覆盖了全国数千万机关事业单位职工。

这套制度的框架很简单,三个核心变化你要知道:

变化一:缴费不再”可选”。职业年金是强制性的。只要你是在编的机关事业单位工作人员,单位和你就必须缴费,没得商量。

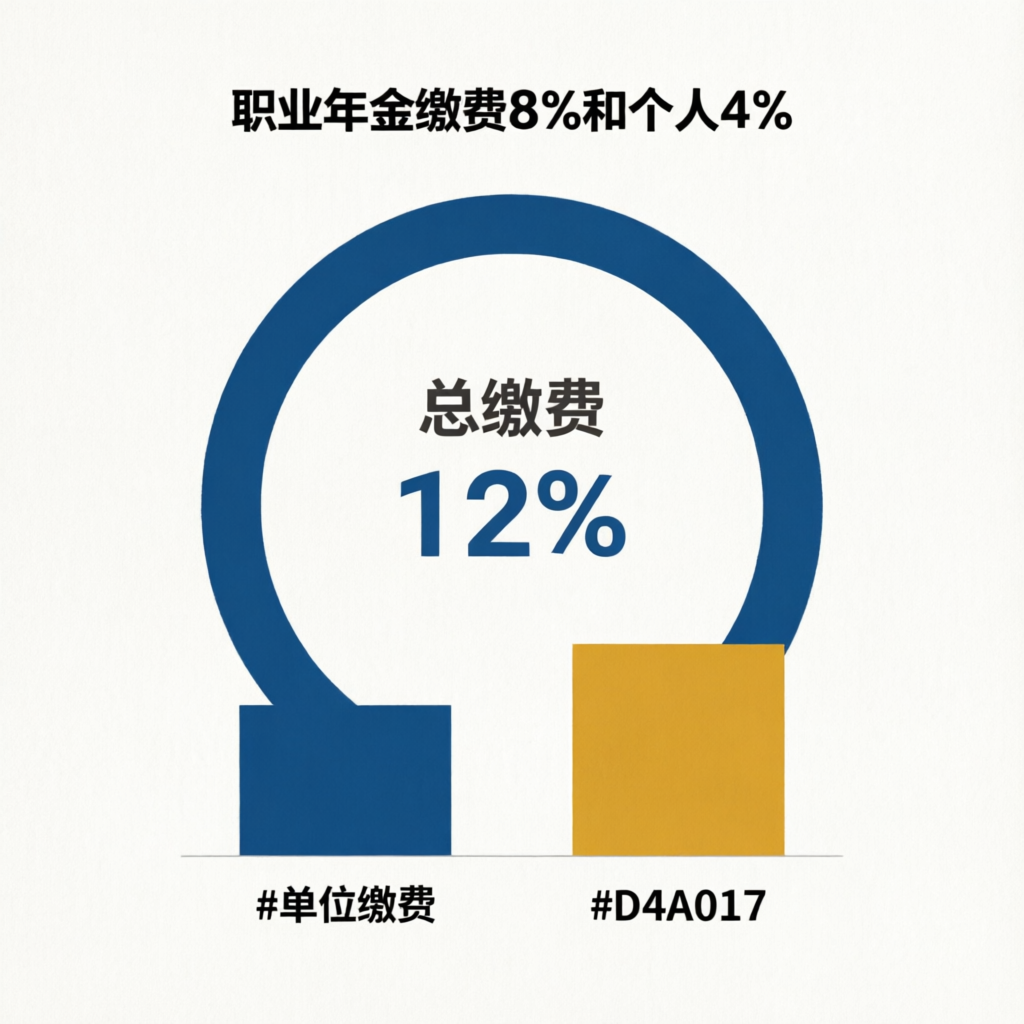
变化二:钱从两个口袋出。单位按本单位工资总额的8%缴费,你个人按本人缴费工资的4%缴费。两项加起来,每个月往你职业年金账户里存12%的工资。

变化三:退休后按月领,不是一次性。这笔钱不是退休后一把拿走,而是像基本养老金一样,按月发到你手上。发多少、发多久,取决于你账户里有多少钱、退休时选了哪种领取方式。

具体怎么算?

举个例子让你心里有数:假设你在机关事业单位工作,月缴费工资8000元。

单位每月给你存:8000 × 8% = 640元
你个人每月扣:8000 × 4% = 320元
每月合计入账:960元

一年下来就是11520元。假如你工作30年,不考虑投资收益,账户本金就有34.56万元。如果算上职业年金的投资运营收益(职业年金基金实行市场化投资运营),实际余额会更高。

退休后,这笔钱按月领取。根据国发〔2015〕2号附件,60岁退休的计发月数是139个月。如果账户里有50万元(含投资收益),每月职业年金大约能领:500000 ÷ 139 ≈ 3597元。

这笔钱,是在你基本养老金之外的额外收入,完全是第二层保障。

职业年金缴费比例对比:单位8%+个人4%=12%

对谁影响最大?

分三类人群来看:

第一类:2014年10月后参加工作的”新人”。你们从一开始就同时缴纳基本养老保险和职业年金,退休时两笔钱一起领。缴费年限越长,职业年金账户余额越高,退休后每月能多拿的就越可观。对你们来说,职业年金是纯增量收益。

第二类:2014年10月前参加工作、之后退休的”中人”。你们在改革前已经工作了一段时间,改革后开始缴纳职业年金。缴费年限短一些,但过渡性养老金会补上差额。根据国发〔2015〕2号,”中人”在基础养老金和个人账户养老金之外,还额外有一笔过渡性养老金,确保改革前后待遇不降低。

第三类:2014年10月前已退休的”老人”。你们不受职业年金制度影响,继续按原标准领取退休待遇,同时享受每年的基本养老金调整。

两个关键问题

职业年金和企业年金是一回事吗?不是。职业年金是机关事业单位的专属,强制性参加;企业年金是企业的,自愿建立。两者缴费比例也不同:职业年金单位8%+个人4%,企业年金单位不超过8%+个人不超过4%(合计不超过12%)。

换工作了,职业年金能带走吗?能。根据国发〔2015〕2号,参保人员在机关事业单位之间流动,只转移关系不转移基金;跨统筹范围流动或在机关事业单位与企业之间流动,养老保险关系和个人账户储存额随同转移。职业年金账户的钱不会丢。

数据速览

项目 内容
政策依据 国发〔2015〕2号,2015年1月3日发布
实施时间 2014年10月1日起
适用范围 机关事业单位在编工作人员
单位缴费比例 本单位工资总额的8%
个人缴费比例 本人缴费工资的4%
领取方式 退休后按月领取
60岁计发月数 139个月

这张表就是你的”职业年金说明书”。8%+4%的比例是写在国务院文件里的,60岁退休按139个月计发同样出自文件附件。每一个数字都有出处,每一笔账都算得清。

职业年金本质上就是强制储蓄+投资增值。你每月交4%,单位给你交8%,加起来是工资的12%在往里存。30年积累下来,加上投资收益,你的退休生活就多了一层实实在在的保障。

来源:国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号),2015年1月3日发布,自2014年10月1日起实施。

社保缴满15年就能停?3个后果你可能没想到

社保缴满15年就能停?3个后果你可能没想到

你有没有听过这种说法:”社保交满15年就够了,多交都是浪费。”很多人信了,到了50岁就停了社保,等着60岁领养老金。但真相是——停得太早,你可能亏大了。

先问两个问题

问题一:社保交满15年,退休后能领多少钱?很多人以为”交满就有得领”,但不知道领多少跟缴费年限直接挂钩。交15年和交30年,每月养老金差的不止一倍。

问题二:医保怎么办?很多人不知道,职工医保的退休待遇跟缴费年限相关,大部分地区要求男满25年、女满20年才能退休后终身享受医保。如果只交了15年社保就停了,医保年限不够,退休后还得继续交。

拆开来看

后果一:养老金会少一大截。基本养老金的计算分两部分:基础养老金和个人账户养老金。基础养老金 = 退休时当地上年度在岗职工月平均工资 ×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%。这里最关键的是”缴费年限”——每多交一年,基础养老金就多1%的计发比例。交15年拿15%,交30年拿30%,差距直接翻倍。

举个例子:如果退休时当地月平均工资8000元,平均缴费指数为1.0,交15年基础养老金每月1200元,交30年每月2400元,光这一项就差1200元。再加上个人账户的差异,每月总养老金可能差到2000元以上。

后果二:医保退休资格可能泡汤。职工基本医疗保险的退休年限要求远高于15年。根据《社会保险法》第二十七条,参加职工基本医疗保险的个人,达到法定退休年龄时累计缴费达到国家规定年限的,退休后不再缴纳基本医疗保险费,享受基本医疗保险待遇。国家规定年限由各统筹地区确定,普遍为男25-30年、女20-25年。

如果你50岁停了社保,到60岁退休时医保只交了15年,离男25年的要求还差10年。退休后要么一次性补缴(金额不小),要么继续按月缴到满足年限。而退休后如果没医保,看病自费的压力谁也扛不住。

后果三:缴费基数锁定在低档。养老金的”平均缴费指数”取的是你一生中所有缴费年份的平均值。如果50岁就停了,后面10年缴费指数为0,会拉低整体平均值。退休时计算基础养老金,分子少了,拿到手的就少了。更重要的是,养老金每年调整(涨钱)时,挂钩调整部分跟缴费年限直接相关——缴费年限越长,每年涨得越多。

缴费年限 基础养老金(假设基数8000元、指数1.0) 医保退休资格 每年养老金调整挂钩
15年 1,200元/月 ❌ 不满足(多数地区) 按15年计算
25年 2,000元/月 ✅ 满足(多数地区) 按25年计算
30年 2,400元/月 ✅ 满足 按30年计算
35年 2,800元/月 ✅ 满足 按35年计算

社保缴费年限与养老金金额关系

以上数据依据《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)和《降低社会保险费率综合方案》(国办发〔2019〕13号)中规定的养老金计发公式计算。

一句话总结

社保交满15年只是”入门券”,远不是”最优解”。多交一年,退休后每月多领钱,终身受益。

如果你也在想……

Q:灵活就业人员交15年够吗?同样不够。灵活就业人员自己承担全部缴费(约20%比例),但养老金计算方式一样,缴费年限越长越划算。而且灵活就业人员医保通常也是职工医保,年限要求相同。

Q:中间断了几年怎么办?中间断缴不影响累计缴费年限,但断缴期间不计入缴费年限,会拉低平均缴费指数。建议尽快补缴或重新续缴,别让断档太久。

Q:在外地交的社保,回老家能合并吗?可以。跨省流动就业的,养老保险关系可以转移接续(依据《城镇企业职工基本养老保险关系转移接续暂行办法》,国办发〔2009〕66号),缴费年限合并计算。

数据来源:
1. 《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)
2. 《中华人民共和国社会保险法》(2010年10月28日发布,2011年7月1日施行)
3. 《降低社会保险费率综合方案》(国办发〔2019〕13号,2019年4月发布)
4. 《城镇企业职工基本养老保险关系转移接续暂行办法》(国办发〔2009〕66号)

有企业年金和没有,退休后每月能差多少钱?

有企业年金和没有,退休后每月能差多少钱?

先看一个真实案例:老张和老李,同在广州一家国企工作,工龄相同,缴费基数都是8000元。老张的单位建了企业年金,老李的单位没有。30年后两人退休,老张每月多领了一笔钱,具体是多少?

同样条件,差了多少?

我们设定一个标准场景:一位30岁入职的职工,月缴费基数8000元,工作到60岁退休(30年),个人账户年化收益率按3%估算。

企业年金的核心规则如下:企业缴费每年不超过本企业职工工资总额的8%,个人缴费不超过本人缴费工资的4%,企业和职工个人缴费合计不超过本企业职工工资总额的12%(来源:《企业年金办法》,人社部令第36号,2017年12月18日发布,2018年2月1日起施行)。

我们按最常见的”企业缴4%+个人缴2%”方案来算:

对比项 有企业年金(老张) 没有企业年金(老李)
月缴费基数 8000元 8000元
企业月缴(4%) 320元 0元
个人月缴(2%) 160元 0元
月入账合计 480元 0元
30年本金总额 172,800元 0元
3%年化复利后总额 约279,000元 0元
退休后月领(按20年) 约1,163元 0元

企业年金有与无的退休收入对比

30年积累下来,老张比老李多了将近28万的企业年金账户余额,退休后每月多领1160多元。这笔钱不是一次性的,而是跟着基本养老金一起按月发放,领到账户余额用完为止。

差距到底是怎么拉开的?

拆开来看,企业年金的”复利效应”是核心武器:

第一,企业缴费是白送的。上面的例子中,企业每月出320元,30年共出115,200元。这部分钱老张一分没掏,全是企业端的福利。老李的单位没有年金计划,这笔钱就等于零。

第二,投资复利加速积累。企业年金账户里的钱不是死钱,而是委托专业机构投资运作。以每年3%的保守复利计算,本金17.28万最终变成约27.9万,增值超过10万。这还没算上企业缴费比例高的方案——如果企业按8%顶格缴、个人缴4%,30年后账户余额可以翻倍到55万以上。

第三,税收递延让钱更值钱。企业年金采用EET税收模式:缴费阶段不缴个人所得税,投资收益累积阶段不缴税,退休领取时才按工资薪金所得计税。这意味着你年轻时用税前工资缴费,退休后领取时税率可能更低,实际到手更多。

结论:有比没有好,但要看清条件

如果你所在单位已经建立了企业年金,建议尽量参加,尤其是企业缴费比例高的方案——那是实打实的”免费钱”。如果单位还没建,可以关注公司动态,因为企业年金是自愿建立的,不是强制性的。

根据人社部《2024年第一季度全国企业年金基金业务数据摘要》,截至2024年一季度末,全国建立企业年金的企业约14.3万家,参加职工约3100万人。对比全国5.2亿城镇职工基本养老保险参保人数,企业年金的覆盖率仍然很低——大约只有6%的职工能享受到。

另外别忘了,企业年金领取时可以选择按月领取或一次性领取,但一次性领取可能会面临较高的个税税率。按月分期领取通常更划算,具体可以咨询企业年金管理机构的建议。

数据来源:
1. 《企业年金办法》(人社部令第36号,2017年12月18日发布,2018年2月1日施行)
2. 人社部《2024年第一季度全国企业年金基金业务数据摘要》(2024年5月发布)
3. 人社部《2023年度人力资源和社会保障事业发展统计公报》(2024年6月发布)

有企业年金 vs 没有企业年金,退休后每月差5000元?算完这笔账你就懂了

企业年金缴费与退休待遇对比

先算一笔账。假设小王和小李在同一家公司,月薪都是10000元,缴费年限同为30年,退休年龄60岁。

小王参加了企业年金,按最高比例缴纳:公司缴8%(800元/月),个人缴4%(400元/月),合计每月1200元进入企业年金账户。小李没有参加企业年金,只有基本养老保险。

按企业年金年均收益率4%计算,30年后小王的账户积累约:1200元×12月×30年×(1+4%)复利效应 ≈ 约82万元。按退休后领取139个月(60岁计发月数),小王每月可从企业年金额外领取约5900元。

而小李,退休后只有基本养老金,没有这笔额外收入。这就是”第二支柱”的意义——同样的工龄、同样的工资,有没有企业年金,退休后每个月可能差出几千元。

企业年金有与无退休收入对比数据图表

拆解差距来源

差距来自三个层面:

基数差异:基本养老保险遵循”多缴多得、长缴多得”,但个人缴费基数有上限(社平工资300%)。企业年金在此基础上可以额外积累,不受基本养老保险封顶限制。

比例差异:基本养老保险个人缴费比例目前为8%,全部进入个人账户。企业年金则是公司+个人合计最高12%(公司≤8%),相当于在基本养老之外”叠加”了一层。

投资收益差异:企业年金基金由专业机构投资运营,选择范围更广。根据人社部数据,2025年企业养老保险基金累计结余7.3万亿元,而中央层面划转国有资本权益2.31万亿元,全国社保基金积累权益3.34万亿元。

对比维度 有企业年金(小王) 无企业年金(小李)
月薪 10000元 10000元
缴费年限 30年 30年
企业年金月缴 1200元(公司800+个人400) 0元
30年账户积累 约82万元 0元
退休后月领(年金部分) 约5900元 0元
退休后月总收入 基本养老金+约5900元 基本养老金

结论:有条件一定参加

企业年金不是”锦上添花”,而是实实在在的退休收入倍增器。人社部发〔2025〕77号特别强调:中小企业可从低比例起步、逐步提高,甚至可以先参加企业年金集合计划。这意味着哪怕每月只缴几百元,坚持20-30年,退休后也会多出一笔可观的收入。

千万别觉得”第二支柱”离你很远。2026年政府工作报告明确提出”在全国实施个人养老金制度”。养老这件事,三根支柱每多一根,退休后的底气就多一分。

来源:人力资源社会保障部 财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2026-01-15发布);人力资源社会保障部《人力资源和社会保障事业发展”十五五”规划》系列解读(2026-07-17发布);2026年政府工作报告(2026-03-05发布);国家统计局《2026年上半年居民收入和消费支出情况》(2026-07-15发布)

养老金地区差异的3个常见误解:不是”上海有钱所以发得多”那么简单

一位老年男性和一位中年女性站在信息卡片旁,对比不同地区的养老金差异,背景有城市和乡村建筑剪影

养老金地区差异的3个常见误解:不是”上海有钱所以发得多”那么简单

张阿姨最近跟儿子吵了一架。儿子在上海工作,建议她把户口迁过去,说”上海退休金高”。张阿姨觉得儿子不懂——”我在老家交了30年社保,凭什么跑去上海就能多拿?”两人谁也说服不了谁。其实他们俩都只说对了一半。养老金地区差异,是90%的人都没搞清楚的3个问题。

先问两个问题

问题一:退休前把户口迁到上海,退休金就能按上海标准发吗?

问题二:全国统筹已经实现了,各省养老金是不是应该一样了?

如果你对这两个问题的回答都是”是”或者”不确定”,那这篇文章值得你读完。

各省养老金计发基数对比

拆开来看:养老金地区差异的3个真相

真相一:计发基数差在哪——不是”有钱任性”,是工资水平决定的

职工养老金=基础养老金+个人账户养老金,其中基础养老金=当地计发基数×(1+缴费指数)÷2×缴费年限×1%。这个”计发基数”是决定养老金水平的核心变量。

计发基数跟什么挂钩?跟当地城镇单位就业人员平均工资挂钩。比如上海2024年城镇单位就业人员平均工资超过12000元/月,对应的计发基数也在11000元以上。而河南2024年城镇单位就业人员平均工资大约6000元/月,对应的计发基数在6600元左右。这不是”上海有钱任性”,而是计发基数与工资水平挂钩的制度设计——工资高→缴费多→养老金高,是”多缴多得”原则的体现。

2026年,全国统筹机制继续推进,国务院《2026年政府工作报告》明确提出”基本养老保险全国统筹稳步实施”。全国统筹解决的是”基金余缺调剂”问题——让结余多的省份帮助缺口大的省份,确保每个省都能按时足额发放养老金。但全国统筹不等于全国统一标准,各地计发基数仍然与当地工资水平挂钩,差距短期内不会消失。

真相二:户籍不重要——”在哪退休”由缴费地决定,不是户口

这是误解最多的地方。很多人以为退休金按户籍地标准发,其实完全不是。根据《社会保险法》和《城镇企业职工基本养老保险关系转移接续暂行办法》(国办发〔2009〕66号),退休地的确定规则是:

第一,如果你在某个省份缴费满10年,就在那个省退休;第二,如果在多个省都缴费满10年,在最后一个缴满10年的省退休;第三,如果所有省都不满10年,回户籍地退休。

换句话说:你在哪里缴费年限最长,就在哪里退休——跟户籍没直接关系。张阿姨如果一直在河南缴费,把户口迁到上海也没用,退休金还是按河南标准算。但如果她儿子在上海缴费满10年,即使户口还在河南,退休金也按上海标准算。

所以,如果你在外省打工,一定要确保在你想退休的城市缴满10年。2026年跨省转移接续流程更加便捷,登录”国家社会保险公共服务平台”或拨打12333就能查询自己的跨省缴费记录。

真相三:城乡居民养老金差距更大——最高与最低相差8倍以上

比职工养老金差距更惊人的是城乡居民基础养老金。2026年政府工作报告明确:全国最低标准再提高20元,达到约170元/月左右。但上海城乡居民基础养老金已超过1400元/月,差距超过8倍。

为什么差距这么大?城乡居民基础养老金由中央财政和地方财政共同承担,中央确定最低标准,地方根据财力加发。经济发达地区一次加发几十元甚至上百元,而欠发达地区大多只维持全国最低标准。至2025年底,全国领取城乡居民养老保险待遇的人数超过1.7亿,其中绝大多数在中西部农村地区。

如果你父母在老家领的是城乡居民养老金,建议关注当地人社局最新通知,确认2026年具体涨幅。2026年已经有多省宣布上调地方标准,调整幅度因地区财力不同而差异明显。

一句话总结

养老金地区差异的本质是”多缴多得”的制度设计加上各地经济发展水平不同——不是不公平,而是经济规律。你想提高退休金,不是靠迁户口,而是靠在工资高的城市缴费满10年、延长缴费年限、提高缴费基数。

如果你也在想……

Q: 我在两个省都缴满10年了,能选高的那个退休吗?

A: 不能。按”从后”原则,在最后一个缴满10年的省退休。建议提前规划,确保最后10年缴在你想要的城市。

Q: 灵活就业人员跨省缴费,退休地怎么算?

A: 规则一样。灵活就业人员以个人身份参保的缴费年限,同样计入10年判断。

Q: 我已经退休了,养老金还能按高标准的省重新算吗?

A: 不能。退休后养老金待遇已确定,不能因迁户口或居住地变更重新计算。

Q: 全国统筹什么时候能让各省养老金差距缩小?

A: 全国统筹是逐步推进的过程。2026年政府工作报告明确”稳步实施”,短期内地区差距仍然存在,但调整机制正在完善,人社部”十五五”规划也明确提出完善养老金调整机制,加大向待遇较低群体倾斜力度。

数据来源:国务院《2026年政府工作报告》(2026-03-05);人力资源和社会保障部、财政部《关于2026年调整退休人员基本养老金的通知》;《城镇企业职工基本养老保险关系转移接续暂行办法》(国办发〔2009〕66号);《社会保险法》第十九条;国家社会保险公共服务平台;各省人力资源和社会保障厅2025年养老金计发基数公告。

交15年社保和交30年,退休后每月养老金差2000元?我给你算一笔账

一位老年男性和一位中年女性站在计算器旁,对比社保缴费年限,右侧柱状图显示15年和30年的差异

交15年社保和交30年,退休后每月养老金差2000元?我给你算一笔账

小刘今年35岁,在郑州一家私企做会计,已经交了10年社保。最近她跟同事聊天,听说交满15年就够了,再多交也没用——”反正都是领养老金,早点停缴还能省点钱”。她有点心动,但又觉得不踏实。到底交15年和交30年区别有多大?今天我们就用一个具体案例,算个清清楚楚。

同样条件,交15年和交30年差多少?

我们设定一个典型案例:张先生,在郑州工作,月薪6000元,缴费指数为1.0(即工资等于当地社平工资),按河南省2025年养老金计发基数约6600元/月计算,60岁退休。

养老金=基础养老金+个人账户养老金。基础养老金=计发基数×(1+平均缴费指数)÷2×缴费年限×1%。个人账户养老金=个人账户累计储存额÷计发月数(60岁退休为139)。

先算交15年:

基础养老金=6600×(1+1)÷2×15×1%=990元/月。个人账户累计=6000×8%×12×15=86400元(未计利息)。个人账户养老金=86400÷139≈622元/月。合计:1612元/月。

再算交30年:

基础养老金=6600×(1+1)÷2×30×1%=1980元/月。个人账户累计=6000×8%×12×30=172800元。个人账户养老金=172800÷139≈1243元/月。合计:3223元/月。

交30年比交15年,每月多领1611元,一年就是19332元。按退休后领取20年计算,总差额超过38万元。这还没算每年养老金调整带来的”滚雪球”效应——基础高的涨得更多。

社保缴费15年vs30年养老金对比

拆解差距来源:三笔账决定你的养老金

第一笔:基础养老金倍数差。缴费年限直接决定基础养老金的计发比例,15年是15%,30年是30%,翻倍。这是差距的最大来源,占总差额的约60%。

第二笔:个人账户积累差。每月多交8%进个人账户,15年变30年,存入金额翻倍。加上每年账户利息(近年来记账利率在3%-5%之间),实际差距更大。这部分占总差额约35%。

第三笔:调整增幅差。2026年养老金调整实行”定额调整+挂钩调整+倾斜调整”。挂钩调整中,与缴费年限挂钩的部分用”分段计算”方式:缴费年限越长,年限单价越高。比如某省的规定是:15年以内每年1元,16-25年每年1.5元,26年以上每年2元。缴费30年的人,仅年限挂钩这一项就比15年的人多拿几十元——而且这个差距每年都在扩大。

另外,长期护理保险已覆盖3亿人,延迟退休政策也在2026年正式落地——这些都与缴费年限密切相关。缴费年限越长,退休年龄越晚,养老金计发月数越小,每月领取额反而越高。

结论:交15年还是交30年?

如果你离退休还早(大于10年):尽量持续缴费,不要停。每多交1年,退休后每月多领的钱比你想象的多。按上面的计算,多交1年大约多领100元/月。

如果你已经接近退休:如果经济条件允许,建议缴满到退休年龄。如果缴费年限较短(比如刚满15年),可以考虑延迟退休或补缴,最大限度提高养老金水平。

如果你是个体户或灵活就业人员:选择缴费基数时,不要只图省钱选最低档。缴费基数直接影响个人账户积累和平均缴费指数,选低档意味着退休后养老金基数更低。

一句话:15年是”及格线”,30年是”优秀线”。你想退休后每月领1612元还是3223元,取决于你今天的选择。

数据来源:国务院《2026年政府工作报告》(2026-03-05);人力资源和社会保障部、财政部《关于2026年调整退休人员基本养老金的通知》;《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号);河南省人力资源和社会保障厅2025年养老金计发基数公告;《社会保险法》第十五条、第十六条。

缴15年vs缴30年养老金差多少?每月多领1700元的算账对比

同样交养老保险,为什么隔壁老王退休后每月比你多领1500元?是缴费基数不同,还是退休时间有讲究?今天我们用两个真实案例帮你算清楚。

同样条件,差多少?

先设定两个一模一样的”参照人”:

老张和老李,同年同月出生(1964年3月),都在同一个省会城市工作,都是企业职工,历年缴费工资指数都是1.0(社会平均工资水平)。唯一的不同是:老张缴了15年就停了,老李坚持缴了30年。

2024年3月两人同时退休,当地上年度在岗职工月平均工资为8000元。我们来看看基础养老金部分的差异:

项目 老张(缴15年) 老李(缴30年)
缴费年限 15年 30年
平均缴费指数 1.0 1.0
基础养老金计算 8000×(1+1)÷2×15×1% 8000×(1+1)÷2×30×1%
基础养老金(月) 1200元 2400元
个人账户(估算) 约500元/月 约1000元/月
合计月养老金 约1700元 约3400元

一样的工资水平,一样的退休年龄,只因缴费年限差了一倍,每月养老金差了1700元。一年就是20400元,20年退休生活下来差距超过40万元。

养老金缴费年限待遇差异对比

拆解差距来源

养老金差距来自三个核心因素:

一、基础养老金:年限是直接乘数

根据《社会保险法》和国发〔2005〕38号文件规定,基础养老金计算公式为:退休时当地上年度社平工资 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%。缴费年限直接作为乘数,15年和30年就是2倍差距。

二、个人账户:累计效应惊人

个人账户养老金 = 账户储存额 ÷ 计发月数。老李多缴了15年,个人账户累计额差不多是老张的2倍,加上利息的复利效应,实际差距更大。

三、过渡性养老金:长缴多得

对于1997年前参加工作的”中人”,过渡性养老金与视同缴费年限挂钩。老李比老张多15年工龄,过渡性养老金部分也是老张的2倍以上。

结论:缴15年够,但不够好

很多人问”缴满15年是不是就够了?”答案很明确:

够,是说能领到养老金——缴满15年确实达到了领取资格的门槛;

不够好,是说领得太少——只缴15年,退休金大约只有社平工资的18%左右,而缴30年可以达到36%以上。

如果你目前还在缴费期内,建议:

  • 尽量不断缴——每断缴一年,退休后每月少领约100-200元(因地而异)
  • 能多缴就多缴——缴费基数越高,个人账户积累越快
  • 灵活就业人员——可以选择60%-300%之间的缴费档次,建议至少选100%档

养老金不是”够资格就行”的事,它是你退休后几十年的生活保障。今天多缴的每一分钱,退休后都会加倍返还给你。

来源:国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日发布);《中华人民共和国社会保险法》(2010年10月28日通过,2018年12月29日修正)