
分红险预定利率降至1.75%一年了,客户到底该不该上这趟”低保底车”?
我们业内最近常被客户问三个问题:分红险预定利率降到1.75%,是不是红利就”名存实亡”了?为什么监管一边降预定利率、一边又出新版”负面清单”打击乱承诺分红?一个普通客户此刻买分红险,到底是抄底还是踩坑?今天这篇,就顺着这三问把账算清楚。
一、1.75%是”地板”,但绝不是客户收益的天花板
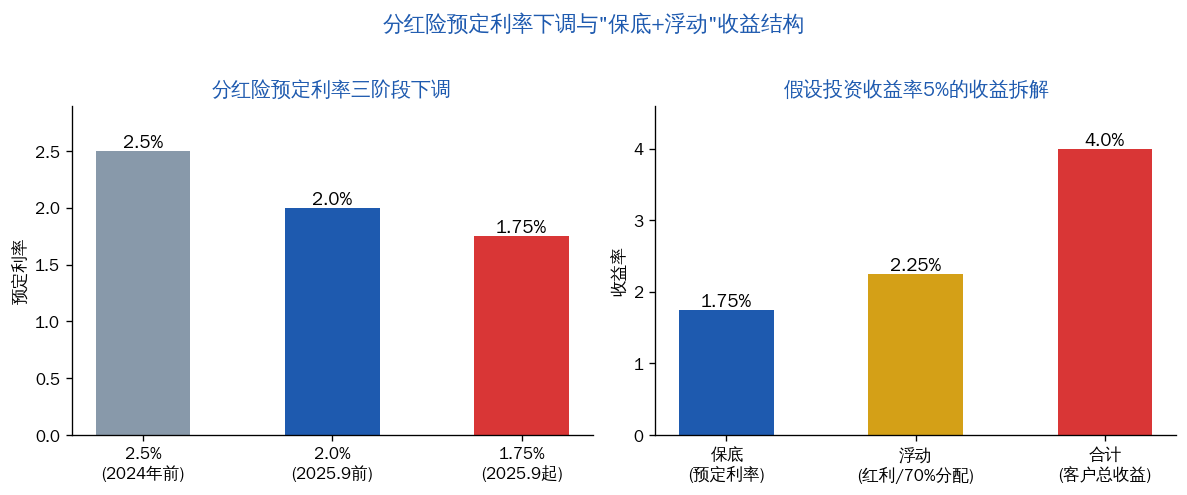
先把口径说透。所谓”预定利率1.75%”,指的是分红险产品定价时承诺给客户的保底那部分收益的利率上限,它不是客户能拿到的全部。分红险的收益结构是”下有保底、上有浮动”:保底部分对应预定利率,浮动部分来自保险公司实际经营成果优于评估假设的盈余分配。
按《分红保险精算规定》(保监发〔2015〕93号)的框架,保险公司每年要把可分配盈余的不低于70%分给保单持有人。华泰证券做过一个简化测算:假设险企投资收益率做到5%,预定利率1.75%,那么超额收益3.25%(5%减1.75%)里头的70%要分给客户,客户总收益能到4%以上;反过来,就算险企投资只做到1%,客户依然能拿到保底的1.75%。(来源:华泰证券研报,经知乎转载引述)
所以第一个问题的答案是:1.75%保底只是安全垫,真正决定客户到手收益的是险企的投资能力叠加分红实现率。这也是为什么业内判断,这次降息后分红险反而更”卖得动”——因为它下调幅度(25个基点)小于传统险和万能险(各下调50个基点),”保底+浮动”的相对优势被放大了。
二、监管连出两招:一边降利率,一边划”红线”
把时间线拉出来看,监管这一整年是”两手抓”。
第一手,降预定利率。2025年1月,金融监管总局下发《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》;7月25日,中保协2025年二季度例会发布普通型预定利率研究值1.99%,连续两个季度低于原上限(2.5%)超25个基点,触发动态调整机制;随后国寿、平安、太保等集体公告,普通型降至2.0%、分红型降至1.75%、万能型最低保证利率降至1.0%,9月起正式切换。(来源:武汉市地方金融工作局转载《中国银行保险报》、紫牛新闻)
第二手,出新”负面清单”。新版《人身保险产品”负面清单”》在精算假设部分新添一条:分红型保险产品说明书中承诺的红利分配比例,超过利益演示分配比例水平的,属于违规。直白说,就是堵死”销售时拍胸脯承诺高分红”的路。(来源:中国证券报)
这两手放在一起看,逻辑就通了:利率下行是大势,监管要压的是”变相承诺高分红预期”的销售误导,而不是压死分红险本身。我们业内很清楚,分红险真正的风险从来不在产品结构,而在两个地方——销售端过度承诺、资产端收益承诺兑现不了。
三、客户此刻上车,关键看这三个数
落到选购,我给客户一条主线:别盯1.75%,要盯”分红实现率 + 演示利率 + 险企投资能力”这三个数。
| 关注指标 | 业内怎么看 | 给客户的提示 |
|---|---|---|
| 分红实现率 | 保额分红均值152%、现金分红最高122%(以新华保险2025年报口径为例) | 实现率长期低于100%的产品,红利演示就是”画饼” |
| 演示利率 | 大公司偏保守用3.5%,部分中型公司用4%+甚至4.25% | 演示利率越高≠越好,越激进越要警惕兑现风险 |
| 投资能力 | 2025年寿险业投资收益率4.6%,上市险企净投资收益率均值3.3% | 保底1.75%需要投资端长期稳在3%以上才撑得住 |
一个反直觉但重要的结论:演示利率做得越低的大公司,反而越可信。因为它留足了兑现空间;而用4.25%演示利率去抢眼球的中小公司,等于提前把客户的预期抬到了一个投资端很难常年够到的高度。这正是新版”负面清单”要防的东西。
最后给三条可落地的建议:第一,把分红险当”保底+浮动”的中长期配置,别当短期理财比收益;第二,买之前,把该产品近三年实际分红实现率要来看一眼,而不是只看宣传页的演示数字;第三,认公司比认演示利率更重要,投资收益率常年稳在行业均值以上的公司,才是分红兑现的根本底气。
说到底,1.75%预定利率是监管帮客户”守住底线”,而能不能拿到那个”上有浮动”,得看保险公司自己有没有本事。我们业内的判断是:分红险的黄金窗口,从来不在利率最高的时候,而在”保底有保障、浮动可兑现、监管紧盯合规”三者同时成立的时候——现在,恰恰就是了。