职业年金领取时个税怎么扣?按月、按年、一次性领,税额差出好几倍
同一个账户、同一笔钱,怎么领,交的税能差出好几倍。这不是吓唬你——职业年金领取环节的个税,是按”领取方式”来区分计税的,方式选错了,税就直接多交。
今天我们不算”有没有职业年金”这笔账,只算”有这笔钱之后怎么往外领最省税”。用同一组数字,把按月、按年、一次性三种领法各算一遍。
同一笔38万的账户,三种领法先算个底
先定一个真实参数:某机关单位职工退休,职业年金个人账户里有38.6万元(这是机关事业单位”单位缴8%+个人缴4%”长年累月攒下来的积蓄)。这钱不是他一次性想拿就拿的,领取方式决定了他后面的税额。
政策依据很明确。根据《财政部 人力资源社会保障部 国家税务总局关于企业年金职业年金个人所得税有关问题的通知》(财税〔2013〕103号,2013年12月6日发布),年金在缴费环节递延、领取环节按”工资薪金所得”征税。
到了2019年,规则又进了一步。《财政部 税务总局关于个人所得税法修改后有关优惠政策衔接问题的通知》(财税〔2018〕164号)第四条明确:自2019年1月1日起,达到退休年龄领取的职业年金,不并入综合所得,全额单独计税。按月领用月度税率表,按年领用综合所得年度税率表。
看清楚关键词:不并入综合所得,全额单独计税。这”单独”两个字,就是后面所有税差的根子。
拆开算:同样的钱,三种领法税额差多少
先把三种方式最核心的一列数字摆出来。按月领,每月领一份;按年领,12个月的份额合并成一年;一次性领,38.6万全塞进一个月。
| 领取方式 | 计税基数 | 适用税率 | 单次应纳税额 |
|---|---|---|---|
| 按月领(约每月3217元) | 每月领取额 | 月度税率表10%(速算扣210) | 约112元/月 |
| 按年领(约每年3.86万) | 全年领取额 | 综合所得年度税率10%(速算扣2520) | 约1340元/年 |
| 一次性领(38.6万) | 总额单独计一个月 | 月度税率表45%(速算扣15160) | 约15.8万元 |
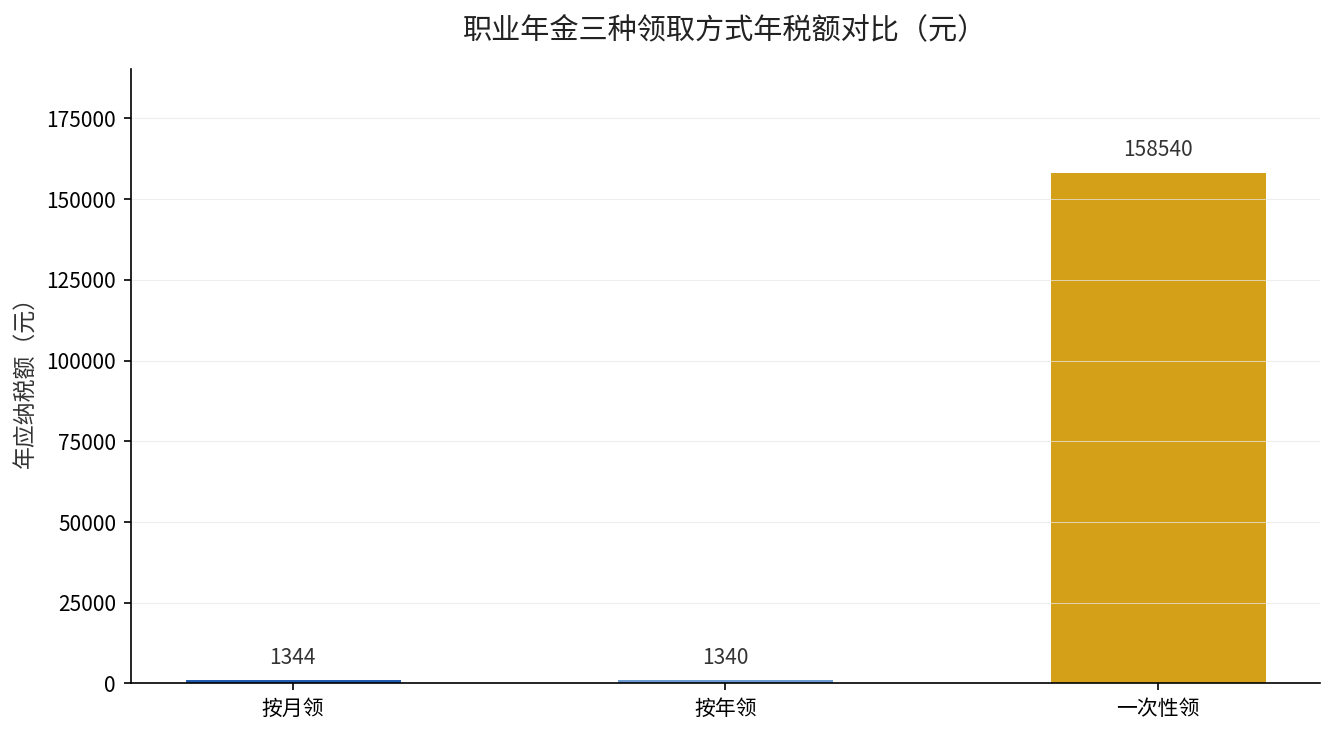
一眼就能看出问题:按月领和按年领,税负都很轻,一年也就一千多块。按月领每月3217元,落到10%这一档,3217×10%−210≈112元;按年领全年38600元,38600×10%−2520≈1340元。
一次性领就完全不同了:386000元单独算一个月,直接顶到45%最高档,386000×45%−15160≈158540元,将近16万交没了。同样的钱,领法不同,税差118倍。下面这张图把三种方式的年税额放在一起,左边那根几乎看不见,右边那根冲到顶。
所以那句”职业年金发完为止”背后,其实还藏着一个税的问题。如果你图省事去申请一次性全取出来,理论上是要吃45%顶格税的。真正合规的”一次性领”,只在出境定居、参保人身故或受益人依规领取这三种特定情形下才允许,且能摊到12个月。
为什么”单独计税”反而救了你
有人会问:单独计税和并入综合所得,哪个划算?对绝大多数退休职工,答案是单独计税划算。
因为职业年金每个月也就几千块,单独用月度税率表,落进去的区间是3%到10%。要是把它并进你的综合所得再算,反而可能把其他收入的税率也顶上去。2019年之后政策专门保留了”不并入综合所得”,就是给退休人员留的这道口子。
再对比一句个人养老金:个人养老金领取时更简单粗暴,不管多少,单独按3%交。职业年金则看你领的金额落在哪一档,钱少是3%,钱多可能10%、20%。这正是职业年金和个人养老金在税收上最本质的区别。想知道个人养老金那3%的税到底怎么算的,可以点这里看我们之前拆过的那笔账。
落到你身上:记住三件事就够
第一,别图省事去申请一次性全取,除非你属于出境定居、身故受益的特定情形,否则45%顶格税很痛。第二,按月领是绝大多数人最省事也最省的路径,税额低还稳定。第三,如果你手里既有职业年金又有个人养老金,别忘了两者领取税率不一样——个人养老金固定3%,职业年金看档次。
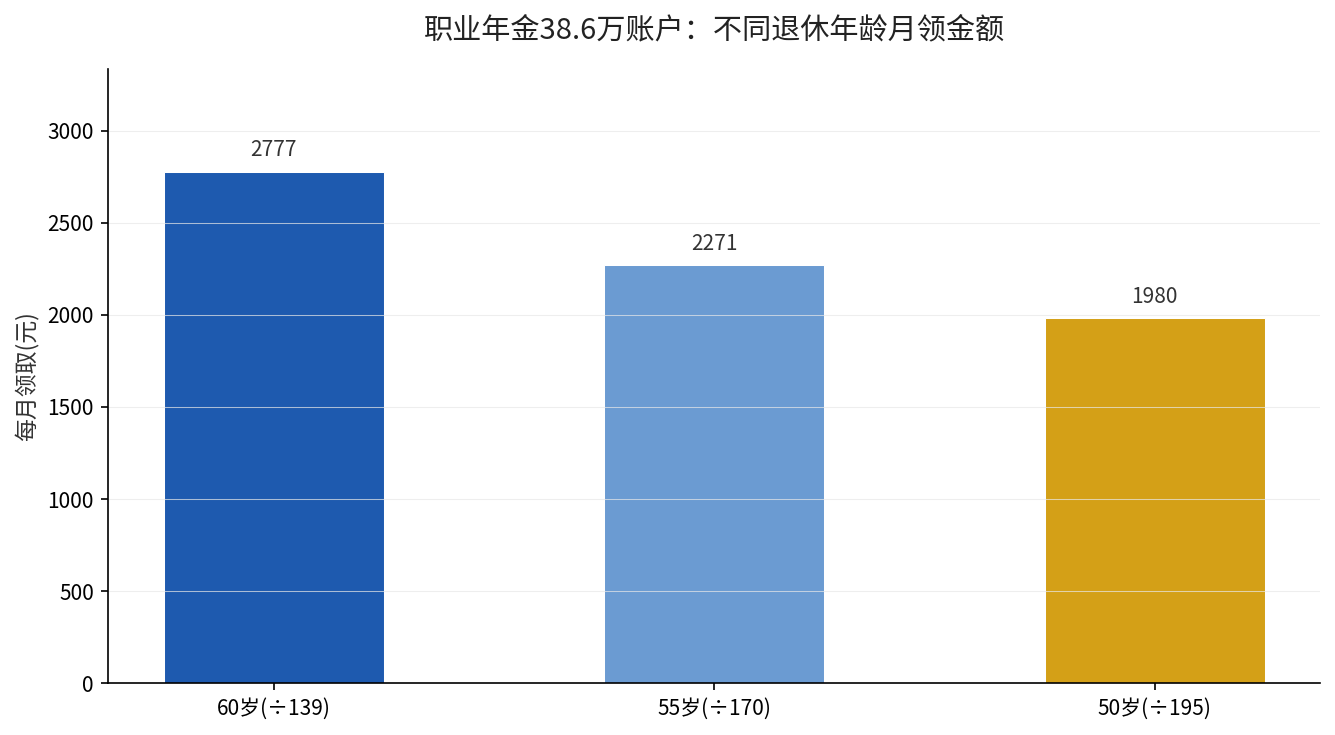
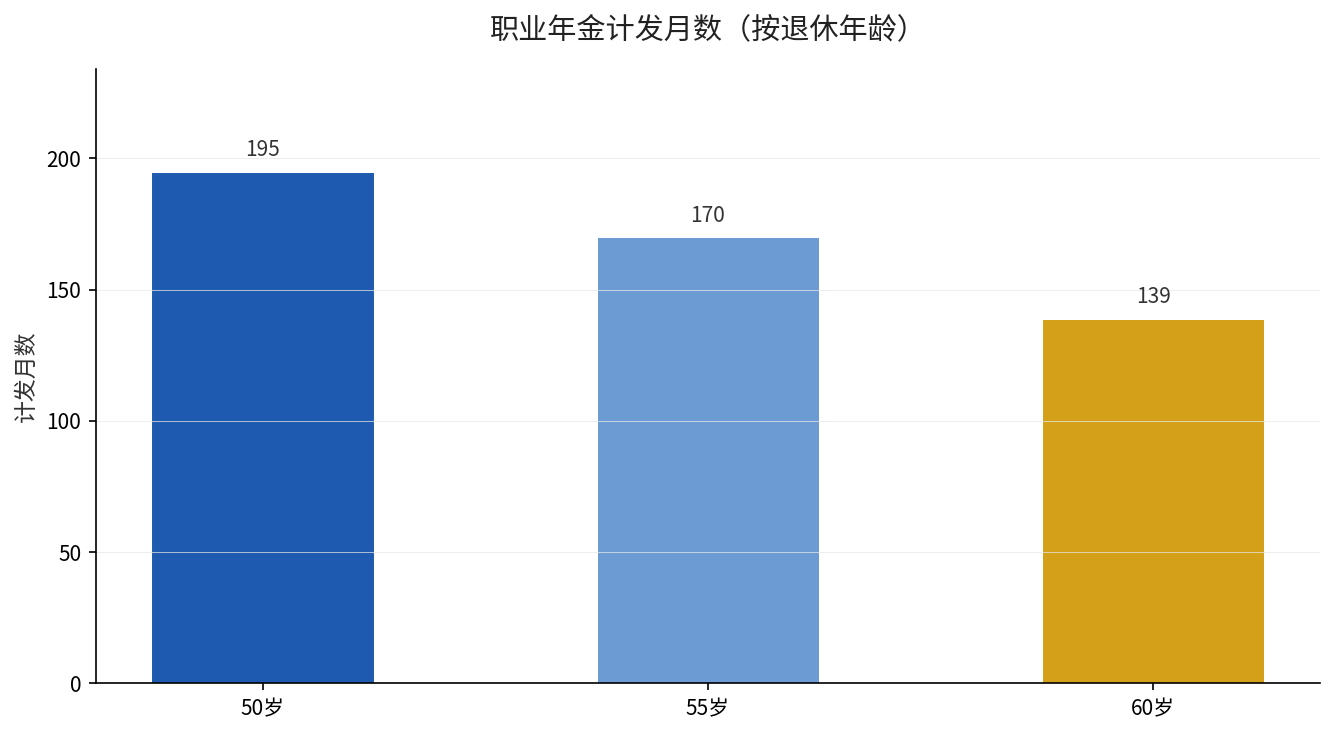
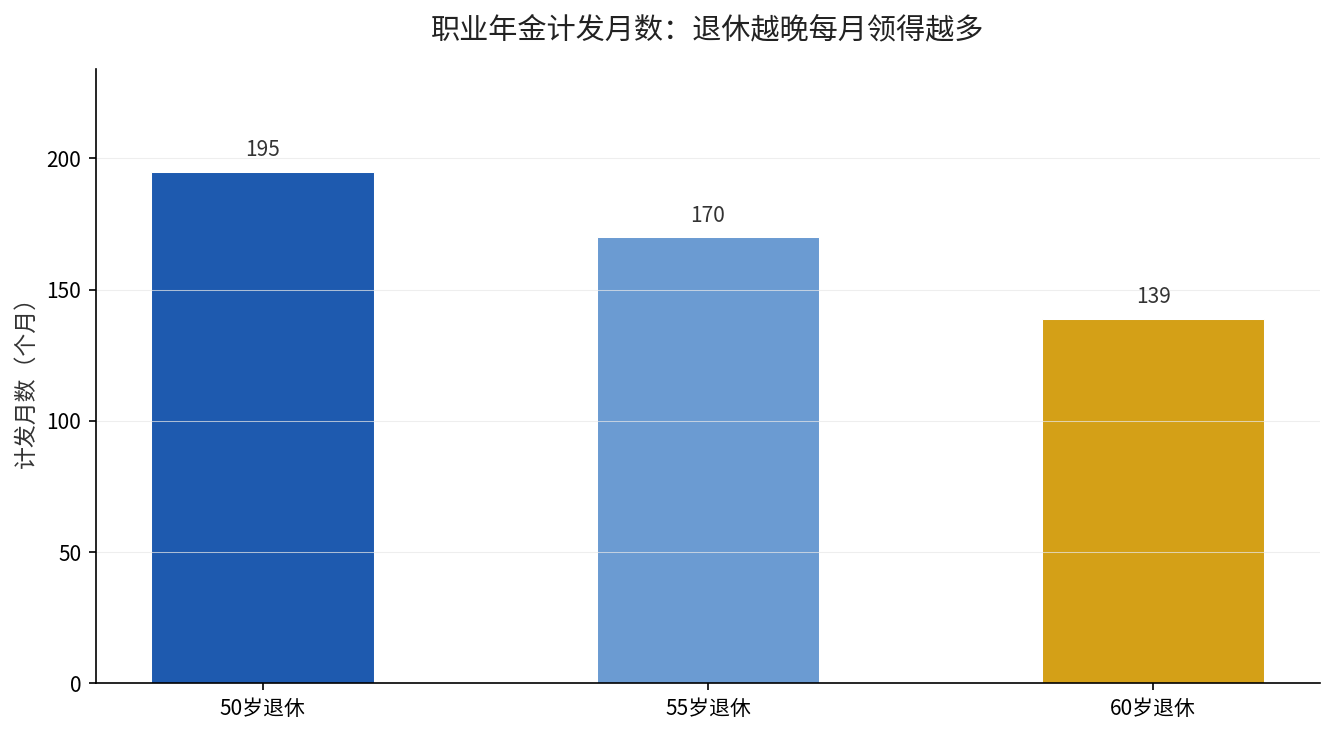
想知道自己职业年金每月领多少、税扣多少,你可以在电子社保卡”职业年金”一栏自己查到账户余额和计发月数,139个月的摊法也在里面写着。你的职业年金账户里现在攒了多少?翻出来对照一下上面的档次,就知道自己退休后该走哪条领法了。