
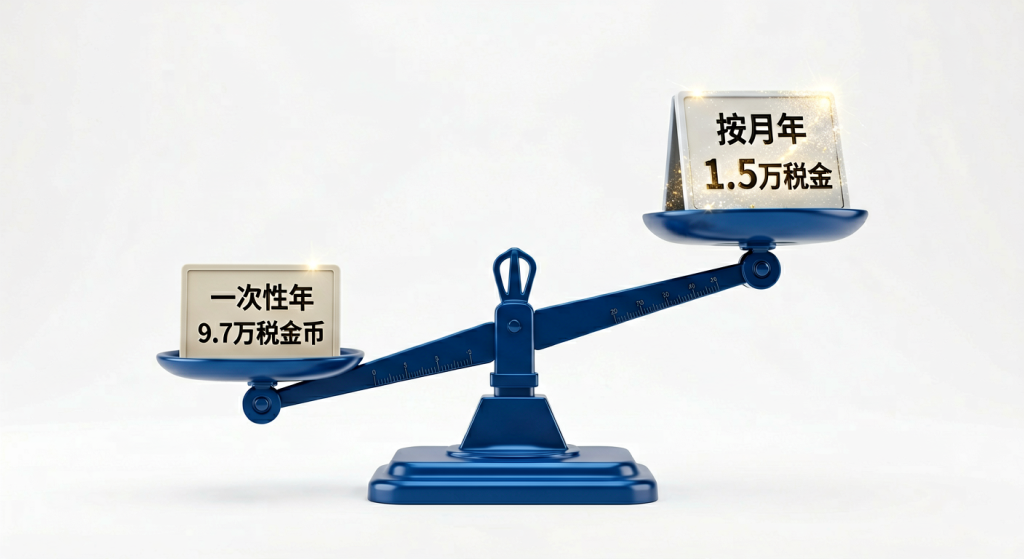
企业年金一次性领50万交税9.7万,按月领只交1.5万,8万多的差别哪来的?
老赵今年60岁退休,企业年金个人账户里攒了整整50万。柜台上两个选项摆在他面前:一次性把这50万取走,还是分月慢慢领?他原本以为”钱一样,怎么领都行”,结果一算个税,冷汗下来了。
同一笔钱,领法不同,交的国家税差出去八万多。这不是哪个理财顾问吓唬他,是国家2014年就定下的税政规则,一直执行到现在。今天就把这笔账给彻底算透。
先把两个数摆出来:50万,一个交9.7万,一个交1.5万
企业年金不是免税的。个人达到退休年龄领取年金,要按”工资、薪金所得”项目单独缴纳个人所得税,不并入综合所得,也没有5000块的起征点可扣。这是《财政部 人力资源社会保障部 国家税务总局关于企业年金 职业年金个人所得税有关问题的通知》(财税〔2013〕103号)里白纸黑字写的。
关键的区别在”怎么领”上。文件规定:按月领取的,全额套用月度税率表;一次性领取的,要先把总额除以12,分摊成12个月,再套月度税率表乘以12。同样是50万,两套算法得出的税差了不是一点半点。
拆开看:这八万多的差距,一步步算给你看
先算一次性领取。50万除以12,等于每月41666.67元。这个数落到月度税率表的”35000元至55000元”那一档,税率30%,速算扣除数4410。每月税额是41666.67乘以30%再减4410,等于8090元。
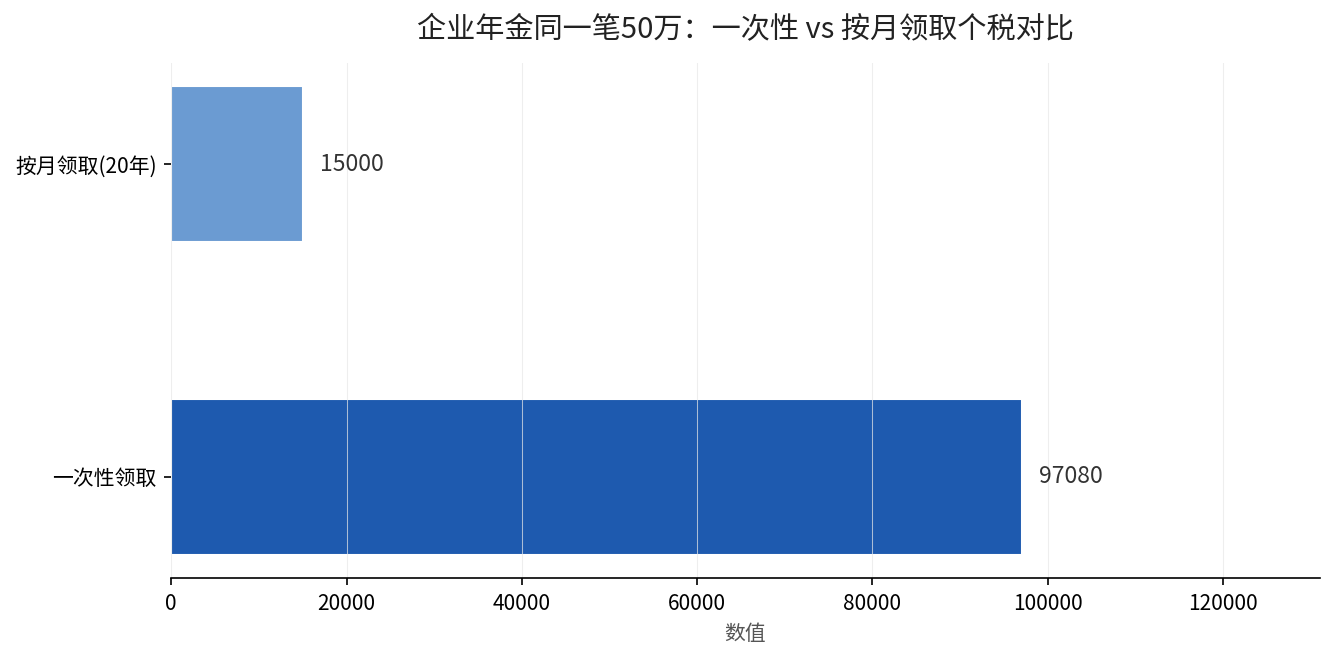
12个月加起来,一次性领取这50万,总共要交个税97080元,约9.7万。也就是说,你账户里看到的50万,到手其实只剩40万多一点,一成的钱先交给了国家。
再算按月领取。假设把这50万分20年领完,也就是240个月,每个月领2083.33元。这个数落到月度税率表最低一档”不超过3000元”,税率只有3%,速算扣除数0。每月税额2083.33乘以3%,等于62.5元。
240个月加起来,按月领取同样这50万,总共才交15000元个税,约1.5万。和一次性领取一比,差了82080元,整整八万二。这笔钱,就是”领法”本身省下来的。
| 领取方式 | 每月分摊金额 | 适用税率 | 总个税 | 到手金额 |
|---|---|---|---|---|
| 一次性领取 | 41666.67元 | 30% | 97080元 | 402920元 |
| 按月领取(20年) | 2083.33元 | 3% | 15000元 | 485000元 |
表里这一行”到手金额”最扎眼:一次性反而拿得少,按月反而拿得多——里外差了八万二的税。很多人第一反应是”那傻子才一次性领”,但事情没这么简单,往下看。
选一次性还是按月,先想清楚这三件事
第一件,你的身体和寿命账。按月领的税确实低,但它把50万分摊到了20年甚至更长的领取期里。如果领到一半人就走了,剩下的钱在年金制度里怎么处置、能不能被继承,得看你所在计划和合同条款。而一次性领,钱立刻全部落袋,主动权全在自己手上。
第二件,你有没有”用钱急”。大病、给子女买房、还清债务,这些场景下,手里有一笔能随时动用的40万,比每个月进账两千块要救命得多。税省了,但钱被锁在领取节奏里,急用的时候抓不着。
第三件,你会不会投资。如果你本身理财能力还行,一次性领出来哪怕交9.7万税,剩下40万拿去稳健配置,长期年化如果能跑赢每月领取的现金流折现,未必就不划算。反之不会打理钱的人,按月领反而是强制纪律。
关于企业年金怎么查、账户余额怎么看,我们之前算过受托规模和收益率的账,你可以在站内翻一翻《企业年金受托规模排行榜》这篇。
说到底,没有”集体上错车”的领法,只有”适不适合你”的领法。月薪高、还没到退休的人,眼下更该关心的是怎么把年金账户做大——职工一人一年个人缴费最高可到缴费基数的4%,企业再配一部分,这笔钱的复利才是真正拉开差距的地方。
你的年金账户里现在躺着多少钱?是打算一次性提,还是按月慢慢领?把余额和退休年份留在评论区,我帮你算一算哪种领法在你身上更划算。