流行观点:分红实现率越高,产品越”实在”
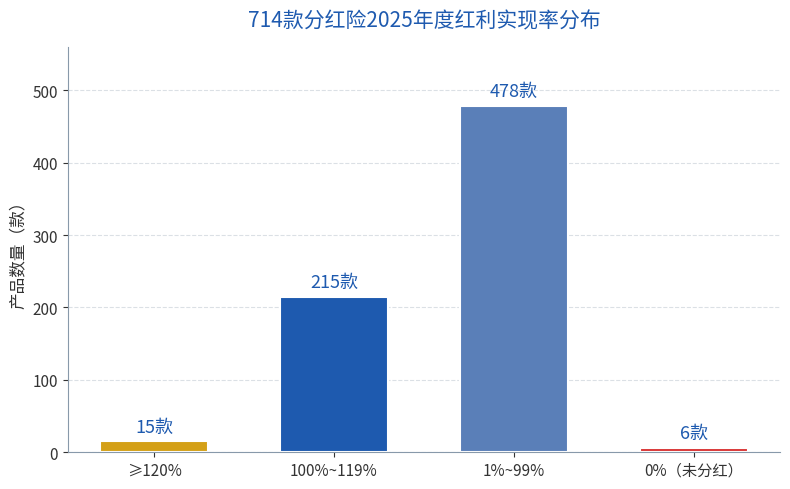
最近我翻到一份行业数据,心里咯噔一下:截至2026年7月,全行业714款分红险披露了2025年度红利实现率,最高的一款冲到166%,最低的却只有3.33%,还有6款直接是0(来源:证券日报,2026-07-13)。
于是市场上开始流传一句话——“分红实现率就是产品成色的照妖镜,166%的产品比3.33%的强50倍,闭眼买实现率高的准没错。”
这话,前半句对,后半句错。作为在业内泡了十几年的精算口从业者,我今天就用一条公式,把这个”50倍”的幻觉拆开给大家看。
算一算:红利实现率 = 实际分红 ÷ 演示红利
先给客户翻译一下这个指标到底在量什么。红利实现率的分母,是销售时利益演示表上承诺的红利;分子,是保险公司实际派发的红利。一句话:它衡量的是”公司有没有兑现当初画的饼”,而不是”这张饼本身有多大”。
问题就出在这个分母上。2026年7月1日起,监管把分红险演示利率上限从3.9%下调到3.5%(来源:证券日报/每日经济新闻,2026-07)。演示利率一降,新产品利益演示里的”预期红利”变少了,分母变小了。
我们业内算一笔账就明白了:假设某产品实际能给客户的分红是3.5%——
| 产品批次 | 演示利率(分母) | 实际分红(分子) | 红利实现率 |
|---|---|---|---|
| 老产品(演示3.9%) | 3.9% | 3.5% | ≈89.7% |
| 新产品(演示3.5%) | 3.5% | 3.5% | =100% |
看到了吗?客户实际拿到的钱一分没多,实现率却从89.7%跳到了100%。所谓”新产品实现率普遍破百”,很多时候不是新产品分得更多,而是它演示得更保守。
再往深挖一层。披露数据里有个耐人寻味的现象:同一家公司的老产品,近5年红利实现率均值高达122%,2025年度却只有19%;另一款年金险5年均值165%,2025年度同样只有19%(来源:证券日报,2026-07-13)。是这家公司突然不会投资了吗?不是。是2025年6月监管下发的《关于分红险分红水平监管意见的函》叫停了”内卷式”分红,叠加当年资本市场波动,行业分红水平整体回归理性。
为什么会有误解?三个原因
第一,信息不对称。普通客户看得到实现率这个数字,却看不到它背后的演示利率。3.9%演示下的89.7%和3.5%演示下的100%,哪个产品更”良心”?没有分母的分子,就是耍流氓。
第二,销售误导。个别渠道拿”新产品实现率破百”当卖点,把”演示下调带来的账面美化”包装成”分红更给力”。2026年4月金融监管总局下发的《人身保险产品”负面清单”(2026版)》已经明确点名:产品说明书承诺的红利分配比例超过利益演示分配比例,属于违规情形。监管在堵这个口子,说明这个口子确实被人钻过。
第三,监管口径切换期。从2025年9月分红险预定利率上限降到1.75%,到2026年演示利率降到3.5%,再到部分险企主动把预定利率压到1.25%(来源:证券日报,2026-03-13),整个行业正从”高保证+浮动”转向”低保证+浮动”。这个转型期里,新旧产品的指标口径根本不在一条线上,直接比数字就是关公战秦琼。
正确理解:实现率是”兑现度”,不是”收益率”
把话说透,给客户三条能直接用的结论:
一、实现率衡量的是”兑现承诺的能力”,不是”给你多少收益”。166%的意思是这家公司当年实际分得比演示的多,不代表它比3.33%的产品”赚钱能力”强50倍。
二、跨产品比实现率,先对齐演示利率。3.9%演示下90%的兑现,和3.5%演示下100%的兑现,实际分红可能一模一样。要比,就回到”保证利率+实际分红水平”这个共同标尺上。
三、看一家公司的分红成色,盯三件事:保证部分的预定利率(当前上限1.75%)、实际分红的稳定性(5年实现率均值而非单年)、以及分红特别储备的厚度——储备厚,歉年才扛得住,这正是监管反复强调”特储削峰填谷”的意义所在。
说句业内的大实话:2025年寿险业投资收益率4.6%的底子摆在那,头部公司的分红弹药是够的。客户真正要防的,不是”实现率低”,而是被一个被调过口径的漂亮数字,误导着买错了产品。选分红险,请先问一句:这张实现率,是按哪个演示利率算的?