
个人养老金每年缴12000元,到底能省多少个税?四个问题一次讲透
个人养老金能抵税,这事说的人多、真搞明白的人少。有人以为必须到60岁才能用,有人以为随便存点就有优惠,还有人压根不知道自己符不符合条件。今天就用四个最常见的问题,把“缴12000元到底能省多少税”这件事讲透。
先问两个问题,看你踩没踩坑
第一个:你是不是以为,个人养老金只有在退休后才有意义?其实它的税收优惠从你缴费那一刻就开始了。第二个:你是不是以为,自己收入不高就享受不到优惠?恰恰相反,只要你的个税税率在10%及以上,缴进去就是真金白银地省税。
这两个误区的根源,是对“递延纳税”三个字的理解。个人养老金不是免税,是把税“推迟到领取时再交”,而且领取时统一只按3%税率计税。这一进一出,税率高的人就赚到了实际差价。
拆开来看:同样的12000元,不同税率档省多少
政策依据是《人力资源社会保障部 财政部 国家税务总局 银保监会 证监会关于印发〈个人养老金实施办法〉的通知》(人社部发〔2022〕70号)和《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号)。
这两个文件锁定了三个环节的税:缴费环节,每年最高12000元可在综合所得或经营所得中据实扣除;投资环节,收益暂不征税;领取环节,单独按3%计算缴纳个税。计算的唯一核心就一条——缴存额乘以你当下适用的个税税率。
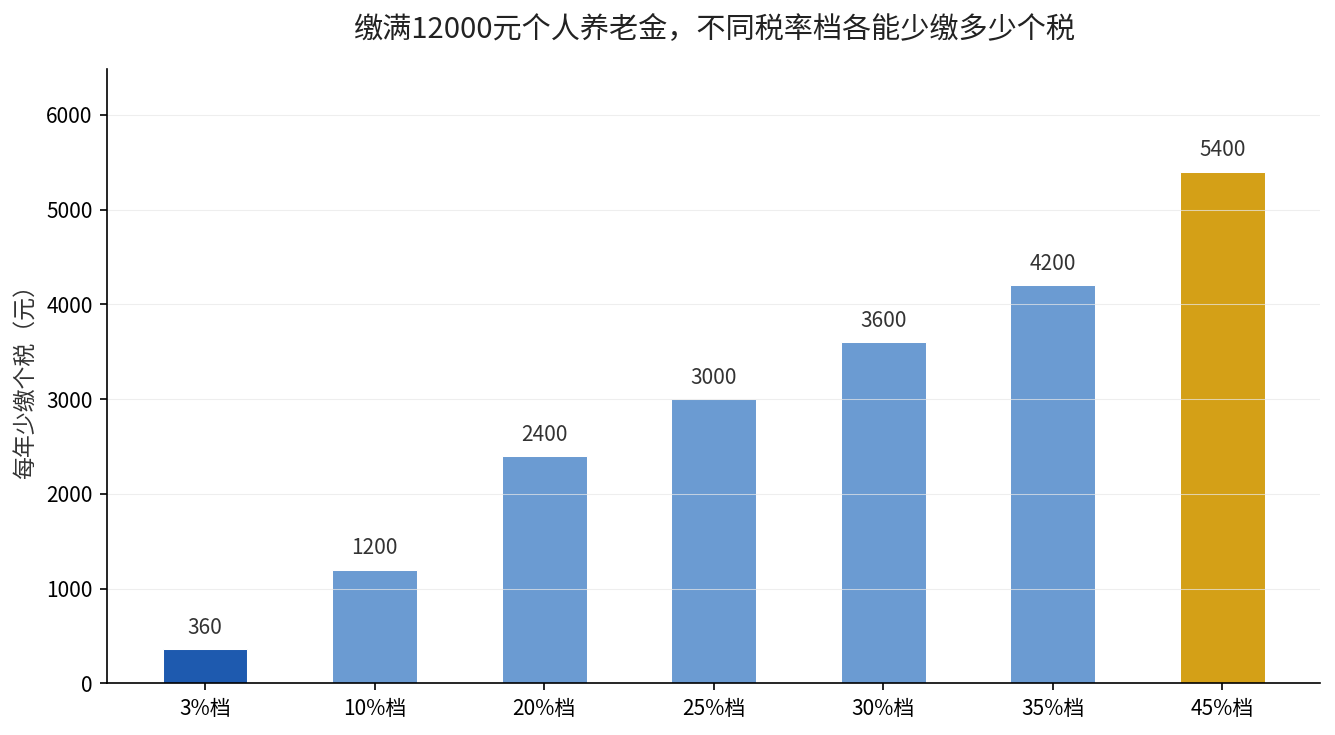
湖南省人力资源和社会保障厅在2025年5月13日的官方解读里举过例子:一个人应纳税所得额对应10%税率,缴满12000元后,应纳税所得额减少12000元,一年少缴1200元个税。到了35%档,一年省4200元;最高45%档,一年能省5400元,这个数字广州市人民政府门户网站也专门确认过。
关于个人养老金制度本身,我们之前讲过它在全国铺开后开户多、缴存少的现象,可以先读这篇个人养老金全国铺开一周年补个背景。
一句话给你答案
个人养老金省税,等于“12000元乘以你的个税税率”。税率越高,省得越多;10%档是一道门槛,过了这道线,缴进去就是划算的。
这里再补一个容易忽略的细节:个人养老金的节税额度,是跟着你的“应纳税所得额”对应的税率走的,而不是收入总额。同样的12000元的缴存,放在35%档能省4200元,放在3%档只能省360元,中间差了11倍还多。所以它的核心逻辑是服务那些个税落在10%以上区间的人,而不是所有人无差别地“越缴越省”。反过来讲,如果你本身个税税率就是3%,缴满12000元当下省的那点税,跟这笔钱被锁定到退休之间的流动性代价,就要自己权衡清楚了。
如果你也在想这几个问题
问:我退休前能把这笔钱取出来应急吗?答:不能。资金账户封闭运行,只有达到领取条件(退休、完全丧失劳动能力、出国定居等)才能领取,中途一般不能随意支取。
问:我一年没缴满12000元,剩下的额度能顺延吗?答:不能。额度按自然年度计算,当年没用完就作废,次年重新计算12000元上限。
问:我缴进去之后怎么申报扣除?答:在“个人所得税”APP里,进入个人养老金扣除管理,可以用“一站式申报”免下载凭证,也可以扫描缴费凭证二维码录入,选择预扣预缴或次年汇算时扣除。
问:领取时那3%的税,怎么算的?答:个人养老金领取时不并入综合所得,无论金额多少,单独按3%税率计税,由开户银行代扣代缴。这笔账跟职工、居民养老账完全不是一回事,可以对照职工和居民两本养老账这篇文章里说的第一根支柱。
你今年的个税税率落在哪一档?建议你自己打开个人所得税APP,查一下去年的汇算结果,就能算一算缴满12000元到底能省多少。你的缴费税率是多少,留言告诉我,我帮你核对该不该存这12000元。