
云南计发基数8265元缴费基数只按7263算,灵活就业最低档15年只领1443元
打开电子社保卡,看一眼退休地那一栏写着”云南”,心里就踏实了一半——计发基数8265块,在西南排得上前列,隔壁重庆8240还差一截。可再往下翻到缴费月数:按60%最低档,零零散散凑了15年。这两行数字放在一起,问题就出来了:计发基数那么高,为什么到手只有一千四冒头?
延伸阅读:《河北计发基数7410元,灵活就业最低档缴15年退休只领1304元》。
延伸阅读:《西藏养老金计发基数全国第三,灵活就业最低档缴15年却只领2145元》。
别急着关掉文章。这中间的坑,恰恰是云南灵活就业最容易被忽略的一笔账。
两套基数,一个算缴费,一个算退休,差了整整1002块
先讲清一个容易糊里糊涂的事:云南今年跑到两个基数,用途完全不一样。
一个是缴费基数7263元,这是2025年度全省职工基本养老保险、失业保险、工伤保险共用的缴费基准,也就是缴费下限、上限的”中轴线”。按它定,个人缴费基数上限是7263的300%(21789元),下限是7263的60%(4357元)。灵活就业自己交,就在4357到21789之间挑档。
另一个是计发基数8265元,这是2025年度新增退休人员算养老金时用的”算账基准”。
看明白了吗?缴费基数7263,计发基数8265,两者差了整整1002块。这1002块的”剪刀差”,才是云南退休账的真正玄机——它告诉你:哪怕你按100%缴费,你的缴费指数对应的”记账基准”也才7263,而退休时算钱却用8265当起点。一高一低,中间这1002块,就是留给”长缴”和”提档”的人的奖励价差。
数据都来自云南省人社厅《关于公布2025年度全省职工基本养老保险失业保险和工伤保险相关参数的通知》,缴费基数7263、上限21789、下限4357、计发基数8265,白纸黑字。
按60%最低档缴15年,到手到底几个钱
看清了两个数,就开始算账。灵活就业按60%档,也就是基数4357来缴:
每个月要交4357 × 20% = 871.4元。这笔钱里,只有8%进个人账户,也就是4357 × 8% = 348.6元,剩下12%全部进了统筹池,跟退休后的个人账户养老金没关系。
缴满15年,总投入是871.4 × 12 × 15 = 156,852元。这15万8里,真正记在个人名下的,只有348.6 × 12 × 15 = 62,740元——连一半都不到。
退休时(60岁,计发月数139个月)钱怎么算,两笔分开:
第一笔,基础养老金=计发基数 ×(1+平均缴费指数)÷2 × 缴费年限 × 1%。代入云南的数:8265 ×(1+0.6)÷2 × 15 × 1% = 8265 × 0.8 × 0.15 = 991.8元。
第二笔,个人账户养老金=个人账户总额 ÷ 139 = 62,740 ÷ 139 = 451.4元。
两笔加起来,991.8 + 451.4 = 1443元/月。
这就是云南灵活就业最低档15年的真实答案。计发基数8265看着漂亮,落到手里,一千四百四十三块。
提一档到100%,每月多缴581块,养老金涨549块
有人会想:那不如直接上100%档,基数7263,会不会划算很多?也算一遍。
100%档每月缴7263 × 20% = 1452.6元,其中8%进账户,每月7263 × 8% = 581元。15年总投入1452.6 × 12 × 15 = 261,468元,个人账户581 × 12 × 15 = 104,587元。
退休两笔算:
基础养老金=8265 ×(1+1)÷2 × 15 × 1% = 8265 × 0.15 = 1239.8元。
个人账户养老金=104,587 ÷ 139 = 752.4元。
合计 1239.8 + 752.4 = 1992元/月。
对比摆在这:60%档缴15年拿1443,100%档缴15年拿1992,每月多拿549块。但代价是多缴了261,468 − 156,852 = 104,616元。
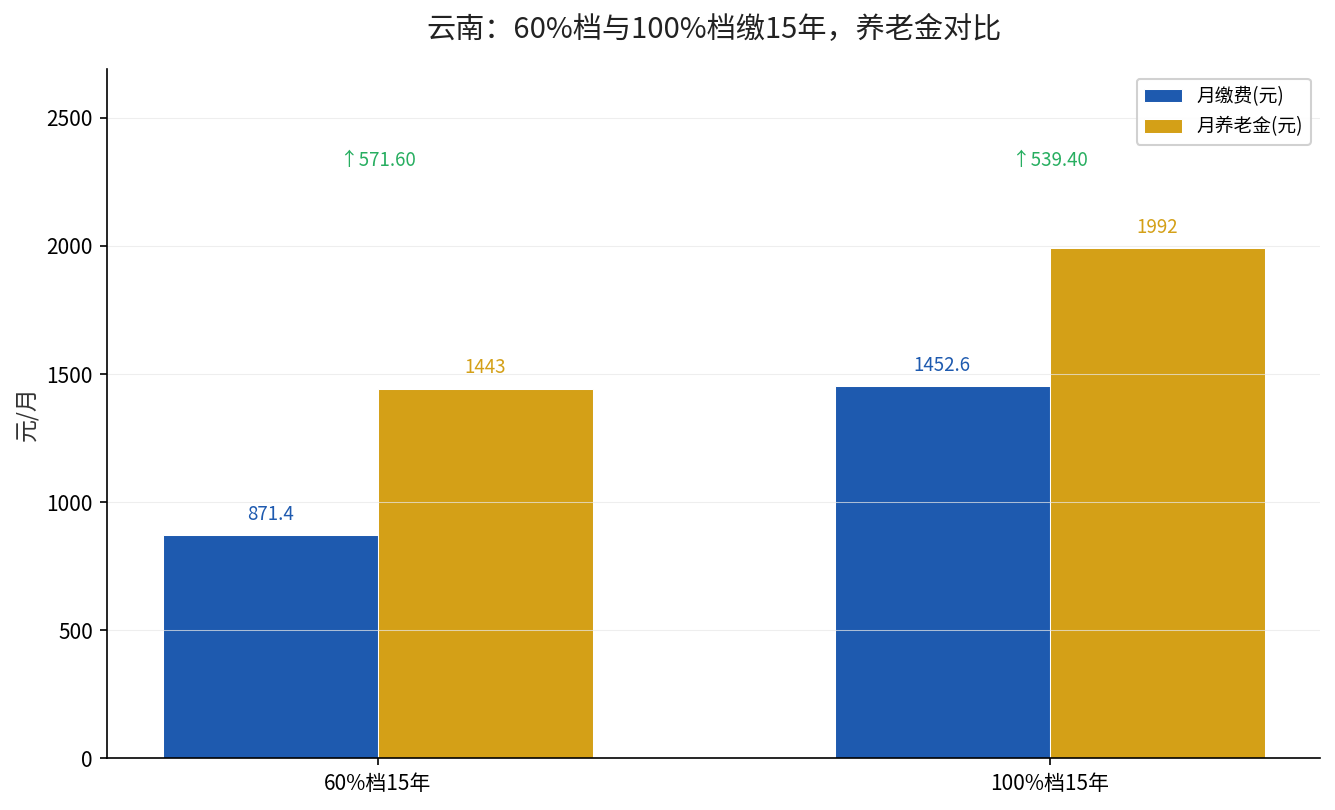
104,616元回本,得靠每月多出的549块慢慢追,104,616 ÷ 549 ≈ 190个月,约16年。60岁退休,得活到76岁开外,这笔多缴的钱才刚刚”保本”。
你以为计发基数高就能多拿?指数0.6先给你打了四折
这里就藏着云南最反直觉的一个点:计发基数8265高,不等于你就能按8265领钱。
很多人盯着一句”计发基数8265″,就以为退休能拿到八千多的水平。可基础养老金的公式里,那个”(1+平均缴费指数)÷2″是来”摊薄”的。按最低档,指数是0.6,于是(1+0.6)÷2 = 0.8,相当于把8265先打了八折,再乘以15年的1%,最后只拿到991.8块。
换句话说,8265这个高基数,只有在你指数接近1、年限足够长的时候,才真正”吃得到”。指数0.6、年限才15年,等于抱着一个高基数的空架子,实际拿到的却是打折再打折的结果。
这也顺带解释了那1002块的剪刀差:它表面看是”缴费基数7263、计发基数8265″的落差,本质是国家在奖励两件事——把年限拉长和把指数抬高。年限短、指数低的人,高基数跟你关系不大。
缴费档次和年限,到底先抓哪一个
账算到这,灵活就业最纠结的问题浮出水面:手里预算有限,是先把档位从60%提到100%,还是先把年限从15年堆到25年?
用云南的数据直接比:
| 方案 | 月缴费 | 15年总投入 | 月养老金 |
|---|---|---|---|
| 60%档 × 15年 | 871.4元 | 156,852元 | 1443元 |
| 100%档 × 15年 | 1452.6元 | 261,468元 | 1992元 |
| 60%档 × 25年 | 871.4元 | 261,420元 | 约2405元 |
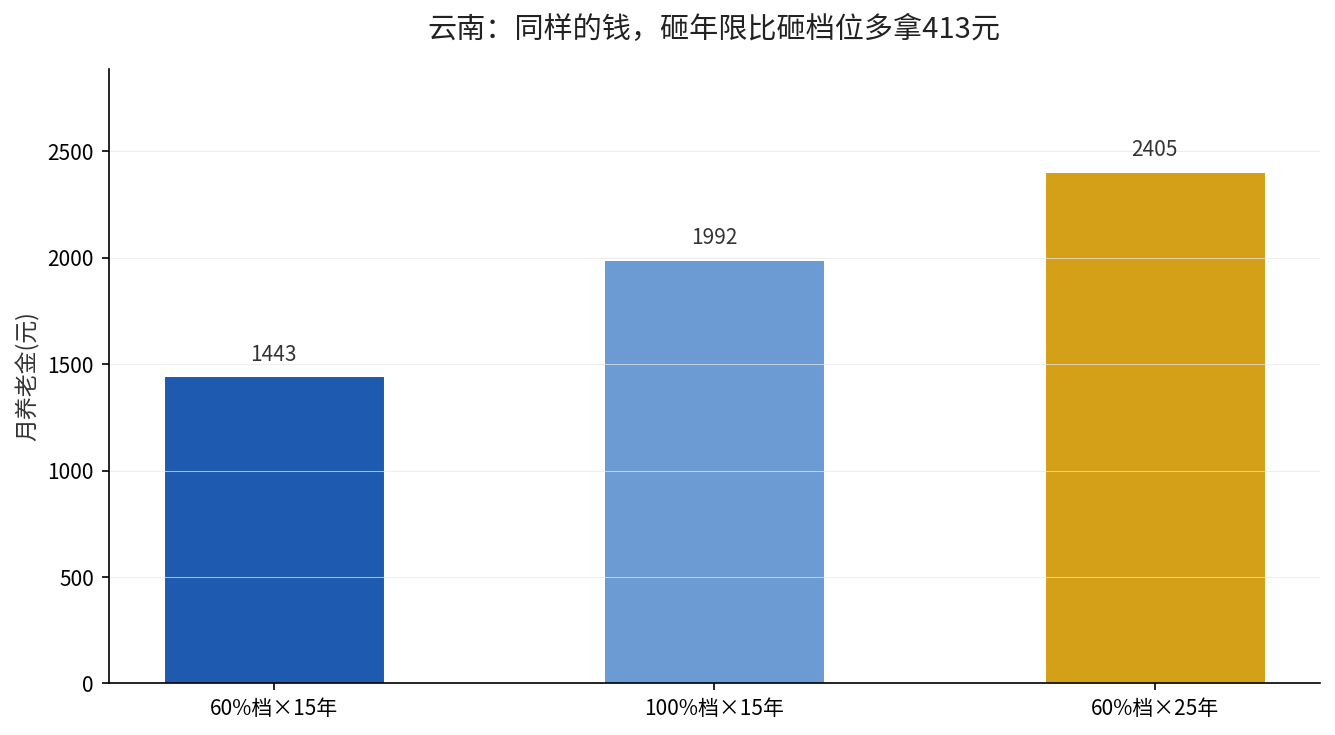
注意最后一行:60%档缴25年,总投入261,420元,几乎和”100%档缴15年”的261,468元一模一样。可养老金呢?基础部分8265 × 0.8 × 25 × 1% = 1653元,个人账户348.6 × 12 × 25 ÷ 139 = 752.4元,合计2405元,比提档到100%的1992元还多出413块。
同样的钱,砸在年限上,比砸在档位上划算。这个结论,放云南尤其成立,因为年限的1%是”复利式”叠加,档位的0.6到1只是线性抬升。
已经按最低档交了好几年的人,还能补救吗
看到这,有人该着急了:已经断断续续按60%交了好几年,是不是亏定了?别慌,路径还在。
第一,年限可以继续累积。云南职工养老保险的缴费年限是累计计算的,中间断缴不影响之前已经记下的月数。只要在达到法定退休年龄前补足、或者在能力允许时继续交,年限就会往上走,每一个多交的年头,基础养老金都实打实多1%。
第二,灵活就业的档位是每年可以调的,不是一次性锁死。今年收入紧就交60%,明年宽裕了就提到100%甚至更高,逐年调整,指数是取历史平均的,后续年份提高档位能慢慢把平均指数拉上去。
第三,退休地要提前锁定。如果曾经在省外缴过职工社保,退休地怎么定(户籍地优先、还是在缴费满10年的地方),会直接影响用哪个省的计发基数。云南的8265在西南不算低,但如果你在广东、浙江等地缴得更多,跨省转移时要算清楚在哪退更划算,别稀里糊涂放弃了高基数地区。
三件事,看完就去做
别看了一堆数字就只是看看。这三件事,今天就能动手:
第一,查缴费月数和指数。打开云南人社App或电子社保卡,把累计缴费月数、历史缴费指数看清楚。月数不够15年的,先盘算能不能续上;指数一直在0.6徘徊的,评估一下未来几年有没有提档空间。
第二,用文中的公式自己套一遍。基础养老金=8265 ×(1+你的平均指数)÷2 × 缴费年限 × 1%,个人账户养老金=账户余额 ÷ 139。两个数相加就是你退休的预估月领,和本文的1443对一下,心里有个准数。
第三,锁定退休地再决定提档还是延年。如果确定在云南退,预算有限时优先堆年限、其次再谈提档;如果不确定在哪退,先把跨省缴费的年限接续理顺,别让高基数地区的机会白白流走。
交了十五年最低档,到手一千四,这事儿算清楚了不可怕。真正可怕的是,等到要领钱那天,才发现那个高得漂亮的计发基数,跟自己一分钱关系都没有。现在多算一步,退休后二十年就少慌一刻。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。