
企业年金和职业年金同事都缴满20年,账户本金和收益到底能差多少?
你身边可能有两种人:一种在国企、央企或大厂,单位给缴了企业年金;另一种在机关事业单位,单位和个人缴的是职业年金。两笔钱每月都从工资里扣,名字还只差一个字,很多人以为是一回事。
但真到退休算总账,两边的规模、收益、规则都不一样。今天就把这两本账摆到一起,用官方数据算给你看。
先看清两笔钱的来路,别把它们混成一样
企业年金和职业年金,都是”基本养老保险”之外的第二笔养老钱,属于补充养老保险。区别在谁建、谁缴、覆盖谁。
企业年金是企业自愿建立,由企业和职工共同缴费,覆盖的是企业职工。职业年金是机关事业单位强制建立,同样单位和个人共同缴费,覆盖的是公务员和事业单位工作人员。两者缴费比例都设了上限,但运作主体和投资规模不一样。
下面这张图是两笔钱截至2024年末的投资运营规模,一眼就能看出谁的盘子大。
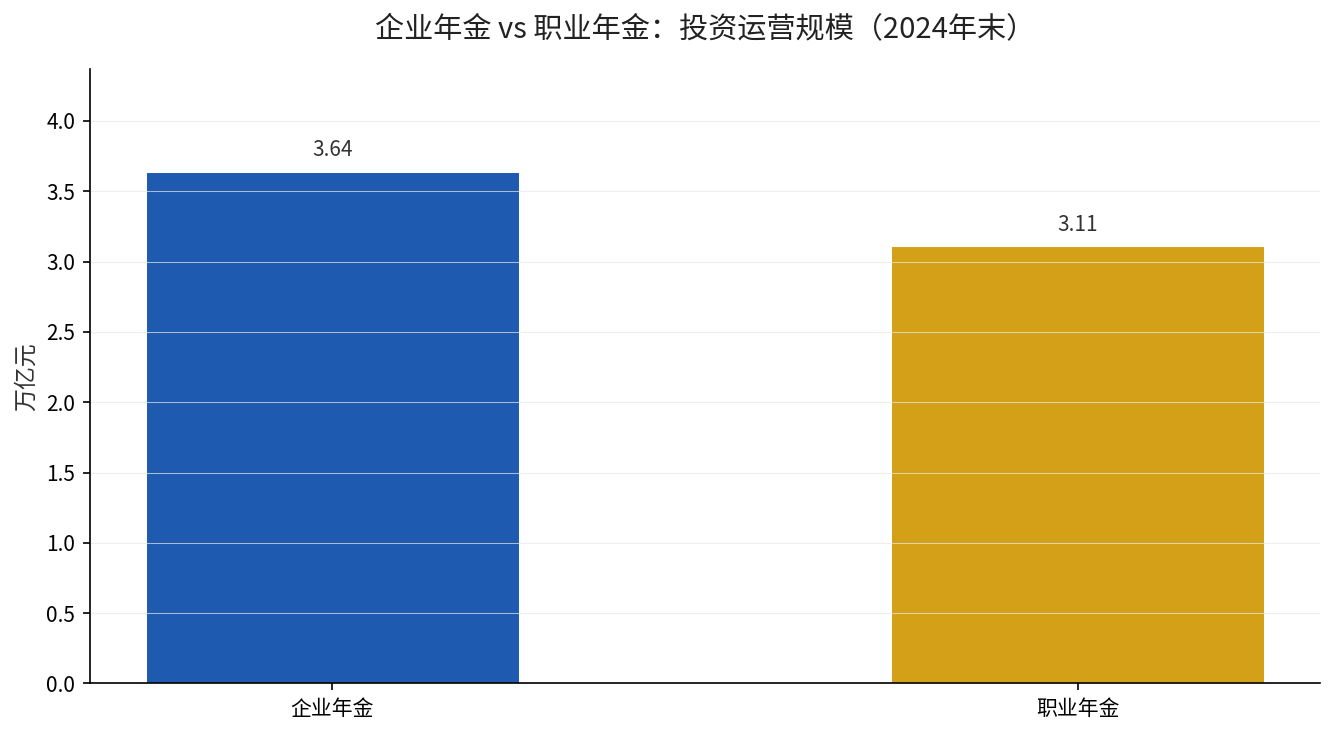
数据来源:人社部《2024年度人力资源和社会保障事业发展统计公报》(2025年6月13日发布)。全国有15.93万户企业建立企业年金,参加职工3242万人;企业年金投资运营规模3.64万亿元,职业年金投资运营规模3.11万亿元。
同样缴同样多年,收益这关就拉开了差距
规模只是表面,真正影响你退休账户里数字的,是这笔钱长期的年化收益。两笔钱的起算时间不同,年均收益率也差了一截。
按同一份人社部统计公报:2007年以来,全国企业年金基金年均投资收益率6.17%;职业年金自2019年启动投资运营以来,年均投资收益率4.42%。差了1.75个百分点。
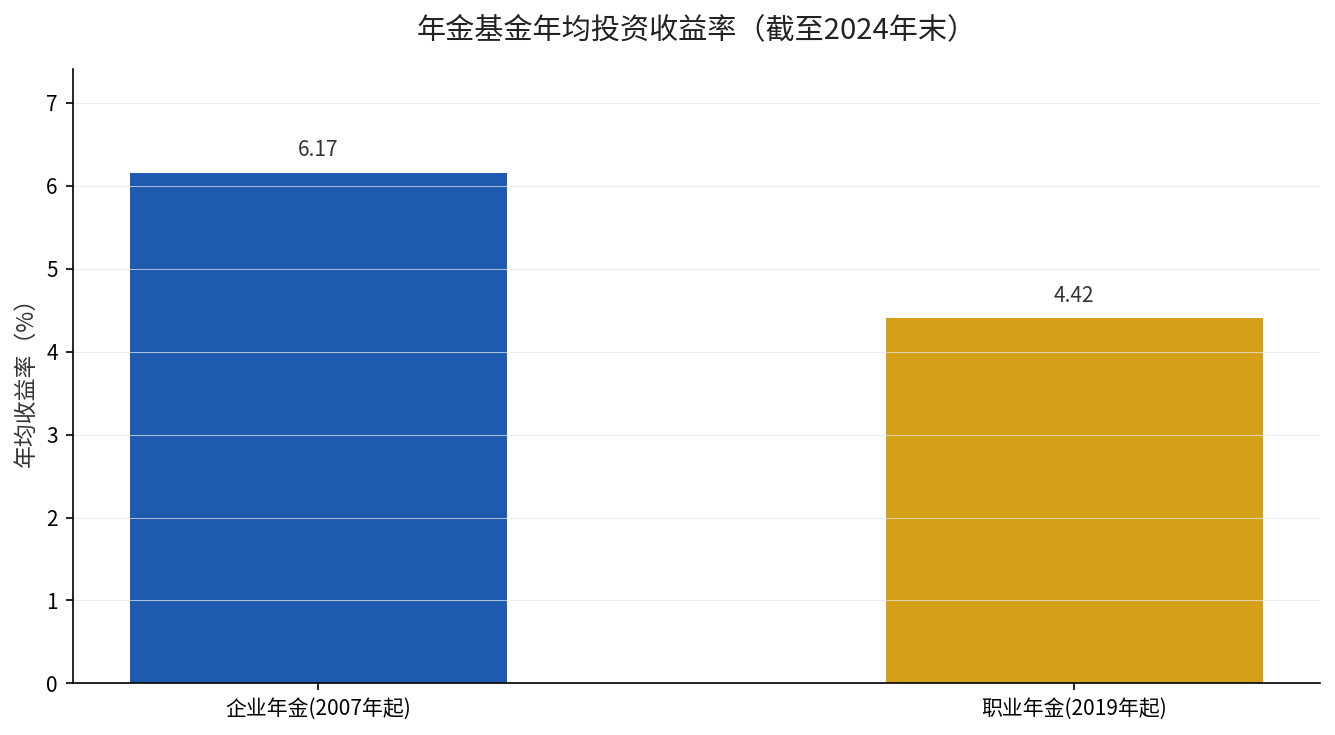
这个1.75个点,单看一年没感觉,放进20年、30年的复利里就是一笔大钱。这正是两笔钱”看起来像、算起来差”的地方。
拆开差距:差在起跑时间,也差在待遇享受规则
把差距拆成三件事,会更清楚。
第一,起算时间差。企业年金的投资收益从2007年就开始累积,职业年金到2019年才正式投资运营。同样是长期资金,企业年金多跑了十几年,收益滚雪球的底子更厚。
第二,领取规则不同。企业年金退休后一般按账户余额分期领取,也可以一次性领取;职业年金普遍按月领取,把”一大笔”摊成”细水长流”。规则不同,到手的节奏就不一样。
第三,收益率的统计窗口不同。6.17%是企业年金”2007年以来年均”,4.42%是职业年金”2019年以来年均”,两者不能简单说”谁更会赚钱”,但都指向同一件事:越早投、投得越久,复利越占便宜。
为了让你一眼看清,我把两笔钱的关键差异列成一张表。
| 对比项 | 企业年金 | 职业年金 |
|---|---|---|
| 覆盖人群 | 企业职工(自愿建立) | 机关事业单位人员(强制建立) |
| 缴费方 | 企业 + 职工 | 单位 + 个人 |
| 投资运营规模(2024年末) | 3.64万亿元 | 3.11万亿元 |
| 年均收益率 | 6.17%(2007年起) | 4.42%(2019年起) |
| 建立情况 | 15.93万户、3242万职工 | 31省份+兵团+中央单位全覆盖 |
从表里能看出,两笔钱的本质都是”第二支柱”,但企业年金盘子更大、历史更长,职业年金则是后来居上、覆盖更稳。
用一个例子算:同样基数,复利差出多少
假设你和一位机关单位的朋友,两人每年往第二支柱账户里各存2万元(单位加个人),连续存20年。为了好算,先不看缴费基数的逐年变化,只看年化收益的差异造成的复利差距。
按企业年金长期年化6.17%近似推算,2万元按年缴、存20年,账户里的积累会明显高于按4.42%年化积累的结果。核心不是”哪个数字绝对准”,而是年化差1.75个点、坚持20年,复利会把差距越拉越大。
这里要强调一句:我不做未经官方发布的精确预测,上面这个例子是用公开的年化收益率帮你理解”复利对长期账户的影响”,具体到你个人,得看你的实际缴费基数、年限和每年的真实投资收益。
结论:这两笔钱,你其实没得选,但可以算清
说白了,你在企业还是机关事业单位工作,决定了你缴的是哪一笔,这不是你能挑的。真正要做的,是别把它们当成”都一样”。
如果你在能建企业年金的企业,单位愿意缴的部分是白送你的,别因为”到手少了一点”就不参加——那是放弃单位配比加复利。我们之前算过企业年金缴多缴少的这笔账,月薪8000的人同样20年能差46万,高配和低配的差距比多数人想得大。
如果你在机关事业单位,职业年金比例固定、规则清晰,重点是看清楚自己账户的积累进度。
想知道你退休时这笔补充养老钱大概能到多少,留言”年金”,我按你的缴费基数和年限帮你算一笔。