
发生了什么变化:存款利率正式迈入”0字头”时代
先看一组我最近核对的公开数据。截至2026年5月,工商银行、农业银行、中国银行、建设银行、交通银行五大国有银行的一年期定期存款挂牌利率已统一降至0.95%,活期利率低至0.05%;三年期定存1.25%,五年期1.30%。换句话说,你把10万元存一年,到期利息约950元,平均每天只增值约2.6元。
这不是某一家银行的动作,而是一整条趋势的注脚:2025年3月央行明确”择机降准降息”,2026年5月降准0.5个百分点、政策利率下调0.1个百分点后,国有大行集体跟进;曾经被储户抢购的三年期大额存单,利率也回落到1.55%左右,部分银行甚至下架了五年期大额存单。
从精算角度看,这轮变化的核心不是”利息少了一点”,而是无风险利率这条”锚”整体下移了。它改变的不仅是你存款账户的收益,更是所有以无风险利率为基准的资产定价,以及你为未来现金流做贴现时所用的那个关键假设。
影响传导:三个层次,层层递进
短期(1年内):”存款搬家”开始。当一年期定存跌破1%,稳健型银行理财、货币基金、同业存单指数基金成为资金迁徙的第一站。据《中国银行业理财市场年度报告(2025年)》,截至2025年末银行理财存续规模达33.29万亿元,较年初增长11.15%,个人投资者新增约1769万个。钱没有消失,只是在”搬家”。
中期(3—5年):”锁定长期利率”的窗口正在关闭。过去你可以靠三年期、五年期定存或大额存单,锁定一个确定的长期收益;如今五年期定存利率仅1.30%,与三年期1.25%几乎倒挂,期限越长、利率溢价越薄。对养老金这类长达二三十年的”负债”来说,这是一个关键变量。
长期(10年以上):”久期匹配”开始失效。在精算里,养老储蓄是一笔长期负债——你60岁退休后还要花二三十年的钱,理想做法是用”长期资产”去匹配它。但当长期无风险资产的收益率跌到1%出头,纯粹靠”存”这条路,已经很难跑赢长寿风险与通胀的双重侵蚀。
重新算账:同样攒300万,你要多存多少、多干几年?
这里我用标准年金终值模型(普通年金,按月复利)做一次假设性测算,帮你理解量级。需要先声明:以下利率均为假设值,只代表不同利率环境下的情景,不是对任何产品的收益承诺。
假设目标:60岁攒够300万元养老金补充(中高净值家庭的一个常见目标),从30岁开始每月定额储蓄,连续30年(360期)。
| 情景 | 长期年化利率假设 | 每月需存金额(30年攒300万) | 若每月固定存5000元,攒300万需 |
|---|---|---|---|
| 乐观 | 3.0% | 约5147元 | 约30.6年 |
| 基准 | 1.0% | 约7149元 | 约40.6年 |
| 悲观 | 0.5% | 约7726元 | 约44.6年 |
测算说明:基于普通年金终值公式 FV = PMT × [(1+r/12)^360 − 1] ÷ (r/12),r 为年化利率,结果四舍五入,仅供理解利率对长期储蓄的放大效应。
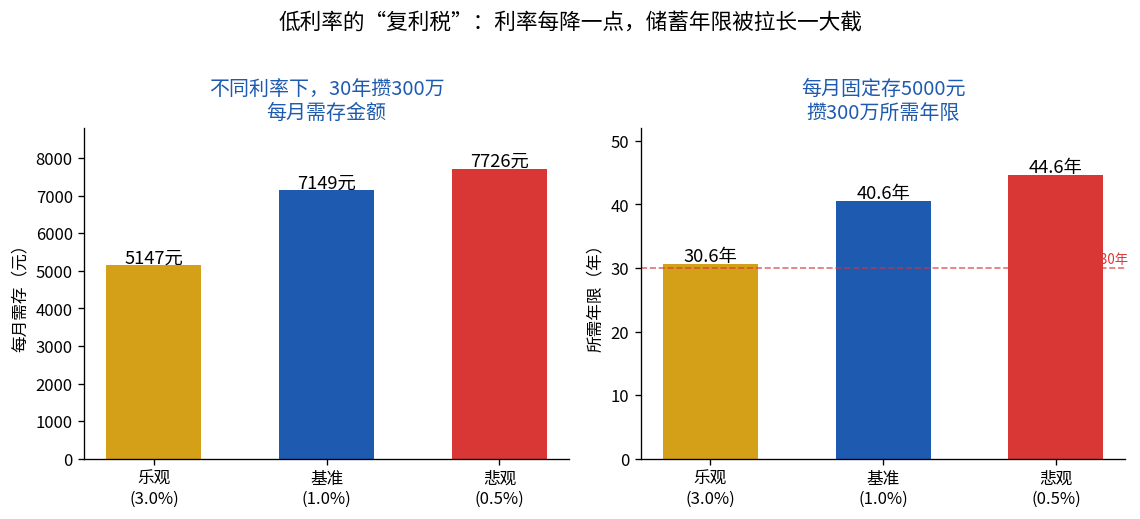
这张表背后藏着两个反直觉、但必须接受的结论:
第一,利率的微小变化,在复利下会被放大成巨大的时间代价。利率从3%降到1%,表面看只差2个百分点,但同样每月存5000元,攒够300万的时间从约30.6年拉长到约40.6年——整整多了10年。这10年,就是”低利率税”。
第二,只靠”存”,你可能永远追不上通胀与长寿的双重侵蚀。在0.5%的悲观情景下,你需要约44.6年才能攒够300万;而多数人30岁开始攒钱时,离60岁退休只有30年。这意味着,如果不改变配置方式,目标很可能结构性地完不成。
还有一个国际背景值得对照:OECD数据里,美国的公共养老金替代率约40%,但第二、第三支柱(401(k)、IRA等)又能再贡献约40%—50%的替代率,所以美国人退休后的总收入替代率并不低;反观中国,第二支柱(企业年金)、第三支柱(个人养老金)规模仍偏小,2024年城镇职工基本养老金替代率约45%,已低于世界银行55%的国际警戒线。换句话说,中国家庭比美国同行更需要”靠自己”,而低利率恰好让”靠自己存钱”这件事更难了。
调整建议:把”存钱”升级为”配置”
应对低利率的正确姿势,不是去找”更高利率的存款”,而是把单一存款思维,升级为久期匹配 + 分层配置。
第一,用”久期”匹配你的”负债期限”。养老金的支出发生在20—30年后,你就需要一部分”长钱”去匹配它——比如增额终身寿、养老年金这类能锁定长期现金流的工具,或超长期国债;短期要用的钱,才放货币基金和短债。期限错配,是低利率时代最贵的错误。
第二,接受”适度波动”,换取”长期收益”。从精算角度看,权益类资产的长期预期收益高于固收,但短期波动更大。对20年以上的养老资金,适度配置宽基指数(如沪深300、标普500等),用时间换空间,比死守1%的存款更符合”长期负债”的匹配逻辑。当然,波动承受能力因人而异,动手前务必做一次风险测评。
第三,警惕”高息陷阱”。当无风险利率整体下移,任何”显著高于市场”的收益承诺,都意味着你承担了额外的信用风险、流动性风险,甚至本金风险。在0.95%定存的时代,若有人承诺”稳定8%”,从精算角度看,这大概率是骗局,或是你不了解的尾部风险。
第四,用蒙特卡洛模拟,而不是”拍脑袋”。与其纠结”利率会不会涨回来”,不如把不同利率路径、通胀路径、寿命路径都放进模型里跑几万次,看看在95%置信度下,你的养老金”够不够花”的概率是多少——这才是精算师所说的”确定性”。
一句话建议
利率下行的本质,是”钱的时间价值”变贵了:你少赚的每一分利息,最终都要用更长的储蓄年限、或更早的配置行动来补。与其等利率”涨回来”,不如现在就重新算一遍你的养老账。