
存款利率降至1.3%,30年定投终值缩水28万:你的长期储蓄该重算了
作为一名北美精算师(FSA/ASA),我习惯用”假设—情景—灵敏度—结论”的框架去审视每一个家庭的资产负债表。最近有件事值得所有中高净值家庭重新算一笔账:无风险利率仍在持续下台阶。六大行5年期定期存款挂牌利率已降至1.30%、3年期1.25%;10年期国债收益率一度下探突破2.5%,逼近2020年4月的历史低点。对把长期储蓄当作”安全垫”的家庭来说,利率每降一点,落在30年的复利曲线上,都是一笔不小的账。
一、发生了什么:无风险利率的三重下台阶
先看三组来自公开市场的数据:
存款端:据融360数字科技研究院统计,六大行3年期定存挂牌利率1.25%、5年期1.30%,10万元存3年到期利息仅约3750元,较三年前近乎腰斩。
国债端:10年期国债收益率下行突破2.5%(数据来源:Wind),逼近2020年4月历史低点;5年期储蓄国债的内部收益率(IRR)约1.7%,仍被资金抢购(来源:BT财经)。
国际参照:作为对照,美国30年期国债收益率已从接近零回升至约4%(来源:恒生银行资产配置报告)。成熟市场长端利率中枢整体上移,意味着中国与全球主要经济体之间的”无风险利率剪刀差”正在拉大。
一句话概括:国内能”锁死”长期无风险收益的窗口正在收窄,而全球长端利率的分化,让”钱放在哪、放多久”这个问题的精算难度显著上升。
二、影响传导:短期缩水的是利息,长期绞杀的是终值
利率下行对家庭资产的影响,分三个层次传导:
短期(1-3年):直接损失是利息收入。10万元存3年,利息从过去的7000元量级降至约3750元,缩水近半——但这只是”看得见的损失”。
中期(3-10年):复利效应开始放大差异。同一笔钱,利率差1个百分点,10年后的差距远不止1个百分点,这是复利曲线凸性(Convexity)在起作用。
长期(10-30年):这是最被低估的一层。一笔按月持续投入的长期储蓄,本质上是一只”麦考利久期(Macaulay Duration)约14.5年的超长债券”。我测算过:30年按月定投的现金流,平均投资时长约15年,利率每变动1个百分点,这只”债券”的长期价值就大约变动15%以上。这也解释了为什么很多家庭”感觉没少存,但30年后一算却差了一大截”。
三、重新算账:30年定投终值的三个情景
我以一个中等收入家庭为例做精算测算。假设每月定投2000元(全年2.4万元,约为个人养老金年缴存上限1.2万元的两倍),连续投入30年,本息复投。
模型假设(标注来源与时点,均为2026年市场数据):
年化利率取三个情景值——乐观情景3.0%(约等于三年前的主流存款利率水平)、基准情景1.3%(当前5年期定存挂牌利率)、悲观情景0.8%(进一步下行假设);复利按月计息,公式为 FV = PMT × [((1+r)^n − 1) / r];本测算不扣除通胀,通胀影响另行做敏感性分析。
| 情景 | 年化利率假设 | 30年后终值 | 相对乐观情景缩水 |
|---|---|---|---|
| 乐观 | 3.0% | 约116.5万元 | — |
| 基准 | 1.3% | 约88.0万元 | 约28.5万元(-24.5%) |
| 悲观 | 0.8% | 约81.3万元 | 约35.2万元(-30.2%) |
解读:30年累计投入本金72万元,在3.0%情景下利滚利带来约44.5万元收益,而在1.3%情景下仅约16万元。同样的储蓄动作,从3.0%降到1.3%,终值缩水约28.5万元——这不是”少赚了利息”,而是”少攒出了一整年的退休生活费”。而且利率越接近零,同样幅度的下行对终值的相对杀伤越大(凸性效应)。
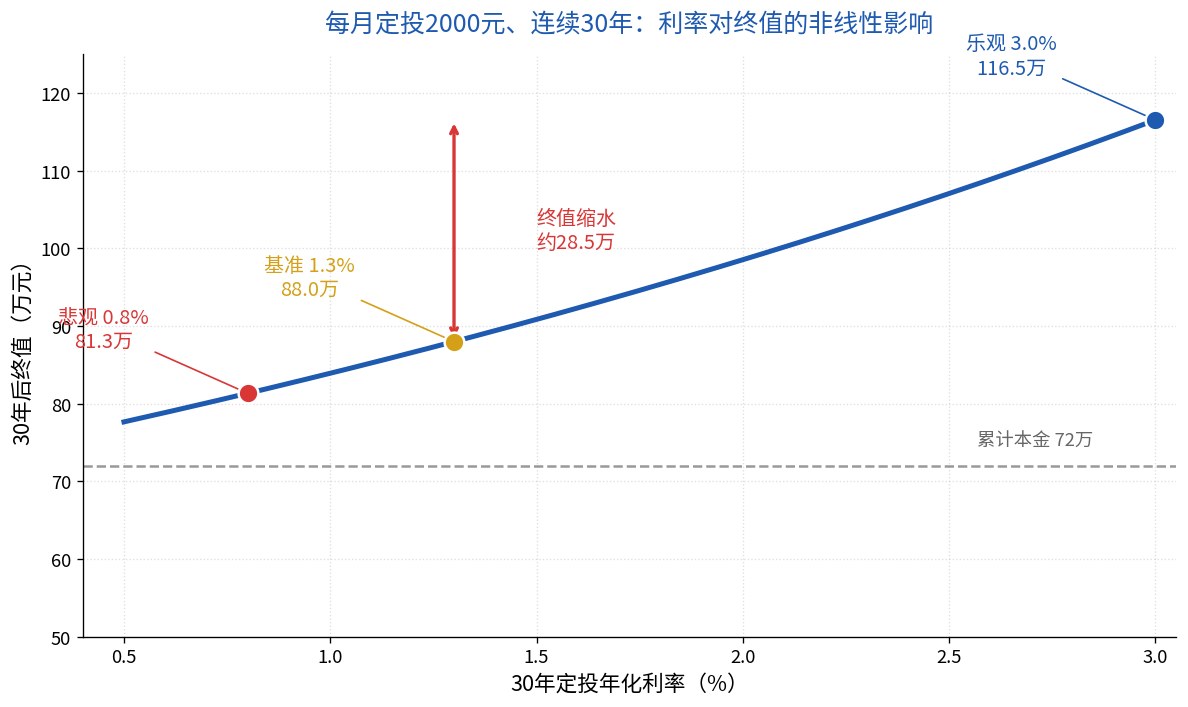
敏感性分析:我单独测算了利率每下行50个基点(0.5个百分点)对终值的影响。在2.5%-3.0%区间,每降50bp终值缩水约9万元;在1.0%-1.5%区间,每降50bp缩水约7万元。方向一致:利率越低,越要警惕每一次下行。
蒙特卡洛视角:若把利率视为一条不确定路径而非固定值,用蒙特卡洛模拟(Monte Carlo Simulation)跑10000次,在基准1.3%、年波动约0.3个百分点的假设下,30年终值在90%置信度下大致落在75万-100万元区间。换句话说,即便”往好里想”,你的长期储蓄终值大概率也回不到过去3%时代的水准——这是需要被诚实面对的约束。
四、调整建议:把”躺平储蓄”换成”久期匹配”
结论要落在可操作上。基于上述测算,给中高净值家庭四条配置思路(以下为精算视角的框架参考,不构成具体投资建议):
1. 缩短久期的部分,优先锁定长期利率。对确定要用于20-30年后(养老、子女教育)的钱,优先考虑能”锁定”收益的工具,而非滚动短存。当前5年期国债1.7%仍被抢购,本身就是市场在用脚投票——对”锁定长期利率”的需求很旺盛。
2. 用个人养老金账户做”税收+长期”双重节流。截至2025年6月,个人养老金账户开立人数已超1.5亿(来源:贝莱德建信《中国养老金金融白皮书》)。年缴存上限1.2万元的节税效应,叠加账户的长期封闭约束,恰好部分对冲了利率下行的损失。
3. 对”必须增值”的钱,适度接受波动换取更高期望回报。无风险利率下行,意味着”只靠存款”实现长期目标的概率在下降。在风险承受范围内,把一部分长期资金配置到股债组合,是提升长期期望终值的现实选择——但要先做好”能承受多大回撤”的压力测试。
4. 定期重算,而不是一次性规划。精算模型的价值不在”预测准确”,而在”假设变化时能快速重算”。建议每1-2年,用最新的无风险利率重估一次你的长期目标缺口。
五、一句话建议
利率下行的真正成本,不在今天的利息里,而在30年后你少攒的那几十万终值里——长期的钱,值得用精算的认真,重新算一遍。