
灵活就业按60%还是100%档缴15年,退休每月差出多少钱?这笔账一看就懂
同样是灵活就业、自己掏钱交养老,有人按60%最低档交,有人咬咬牙按100%档交。退休那天一算,每月到手的钱到底差多少?多交的那部分,值不值得?今天把这两个档位拆开,一笔一笔算给你看。
同样缴15年,两个档位差多少
先设一个具体的人:老周,灵活就业,一直按当地社平工资的60%档交养老;老吴,条件一模一样,按100%档交。两人都缴满15年,同一年60岁办退休。
灵活就业人员的养老保险,个人账户按缴费基数的8%计入。60%档每月缴费基数低,进账户的钱就少;100%档基数高,进账户的钱自然多。以社平工资8000元来算,60%档基数是4800元,100%档是8000元。
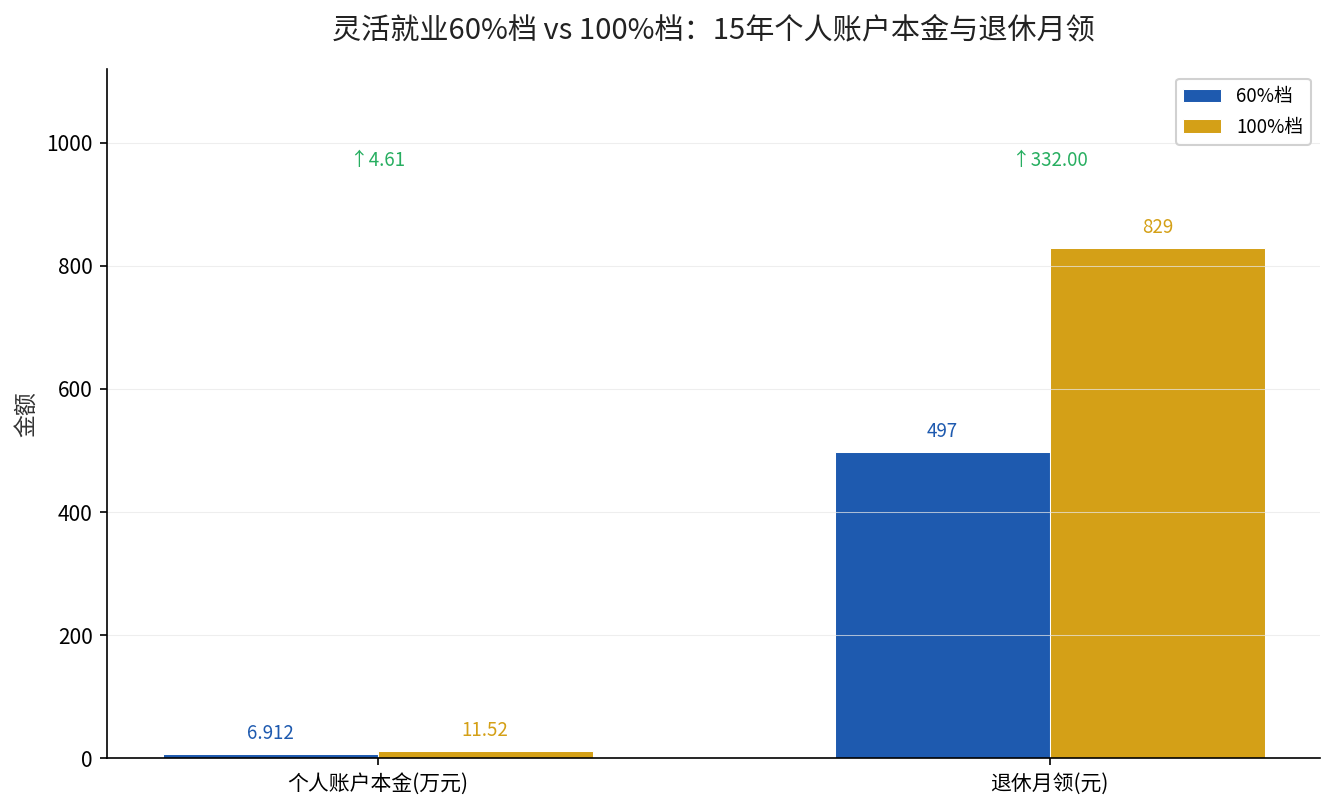
两个档位各自的个人账户,15年分别能攒下:60%档4800元×8%×180个月=69120元;100%档8000元×8%×180个月=115200元。光本金就差46080元。
| 项目 | 60%档 | 100%档 | 差值 |
|---|---|---|---|
| 月缴费基数(社平8000元) | 4800元 | 8000元 | 3200元 |
| 每月进个人账户(8%) | 384元 | 640元 | 256元 |
| 15年个人账户本金 | 69120元 | 115200元 | 46080元 |
| 退休个人账户月领(÷139) | 约497元 | 约829元 | 约332元 |
上表还没算基础养老金。基础养老金与缴费指数直接挂钩,缴的档位越高、指数越大,这块钱也越多。两项加起来,100%档退休后每月通常比60%档多领几百元。
差距是怎么被拉开的
第一步,缴费基数。灵活就业是按当地社平工资的一定比例选档,60%和100%之间,基数差了整整40个百分点。基数差多少,个人账户每个月进的钱就差多少。
第二步,个人账户滚存。8%的记账比例固定,基数高的账户自然攒得快。同样15年,一个账户不到7万,一个账户超11万,本金就差出4.6万。
第三步,计发月数。60岁退休按139个月分摊个人账户,账户越大、每月分到的越多。账户翻个倍,每月个人账户养老金也跟着翻倍。
这三步合起来,说明一个道理:养老金不是”一刀切”发出来的,而是你年轻时每个月交进去的钱,一笔一笔累起来、再按月摊还给你。档位越高,累得越快,退休后摊得越多。
到底该选哪个档
如果手头紧、收入不稳定,先保住60%最低档、不断缴,这是底线。养老最怕的是断缴清零,而不是档位低。
如果收入稳定、离退休还远,条件允许就往上提一档。多缴的部分会实实在在进你的个人账户,退休后按139个月一份不少发还给你,长期看是划算的。
这里有个关键要记住:灵活就业人员按本人缴费基数的8%计入个人账户,账户里的钱加上利息,最终全归你自己。缴费年限和档位,是决定退休待遇的两个手轮,两个都能往上拧,就都往上拧。这跟职业年金的”多缴多得、长缴长得”是一个道理,之前算过的那笔账可以再看一眼:职业年金缴15年还是30年,退休每月能差1243元。
这里先把来源交代清楚。灵活就业参加基本养老保险,缴费基数在上年度全口径城镇单位就业人员平均工资的60%至300%之间自主选择,个人按缴费基数的20%缴纳、其中8%计入个人账户。这条全国统一的口径,来源是人力资源社会保障部关于灵活就业人员参加企业职工基本养老保险的规定。
个人账户养老金按139个月计发,这个计发月数的来源是《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号)所附的计发月数表;企业职工个人账户同样沿用这一口径,来源同为国发〔2015〕2号及其配套规定。
缴费比例与待遇计发规则的法定来源,是《中华人民共和国社会保险法》(2011年7月1日起施行);这部法律由全国人大常委会通过,是人社部门执法的直接依据,也是各地人社局核定待遇的统一标尺。
还要留意一条正在发生的变化:全国人大常委会2024年9月13日通过的《关于实施渐进式延迟法定退休年龄的决定》明确,最低缴费年限将自2030年1月1日起,由15年每五年提高一年、逐步提高到20年。也就是说,现在还按”15年”算的底线,往后会一点点往上抬,来源就是这份决定原文。
这一点对我们的直接影响是:如果你现在已经接近退休、还没缴满年限,别踩着15年这条旧线就停。越晚开始补、往后要缴的年限可能越长。这是政策带来的确定性变化,值得提前规划。
你现在的灵活就业养老,是缴在哪个档位?打开电子社保卡,看看自己的缴费基数,评论区告诉我,我帮你算算继续交下去能领多少。