
社保交15年还是20年?每月养老金最多差三成,这笔账得算清
从2030年1月1日起,职工按月领取基本养老金的最低缴费年限,将由现在的15年逐步提高到20年,每年提高6个月。很多人开始纠结:我到底是缴满15年就停,还是多缴几年到20年?多缴这5年,每月的养老金到底能差多少?这篇文章把账拆开算给你看。
延伸阅读:《养老金缴15年还是20年?每月差486元,这笔账你得算清楚》。
延伸阅读:《缴15年还是20年?养老金每月差485元,这笔账今天算清楚》。
同样条件,多缴5年差多少?
养老金的大头是基础养老金。根据官方的计发公式:基础养老金=(退休当年省养老金计发基数+本人指数化月平均工资)÷2×缴费年限×1%。注意这个公式里,缴费年限是直接乘在最后的。
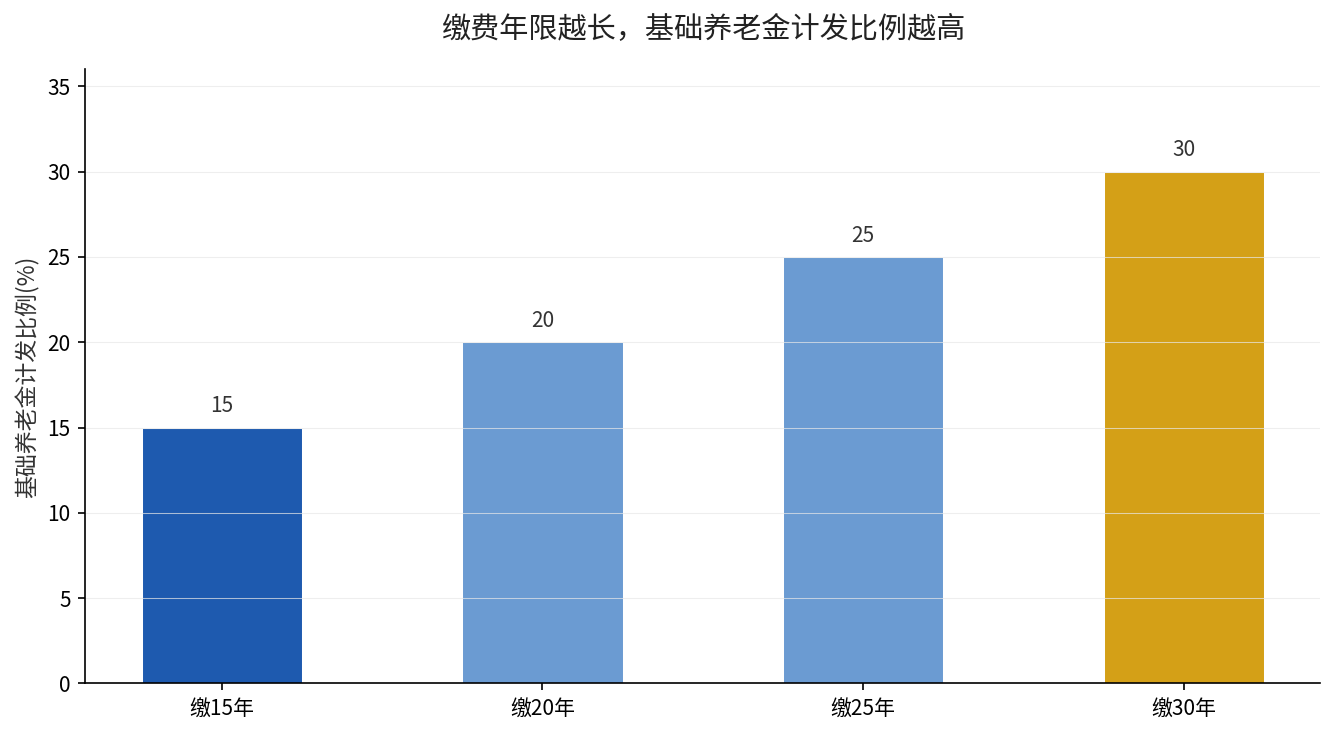
也就是说,在计发基数和缴费水平都一样的前提下,缴15年,基础养老金的计发比例是15%;缴20年,就是20%。光这一项,就差了整整5个百分点。
中国人民大学教授董克用在解读延迟退休文件时做过测算:缴费年限由15年增加到20年,退休后每月领取的养老金大概能增加三成。这个”三成”是有出处的——基础养老金部分从15%提到20%,本身就涨了约三分之一,再加上多缴5年让个人账户储存额变多、个人账户养老金同步增加,整体多出三成是合理的。
拆解差距来源
差距主要来自三个部分。
一是计发比例差。基础养老金=……×缴费年限×1%,每多缴1年,计发比例提高1个百分点。15年对应15%,20年对应20%,基础养老金这一部分就直接差出5个百分点。
二是个人账户差。你每个月缴纳的养老保险费中,个人缴费部分会全部计入个人账户。多缴5年,个人账户储存额就多积累5年;退休时”个人账户养老金=个人账户储存额÷计发月数”,分子变大了,这部分养老金自然也跟着变多。
三是计发月数差。如果选择晚退,退休年龄越大,计发月数越小,同样的储存额摊到每个月反而更多,这也是”晚退多得”的原理之一。
结论:到底选15年还是20年?
分两种情况看。
如果你离退休还远、经济条件允许,答案很明确:尽量缴够20年甚至更久。因为2030年以后退休的人,最低缴费年限会逐步提高到20年,而且”长缴多得”是硬道理,多缴5年,养老金能多出三成左右,这笔账长期看非常划算。
如果你已经接近退休、缴费压力又大,也不必硬凑。可以先满足你退休那一年对应的最低缴费年限,再根据自己的收入情况决定是否延长缴费。关键是把两件事分开想清楚:最低缴费年限是你领养老金的”门票”,而缴得越久、缴得越多,每月的钱才越多。
一句话总结:15年是底线,20年更划算;有余力就多缴,实在吃力就先保住底线,再想办法延长。
数据来源:《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过,明确2030年起最低缴费年限由15年逐步提高至20年、每年提高6个月);济南市人力资源和社会保障局《全民参保·福暖万家|退休篇》(2026年9月14日,职工养老金计发公式);新华社”新华视点”《延迟多久、如何实施——解读延迟退休改革文件》(2024年9月13日,董克用测算”缴费年限由15年增加到20年,养老金大概增加三成”)。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。