
职业年金缴15年和缴30年,退休每月差多少?这笔账算完你就懂了
机关事业单位的朋友,应该都听过职业年金这四个字,但真正算过账的人不多。大多数人只知道”单位交8%、自己交4%”,却不知道这12%攒下来,退休后到底能多领多少钱。
今天就拿同一个干部做两个对照:一个只攒了15年,一个攒够了30年。用官方规则把账一步步算清楚,中间不掺任何估算,全部按《机关事业单位职业年金办法》和国务院公布的计发月数来。
先把规则摆清楚:钱怎么进、怎么出
职业年金是机关事业单位在基本养老保险之外,再建的一层补充养老保险。依据是国务院办公厅2015年4月印发的《机关事业单位职业年金办法》(国办发〔2015〕18号),自2014年10月1日起实施。
缴费比例全国统一:单位按本单位工资总额的8%缴,个人按本人缴费工资的4%缴,这12%全部计入个人职业年金账户,归个人所有。这一条白纸黑字写在国办发〔2015〕18号文件里,缴费基数和基本养老保险的基数完全一致。
退休后怎么领?用退休时对应的计发月数,把账户累计储存额一除。60岁对应139个月、55岁对应170个月、50岁对应195个月,这三个数来自国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号)附件里的计发月数表。对应到具体的人,就是60岁退休的干部,账户里的钱按139个月来摊。
同一笔工资,缴15年和缴30年差在哪
我们设一个具体场景:某机关干部月缴费基数是8000元。按12%的比例,每月进入职业年金账户的钱就是960元,一年下来11520元。
先看缴15年,本金约17.28万元。再看缴30年,本金约34.56万元,正好是15年的两倍。职业年金基金由省级统一投资运营,收益滚动计入账户,年限越长,复利把差距拉得越大。也就是说,时间本身就是最大的变量。
这一点和基本养老保险的逻辑一样——账户里的底数决定一切。我们之前详细拆过职业年金个人账户领完就停、139个月之后还能不能领,想了解计发月数细节的可以点过去看。
60岁退休,每月实际差距有多少
按60岁退休、139个月来除:15年缴费账户累计储存额约20万元,每月约1439元;缴30年账户约40万元,每月约2878元。同样一个计发月数139,缴30年的人每个月职业年金这一笔,就比缴15年的人多出约1439元。
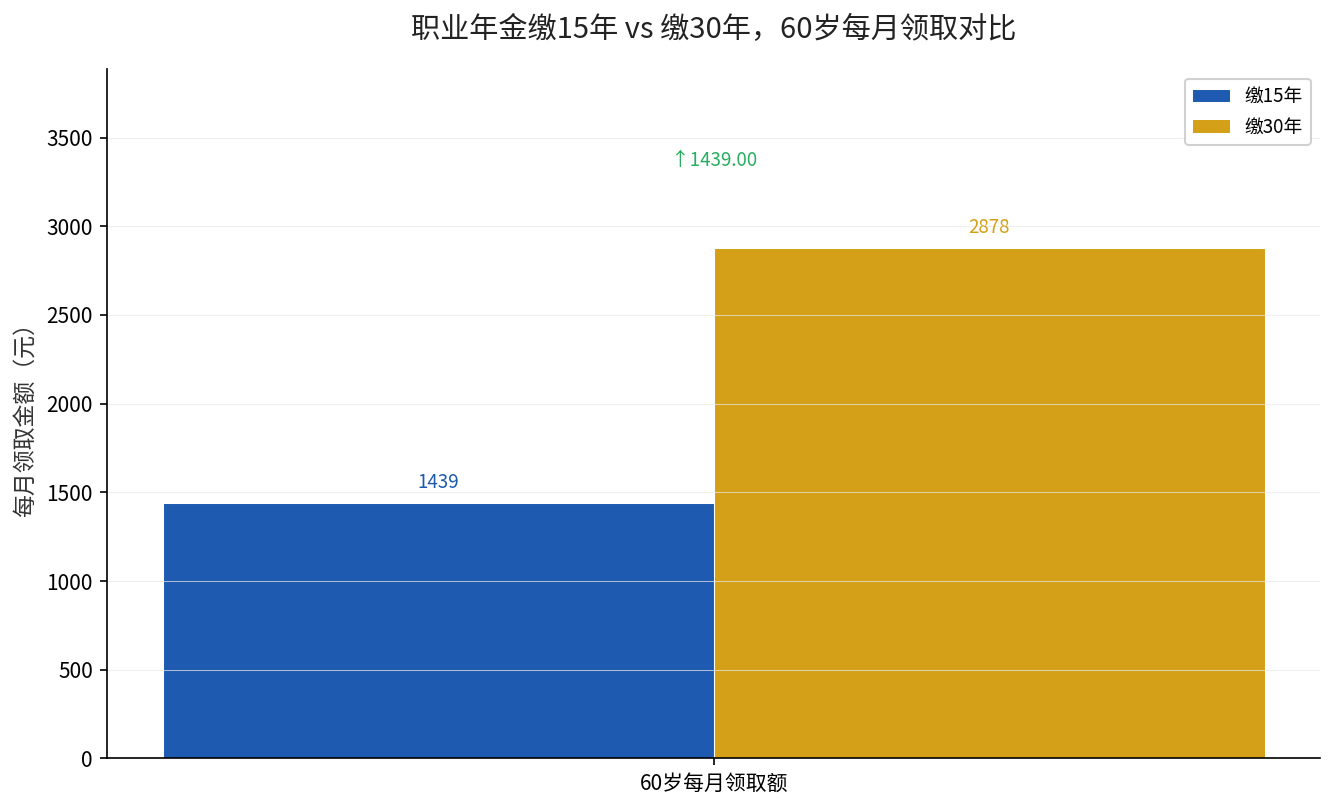
上图的”账户累计”和”每月领”是按本金加简单收益算的参考值,具体要看当地实际投资收益率和你的真实缴费基数,但倍数关系锁死了:年限翻倍,账户翻倍,月领也翻倍。
算完这笔账,三个结论要记住
第一,职业年金是”多缴多得、长缴长得”最直观的体现。它不像部分统筹待遇有兜底,纯看你自己账户里攒了多少。这一点和企业年金是一个道理,我们算过企业年金全国3242万职工正在多领的这笔钱,制度逻辑完全相通。
第二,计发月数不是”领完139个月就停”的期限,只是算每月领多少的除数。账户余额没领完就继续按月发,领完了这一项自动停发,但基本养老金照旧,不受影响。
第三,本人去世,账户里没领完的余额可以继承,不会白交。所以这笔钱无论怎样都跑不了,只是早领晚领、多领少领的区别。
想确认自己职业年金账户里已经攒了多少,你可以在电子社保卡里查每月记账明细,也可以直接问单位人事要一份账户清单。你的缴费年限是多少年?留言告诉我你的缴费基数,我帮你算一算退休后每月能多领多少。