
四川缴费基数下限4588元社平却7646元,灵活就业按60%缴15年只领1473元
在四川交社保,最纠结的不是交不交,是交哪一档。手里的钱紧,先按60%最低档对付着,一个月不到一千块,压力小。可这笔”省下来的账”,等十五年后退休那天算总账,才发现省的是现在,亏的是将来。
延伸阅读:《云南计发基数8265元缴费基数只按7263算,灵活就业最低档15年只领1443元》。
延伸阅读:《甘肃缴费基数7338元退休却只领1300多,灵活就业的钱该砸年限还是砸档位》。
先看两个数:四川2025年度的社保缴费基数,上限22938元,下限只有4588元;而全口径城镇单位就业人员平均工资(社平口径)是7646元。下限4588,社平7646,中间差了3058块——这个差距,就是”按最低档”和”按社平”之间的那条鸿沟。
社平7646,凭什么最低档只能按4588缴
先把四川这套基数的逻辑捋顺。四川省人社厅、财政厅、省医保局、省税务局联合印发的《关于公布2025年度全省社会保险缴费基数上下限具体标准等参数的通知》(川人社办发〔2025〕39号)里写得明明白白:
2025年度全省职工基本养老保险、失业保险、工伤保险的缴费基数上限22938元/月,下限4588元/月。这个下限4588,就是全省城镇全部单位就业人员平均工资7646元的60%。
灵活就业人员参加职工基本养老保险,缴费比例是固定的20%——其中8%进入个人账户,12%进入统筹基金。能在4588到22938之间自己挑基数,各市州还设了不同档次方便选择。
注意这个关键点:下限4588,是社平7646打六折的结果。也就是说,选最低档,你的缴费基数连社平的一半多一点点都不到,只有60%。
按60%最低档缴15年,总账和到手分别多少
算账开始。灵活就业按60%档,基数4588:
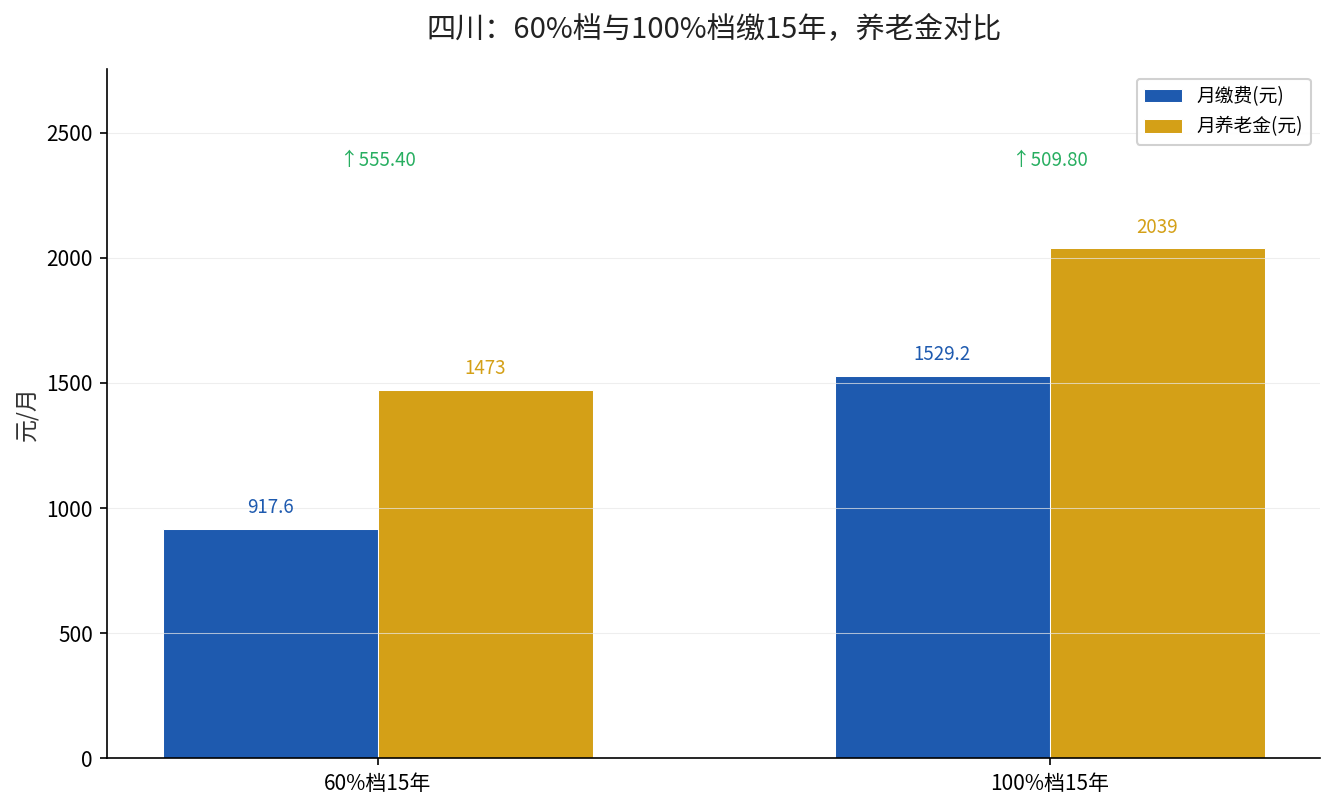
每月缴费4588 × 20% = 917.6元。其中8%进个人账户,4588 × 8% = 367元,剩下12%(550.6元)进统筹池。
缴满15年,总投入917.6 × 12 × 15 = 165,168元。真正记在个人名下的个人账户:367 × 12 × 15 = 66,067元。
退休时(60岁,139个月)养老金分两笔:
基础养老金=计发基数 ×(1+平均缴费指数)÷2 × 缴费年限 × 1%。四川2024年退休人员计发基数是8312元,2025年度官方尚未公布,这里按8312保守估算(若今年上浮,结果还会略高)。代入:8312 ×(1+0.6)÷2 × 15 × 1% = 8312 × 0.8 × 0.15 = 997.4元。
个人账户养老金=66,067 ÷ 139 = 475.3元。
两笔相加:997.4 + 475.3 = 1473元/月。
十六万多的投入,换来每月一千四百七十三块。这个数字,跟很多四川灵活就业心里以为的”怎么也得两千”差得远。
提到100%档缴15年,多缴11万,每月多拿566块
再算一档。提到100%档,基数7646(就是社平工资):
每月缴7646 × 20% = 1529.2元,其中8%(611.7元)进个人账户。15年总投入1529.2 × 12 × 15 = 275,256元,个人账户611.7 × 12 × 15 = 110,102元。
退休两笔:
基础养老金=8312 ×(1+1)÷2 × 15 × 1% = 8312 × 0.15 = 1246.8元。
个人账户养老金=110,102 ÷ 139 = 792.1元。
合计1246.8 + 792.1 = 2039元/月。
对比:60%档15年拿1473,100%档15年拿2039,每月多拿566元。但多缴了275,256 − 165,168 = 110,088元。回本要110,088 ÷ 566 ≈ 194个月,约16年。60岁退,得活到76岁开外才刚回本。
四川的计发基数,比缴费基数高666元,这个”倒挂”坑了低档的人
这里头有个四川很典型、也最容易踩的坑:计发基数8312,比缴费用的社平基数7646,还高出666元。
什么意思?全国推行全口径社平工资并轨后,很多省份的计发基数正在逐年向”全口径社平”靠拢,但四川的计发基数(8312)目前仍高于全口径社平(7646),形成”倒挂”。这本来是好事——退休算钱用的基数更高,意味着同等条件下基础养老金更多。
可这个好处,只有指数高的人才享受得到。公式里那个”(1+平均缴费指数)÷2″,对按60%交的人来说,指数被锁定在0.6,于是(1+0.6)÷2 = 0.8,把8312这个高基数先打了八折。而按100%交的人,指数是1,系数变成1.0,能”吃满”这个高基数。
结果是:计发基数越”倒挂”得高,高指数和低指数之间的养老金差距,反而被拉得越大。四川这个666元的倒挂,表面看是对所有退休者的福利,实际是把低档缴费者的相对劣势又放大了一截。总想省在缴费上,最后亏在计发上。
年限还是档位,四川这笔钱怎么投更值
预算有限,是先提档还是先延年?把账摆在桌面上:
| 方案 | 月缴费 | 15年总投入 | 月养老金 |
|---|---|---|---|
| 60%档 × 15年 | 917.6元 | 165,168元 | 1473元 |
| 100%档 × 15年 | 1529.2元 | 275,256元 | 2039元 |
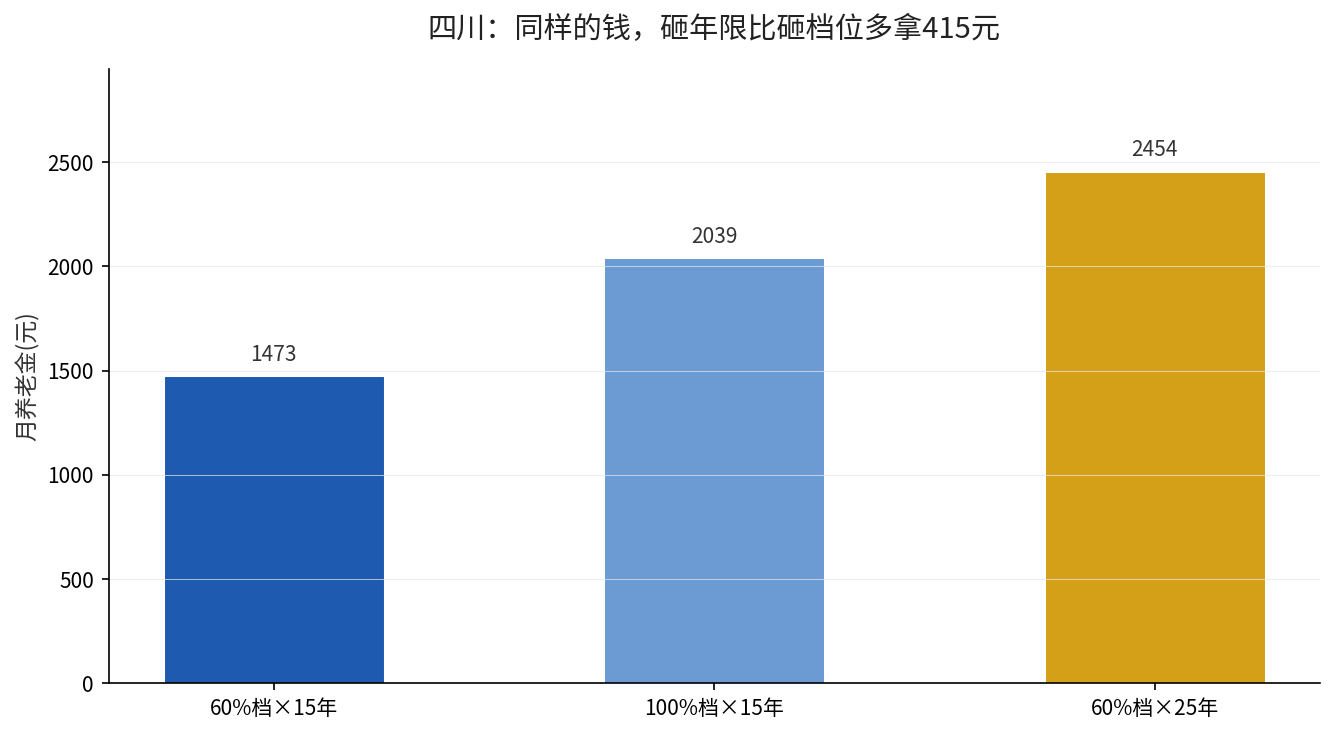
| 60%档 × 25年 | 917.6元 | 275,280元 | 约2454元 |
看最后一行:60%档缴25年,总投入275,280元,和”100%档缴15年”的275,256元几乎一模一样。可养老金呢?基础部分8312 × 0.8 × 25 × 1% = 1662.4元,个人账户367 × 12 × 25 ÷ 139 = 792元,合计2454元,比提档到100%的2039元还多出415块。
同样的钱,砸在年限上,比砸在档位上划算。四川这个结论尤其成立:因为年限的每1%是逐年叠加的,而档位从0.6提到1.0只是线性抬升一次。想省心又划算,先保年限,再谈提档。
已经按最低档交了好几年,还能挽回吗
别慌,路径在。第一,年限是累计的。四川职工养老保险缴费年限累计计算,中间断缴不清零,已经记下的月数都在。能力范围内继续交,每多一年,基础养老金就确定多1%。
第二,灵活就业档位可以逐年调整。今年紧就60%,明年宽裕就提到100%甚至更高,平均指数会随后续年份逐步抬高,不必从一而终锁死在0.6。
第三,退休地要提前想清楚。跨省缴过职工社保的,退休地怎么定(户籍地优先、或缴费满10年地),决定用哪个省的计发基数。四川8312在西南不算低,但若在沿海高基数省份缴得更久,跨省转移前务必算清在哪退更划算,别把高基数地区的机会白白丢了。
三件事,看完就去做
别让这一千多块的数字只是吓你一跳。三件事,今天就能动手:
第一,查清楚自己的缴费月数和平均指数。打开四川人社App或电子社保卡,看看累计交了几个月、平均指数是多少。月数不够15年的,先盘续缴;指数长期0.6的,评估未来提档空间。
第二,用公式自己套一遍。基础养老金=计发基数 ×(1+你的平均指数)÷2 × 缴费年限 × 1%,个人账户养老金=账户余额 ÷ 139,两数相加就是预估。拿本文的1473做个参照,心里有底。
第三,先定退休地,再决定提档还是延年。确定在四川退,预算有限就优先堆年限;不确定在哪退,先把跨省年限接续理顺。
按最低档省下的那几年钱,退休后都会在每一笔账单里连本带利地要回来。一千四百七十三块,看清楚是一个月的生活费下限,不是天花板。现在多算一步,往后二十年就敢体面地花每一分养老钱。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。