
利率跌到1.7%,个人养老金账户里的钱,到底该怎么锁?
最近打开银行App,不少读者都注意到一件事:个人养老金账户的”货架”上,悄悄多了一排入口——储蓄国债。2026年6月10日起,3年期票面年利率1.63%、5年期1.70%的储蓄国债,第一次面向个人养老金账户开售。这意味着个人养老金的可投资品类,从原来的储蓄存款、银行理财、商业养老保险、公募基金四大类,正式扩容到了第五类。
延伸阅读:《个人养老金账户的节税价值:1.2万缴存额,你的真实收益率可能被高估了3倍》。
延伸阅读:《个人养老金账户放了1.2万,20年后精算价值到底有多少:IRR测算3个情景给你答案》。
我是麦尼,一名北美精算师(FSA)。今天不从”能领多少”讲起——那是老王的专长,也不讲”怎么选分红险”——那是超哥的领域。我想从资产端的视角,用精算模型的思路,帮你重新算一笔账:在利率持续下行的环境里,每年最多只能存1.2万元的个人养老金账户,到底该不该配国债,配多少,锁多久。
发生了什么变化?
在讨论配置之前,先把”变化”本身说清楚。从精算角度看,真正改变的不是某一款产品,而是一条正在整体下移的利率曲线。
根据财政部、中国人民银行公布的数据,2026年6月发行的储蓄国债,3年期票面年利率1.63%、5年期1.70%;而同期部分国有大行三年、五年期定期存款挂牌利率,大约只有1.25%和1.30%。换句话说,同样把钱放在”保本”这一档,国债利率比定存高出约0.38~0.40个百分点。
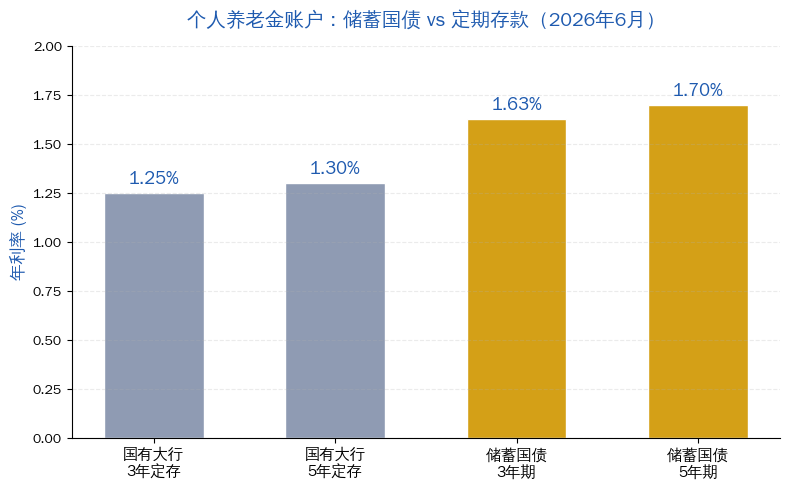
这组数字背后,是一个更长期的事实:中国的无风险利率中枢,正在经历一轮缓慢但明确的下移。对于用”久期”(加权现金流期限)来度量资产的人来说,这意味着同一笔钱的”锁定期权价值”在上升——今天能锁定的利率,未来大概率更稀缺。
影响传导:利率下行如何穿透你的账户
利率下行不是抽象概念,它会在三个层次上改变你的养老资产:
第一层(短期):储蓄存款利率被动下调。账户里躺着不动的活期存款,实际购买力在缓慢流失。
第二层(中期):理财产品、基金类产品的预期收益中枢整体下移。过去”稳稳5个点”的时代,在低利率环境下很难复制,产品的风险收益比被重新定价。
第三层(长期):养老金的”复利滚存”假设被改写。精算上,长期收益率假设哪怕只差0.5个百分点,30年复利下来的终值差距会非常惊人。
重新算账:三个情景下的30年账户
为了把”差0.5个百分点意味着什么”讲清楚,我用一个简单的复利模型做了测算。假设你每年足额缴存1.2万元、连续缴存30年,分别对应三个长期年化收益率情景(这里用的是名义收益率假设,不含通胀调整,仅用于说明复利放大效应):
| 情景 | 长期年化收益率假设 | 30年总缴存 | 30年末账户终值(约) |
|---|---|---|---|
| 情景一(躺平存活期) | 1.0% | 36.0万元 | 约41.9万元 |
| 情景二(锁定国债/存款) | 1.7% | 36.0万元 | 约47.0万元 |
| 情景三(部分权益,假设3.0%) | 3.0% | 36.0万元 | 约58.1万元 |
上表是精算上的”假设—测算”演示,收益率均为简化假设,不等于任何产品的保证收益,也不代表对未来收益的承诺。但即便在最保守的情景对比里,一个清晰结论浮现出来:在30年的时间维度上,收益率每提升约0.7个百分点,账户终值的差距就接近5万元。这就是精算师常说的”时间价值”——它比大多数人想象得更贵。
调整建议:账户里的钱,按”距退休年限”分层配置
那么,具体该怎么动?我的建议不是”满仓买国债”,而是用”久期匹配”的思路,把账户里的钱按距离退休的时间分成几段来配:
临近退休(10年以内):风险承受能力下降,现金流确定性优先。此时储蓄国债、专属存款这类”锁定期限、锁定利率”的品类,契合度最高。用精算术语说,就是尽量让资产的久期去匹配负债(也就是你的养老现金流需求)。
中间段(10~20年):可以在国债”压舱”的基础上,适度加入养老目标基金、指数增强类产品,用时间换一点风险溢价。
距离退休较远(20年以上):在风险承受能力允许的前提下,可适当提高权益比例。Y份额养老目标基金的长期配置价值在这里更突出——但前提是你真的能承受净值波动,而不是”跌了就赎回”。
核心结论
从精算角度看,我给出以下几个结论,注意其中”大概率””通常””建议”这类表述——这是概率思维,不是保证:
- 利率下行的窗口期,值得被利用,但要用对工具。储蓄国债入池,本质是给了保守型资金一个”锁定确定利率”的选项,它解决了”活期账户闲置”的无效状态。
- 关键不是”买不买国债”,而是”你的钱有没有在失效”。人社部平台数据显示,截至2026年6月初,个人养老金开户已超8000万户,但有效缴存账户占比不足三成。账户里”闲着”的钱,才是最大的损失来源。
- 配置要分层,不要一刀切。没有任何单一产品适合所有人,久期匹配是更稳健的原则。在95%置信度下,一个”国债打底 + 按年限逐步加入权益”的组合,比”全活期”或”全权益”的极端方案,长期失效概率明显更低。
- 别把”节税红利”和”投资收益”混为一谈。个人养老金每年最高可节税5400元(按上限1.2万元、45%税率档估算),这是确定性的政策红利;但账户里的本金如何增值,是另一个需要单独决策的问题。
一句话总结:利率下行不是焦虑的理由,而是重新审视账户配置的契机——让每一笔钱,都在它该在的久期位置上,稳稳地滚出复利。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。