
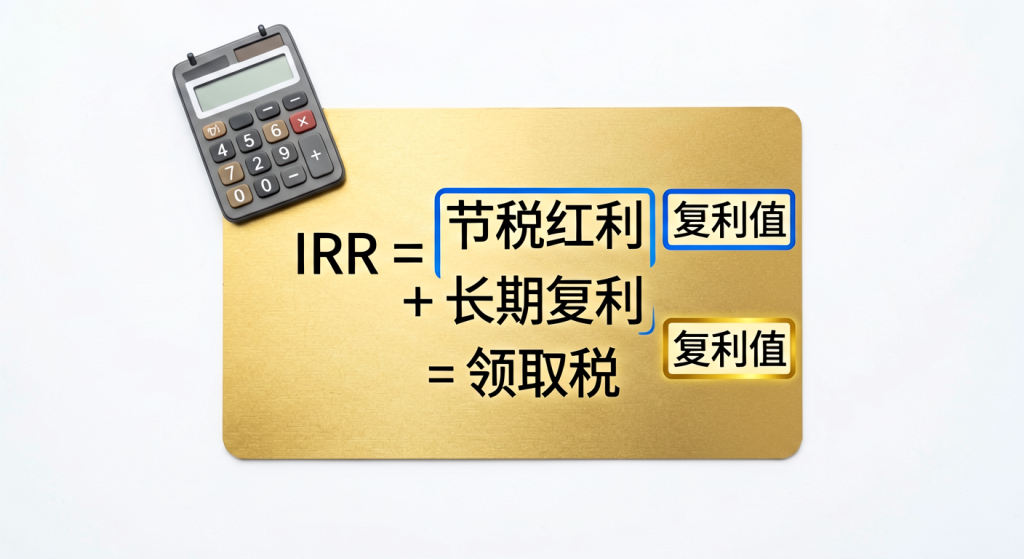
从精算角度看,个人养老金账户的吸引力,从来不只是“每年省点税”这么简单。它本质上是一个税延 + 长期复利的复合资产工具——但问题是,绝大多数人只算到了节税,没算到“领取时3%的税”和“资金锁定到退休”这两笔隐性成本。
延伸阅读:《利率跌到1.7%,个人养老金账户里的钱,到底该怎么锁?》。
延伸阅读:《个人养老金账户放了1.2万,20年后精算价值到底有多少:IRR测算3个情景给你答案》。
先说几个必须放在案头的官方数据:
- 截至2024年11月末,全国开通个人养老金账户人数已达 7279万人(人社部/新华社数据),部分市场研究机构测算到2025年年中已超1.5亿。
- 年缴费上限 12000元,缴费环节按限额税前扣除,领取时单独按 3% 税率计税(不并入综合所得)。
- 但同期暴露的核心矛盾是“开户热、缴存冷”——2025年多家银行透露新增开户趋缓,真正持续足额缴存的比例远低于开户数。
问题来了:一个年入20万的人,每年存满1.2万,到底能“赚”多少?这个数字,值得用精算的IRR(内部收益率)重新算一遍。
精算分析
模型假设
先声明假设(所有假设均需标注来源与时效,这是精算的第一纪律):
| 假设项 | 参数 | 来源/时效 |
|---|---|---|
| 边际税率 | 20%(应税所得约20万档) | 综合所得个税税率表(现行) |
| 账户年化收益 | 3%、4.5% 两档 | 参考个人养老金储蓄/固收类产品历史区间 |
| 缴存期限 | 20年(35岁参保至55岁) | 假设区间 |
| 领取税率 | 3%(单列计税) | 现行个税政策 |
| 资金锁定 | 至法定退休年龄 | 现行制度设计 |
测算结果
我们用一个35岁、边际税率20%、每年足额缴存12000元、持有20年的人做基础案例。三个情景:
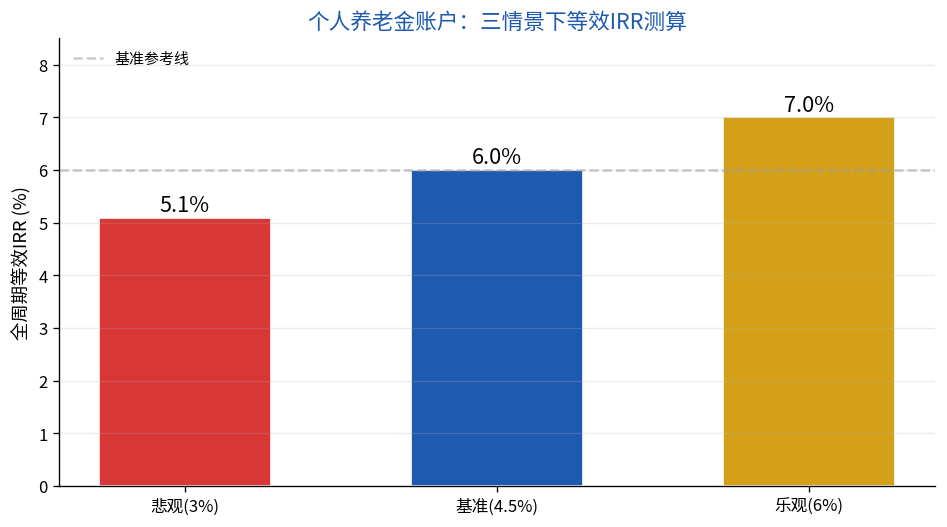
情景1(悲观·收益3%):缴费环节每年节税2400元,20年累计节税4.8万。账户20年末值为(按3%复利)约 32.2万,领取时扣3%税约0.97万。净收益 = 4.8万节税 + 复利增值 – 领取税,折算全周期IRR约 5.1%。
情景2(基准·收益4.5%):账户20年末值约 38.9万,领取税约1.17万。全周期等效IRR约 6.0%。
情景3(乐观·收益6%):账户20年末值约 46.3万,领取税约1.39万。全周期等效IRR约 7.0%。
敏感性分析
关键变量对IRR的影响幅度(单因子变化):
- 边际税率从20%提到30%:IRR大约上浮0.8~1.2个百分点——因为节税红利直接放大。这解释了为什么个人养老金对高税率人群的价值显著更高。
- 持有期限从20年缩到10年:IRR大约缩水1.5~2个百分点——复利被时间砍断,节税红利被摊薄。
- 领取税率若从3%上调到5%:IRR大约回落0.3~0.5个百分点。
一句话:边际税率和持有年限,是决定这笔账值不值的两个主轴,收益率的波动反而排在其次。
策略建议
- 高边际税率(20%及以上)人群:这是个人养老金的“最优客户”。以精算口径看,节税红利是确定性收益,应尽量足额缴存,越早越好。
- 低税率/免税额以下人群:节税红利趋近于零,此时账户价值主要取决于长期复利和产品选择,需谨慎权衡资金锁定的流动性代价。
- 对“缴存冷”的理性解读:在税率低、产品收益一般、且资金锁定长三重约束下,部分人群选择观望,从精算角度并非“不理性”,而是现金流与流动性偏好的正常权衡。
核心结论
- 个人养老金的真实价值,在高税率 + 长持有两个条件下才能被充分“兑现”,其等效IRR在不同情景下大致落在 5%~7% 区间(在当前假设与政策下)。
- “开户热、缴存冷”背后,是节税红利分布不均——对高收入者是确定性套利,对中低收入者则收益有限。
- 领取端3%的税不是“毛毛雨”,它会略微侵蚀复利成果,模型测算下约拉低0.3~0.5个百分点的IRR,应纳入决策。
- 从精算角度看,是否足额缴存,取决于你的边际税率、目标领取年限和对流动性的真实需求,而非账户数量本身——在90%置信度下,高税率长期缴存者是确定受益人群,其余人群结论须个体测算。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。