
企业年金覆盖3343万人,人均每月多领2655元,没上车的人差在哪?
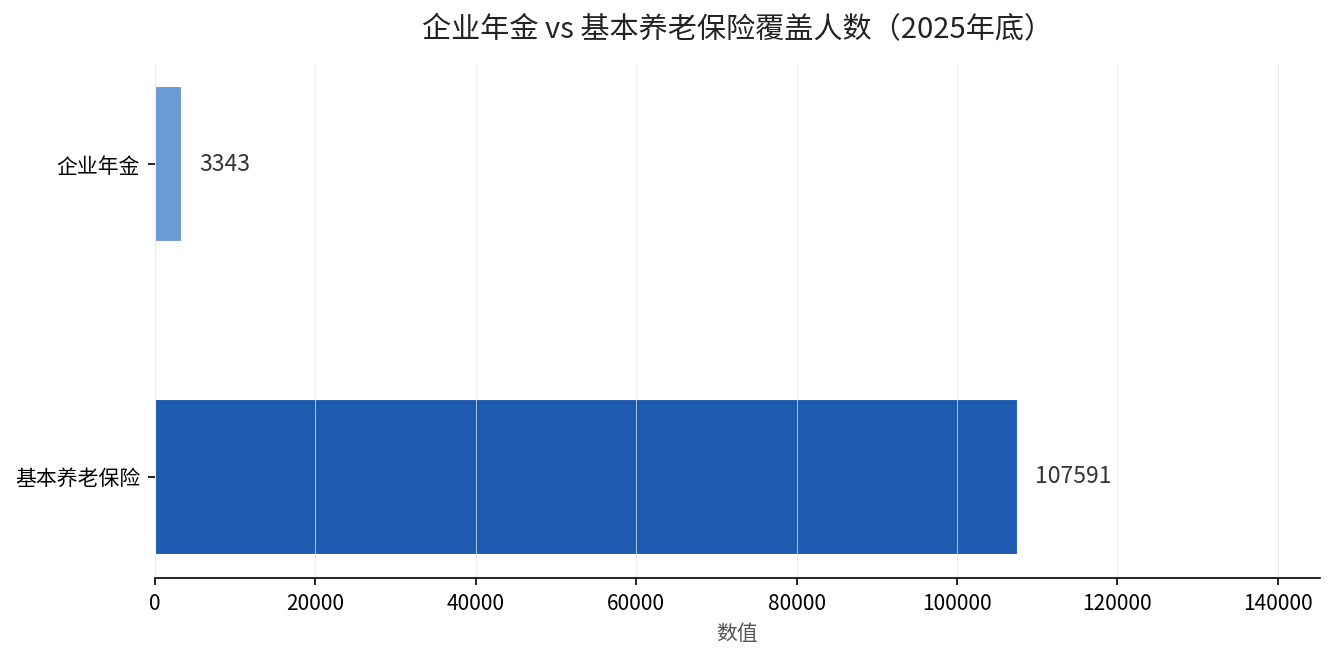
同样是退休,有人每月养老金之外还多一笔钱,有人就只有一份基本养老金。这笔”多出来的钱”就是企业年金。根据人社部《全国企业年金基金业务数据摘要2025年度》,截至2025年末,全国有177854家企业建立了企业年金,参加职工3342.99万人,积累基金规模达到42050.03亿元。
而人社部2026年1月27日新闻发布会公布的数据显示,同期全国基本养老保险参保人数已经达到10.76亿人。一边是10.76亿人参加基本养老,一边是企业年金只覆盖3343万人,中间差了将近10亿人。
这差距不是数字游戏,落到个人头上,就是退休后每个月差两三千块的现实。今天这篇文章,咱们就把这笔账摊开算清楚。
同一批退休的人,有人领两份,有人只领一份
要算这笔账,得先看清企业年金到底能带来多少钱。人社部《全国企业年金基金业务数据摘要2024年度》里有组关键数字:2024年全年,全国共有342.18万人领取企业年金,领取总金额1090.49亿元。
咱们做个最简单的除法:1090.49亿元 ÷ 342.18万人,平均每人一年领到手约31868元,摊到每个月就是2655元左右。这是已经领到钱的人的真实平均水平,不是什么估算。
也就是说,一个上了企业年金这趟车的人,退休后除了基本养老金,每个月平均还多2655元。而没上车的人,这笔钱就是零。
差距不止在领钱,还在存钱的那十几年
企业年金和基本养老最大的不同,是它完全积累、进个人账户。基本养老有统筹池,企业年金则是企业出一部分、个人出一部分,全部记在你自己名下,投资收益也归你。
这部分的回报有多稳?人社部数据显示,2007年以来全国企业年金基金年均投资收益率达到6.17%。拉到近三年看,截至2025年末的”近三年累计收益率”为12.94%。这是官方只披露过几次的长周期口径。
同样是长期养老钱,放在不同账户里收益天差地别。我们之前算过,职工基本养老金的个人账户记账利率从8.31%一路跌到2.62%,跟企业年金基金6.17%的年均收益放在一起看,差距一眼就能看出来。延伸阅读:职工养老金个人账户记账利率从8.31%跌到2.62%。
换句话说,同样一笔钱,放在企业年金账户里长期滚动,收益是看得见的。这笔账,从你开始缴费的那一刻就拉开了。
为什么还有将近10亿人没上车?
差距这么大,问题不在员工不想上,而是企业年金是由用人单位主导建立的。人社部《全国企业年金基金业务数据摘要2025年度》里的数字说得很直白:建了企业年金的单位只有177854家。
全国各类企业数以千万计,建立企业年金的只有这么十几万家,绝大多数集中在大型国企、外企和部分效益好的民企。中小企业、小微企业,能建立企业年金的少之又少。
对员工来说,这几乎是个选择题里没有的选项——不是你不选,是你的单位没给你这个选项。
退休领钱时,领取方式的选择同样影响你到手的钱。企业年金可以一次性领,也可以按月、分次领,两种方式的个税差别能到好几万。我们之前详细算过这笔账:企业年金一次性领50万交税9.7万,按月领只交1.5万,8万多的差别哪来的?。
这笔账,对没上车的人意味着什么
把上面的数字串起来就是一句话:有企业年金,退休后每月平均多2655元;没有,这个增量就是零。十年下来,就是31万多的差距,二十年就是63万多。
这不是劝谁焦虑,而是想让你看清楚:退休收入的差距,往往不是退休那天才决定的,而是从你第一份工作、第一次看单位有没有年金方案那一刻就开始了。
如果你现在的单位有企业年金,别错过;如果还没有,换工作时不妨把它当成一个重要的考量权重。查询你单位的年金情况,可以上人社部官网或者问单位的HR。
退一万步说,就算现在上不了车,也先把这个概念装进脑子里——因为一旦错过,退休后每个月那两三千块的差距,是补不回来的。你的单位给你建了企业年金吗?你的缴费基数和年限是多少?评论区说说,我帮你算。