
灵活就业缴20%、企业职工个人只缴8%,同样是8000元基数,退休后差在哪?
同样是按8000块钱的基数交养老保险,灵活就业的人每月要掏1600元,企业职工个人账户里每月只扣640元。一个多一个少,差的这960元去了哪,退休后拿到手的钱是不是也差这么多?
先说结论:差的960元不是白交的,但它也不全进你自己的口袋。把这笔账拆开,你就知道灵活就业到底”亏”在哪、”值”在哪。
先看一笔明账:同样8000元,两边各掏多少
灵活就业人员以个人身份参加企业职工基本养老保险,缴费比例是20%,其中8%记入个人账户、12%计入统筹基金。这条规定出自《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),至今仍是全国灵活就业参保的统一口径。
企业职工这边,个人缴费比例是8%,全部记入个人账户;单位缴的16%全部进入统筹基金,不从职工工资里扣。换句话说,职工自己每月就掏640元,单位帮他把另外的统筹部分补上了。
把两边摆在同一个基数上,差距立刻出来了:灵活就业每月实掏1600元,企业职工个人实掏640元,整整多出960元。这960元,本质上是灵活就业人员”替单位的那一份”自己扛了。
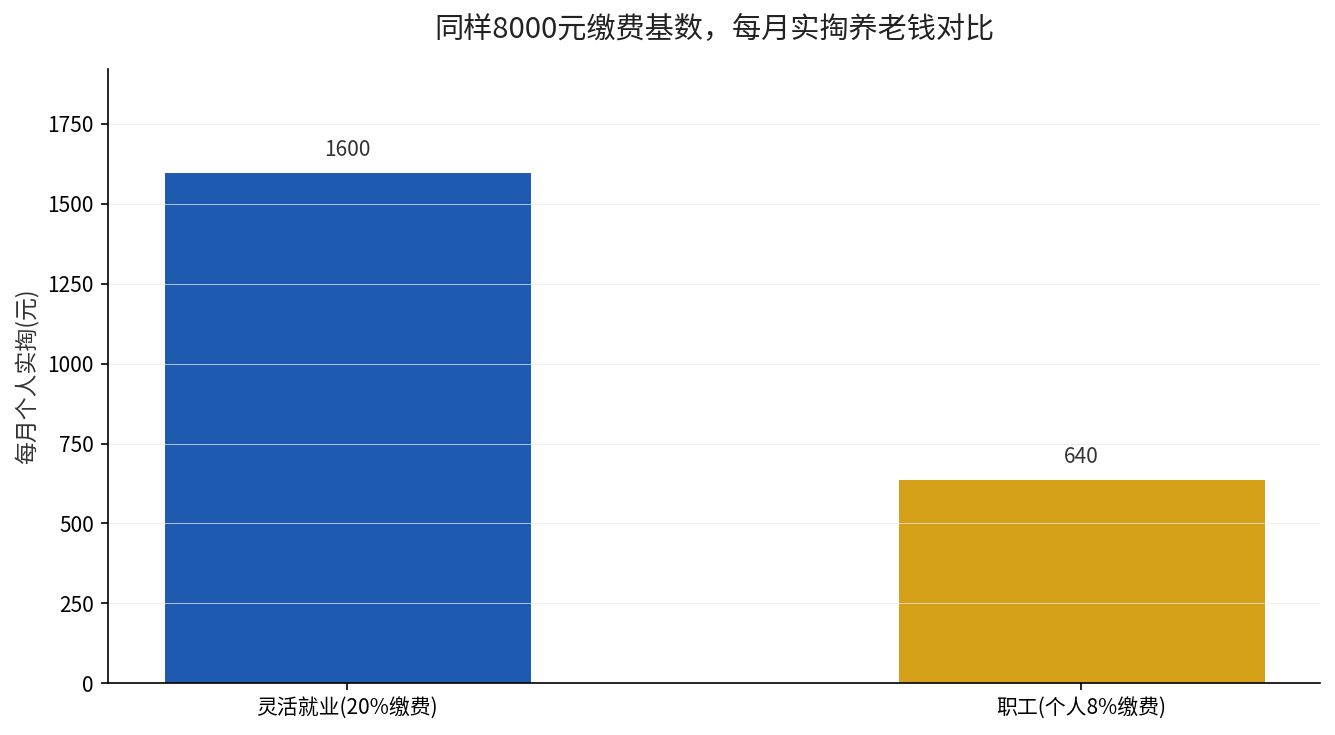
这也是为什么很多灵活就业的朋友觉得”压力大”——没有单位分担统筹部分,20%全从自己口袋里出。(数据口径:缴费比例20%,来源国发〔2005〕38号;职工个人8%、单位16%。)
顺带说一句,单位替你交的那16%统筹部分到底去了哪、为什么不进你的个人账户,我们之前专门算过一笔账:单位每月给你交16%养老保险,这笔钱去哪了?进不了你的个人账户,看完你就明白统筹和个人账户这两条线的区别了。
关键在第二问:进个人账户的钱,两边其实一样多
很多人以为灵活就业交得多,个人账户里存得也多。其实不是。无论灵活就业还是企业职工,记入个人账户的比例都是8%。同按8000元基数,两边每个月进个人账户的钱都是640元。
差的960元(12%),全部进了统筹基金。统筹基金是全省乃至全国的大池子,用来给现在已经退休的人发基础养老金。这部分钱不跟着你个人走,不记在你名下。
所以真正属于”你个人的积累”,两边在缴费基数相同、年限相同的情况下,是一模一样的。这也是为什么官方文件反复强调:在缴费基数、年限等因素相同的前提下,灵活就业人员和企业职工退休后领取的基本养老金完全一样。
这句话不是宽慰,是有文件依据的——多地人社部门在政策解读里都写明了这条。(参见山西省运城市人社局《灵活就业人员相关政策》,2025年3月24日发布。)
那差距到底体现在哪?三个地方
既然个人账户一样,退休待遇一样,灵活就业”多交的960元”是不是纯粹吃亏?不能这么简单算,差距主要体现在以下三点。
第一,同样到手的养老金,灵活就业付出的总成本更高。企业职工只出个人8%那一份,单位替他出统筹;灵活就业两头都自己出。这是”性价比”层面的客观差异。
第二,缴费基数选择权不同。企业职工按实际工资核定基数,灵活就业可以在当地全口径社平工资的60%到300%之间自主选择。想少交,可以选60%档;想多领,可以往高里选。这是灵活就业少有的主动权。
第三,最低缴费年限和退休年龄正在同步调整。自2030年1月1日起,最低缴费年限按每年提高6个月的办法,从15年逐步延长到20年;灵活就业人员同样适用。这意味着”只交15年”的窗口正在收窄。
算一笔最简单的账,看你是哪种人
如果你是企业职工:恭喜,单位已经在替你扛统筹那16%,你自己每月640元进的是实打实的个人账户,这笔买卖对个人很划算。
如果你是灵活就业、收入稳定:建议能交就交满年限,别只盯着60%档的最低线。个人账户积累越多,退休后基础养老金和个人账户养老金都更高。
如果你是灵活就业、收入波动大:先保证不断缴、把年限续上,比暂时冲高档位更重要。缴费年限是硬指标,断了再想补,很多时候补不了。
说到底,灵活就业那多出的12%,是你为”没有单位兜底”支付的代价;而你换来的,是和职工完全同等的退休待遇。这笔账值不值,取决于你有没有能力把它交足、交长。
想知道你按现在的档位交下去,退休能领多少钱?把你的缴费基数和已缴年限发给我,我帮你一项项算。现在打开电子社保卡,找到”缴费记录”,看一眼你的缴费月数和历年缴费基数,这两组数字就是你退休金的地基。