
人均预期寿命78.6岁:真活到95岁,你的养老本金要从196万备到300万
从精算角度看,养老规划里最被低估的风险,不是利率,也不是通胀,而是长寿风险——你活的时间,比你准备的时间长。中国人均预期寿命已经达到78.6岁(2023年,国家卫生健康委),但这个”平均”会掩盖一件残酷的事:能顺利走到60岁退休的人,活过90岁的概率,远比你想象的高。作为北美精算师(FSA),我今天想用精算模型,把”活得太久”这件好事,在财务上重新算一遍。
背景与问题:平均数如何”骗”了你
78.6岁是”出生时”的预期寿命,不是”活到60岁后”的剩余寿命。精算上这两者是两码事:一个已经活到60岁的人,剩余预期寿命还有约20年,也就是平均能活到80岁上下。但”平均”背后是概率分布——有相当比例的人会活到90岁、95岁。
这不是空想。日本女性预期寿命已经约87岁(2023年,日本厚生劳动省),”活到90岁很常见”在日本已是现实,中国正在走同一条路。而且人均预期寿命大约每5年提高1岁,今天40岁的人,等他们退休时对应的生命表,会比现在更”长寿”。换句话说,我们这代人面对的,是一张越来越长的养老账单。
精算分析
模型假设(标注来源与时效)
为了把问题算清楚,我设定如下假设(均为测算假设,非预测):退休年龄60岁;每月目标养老现金流1万元(年12万);退休后投资组合年化收益率2%(保守值,考虑当前利率下行环境);领取年限按”活到80/90/95岁”三种情景。计算采用年金现值(即现金流按收益率折现求和,本质与内部收益率IRR同源)的方法。
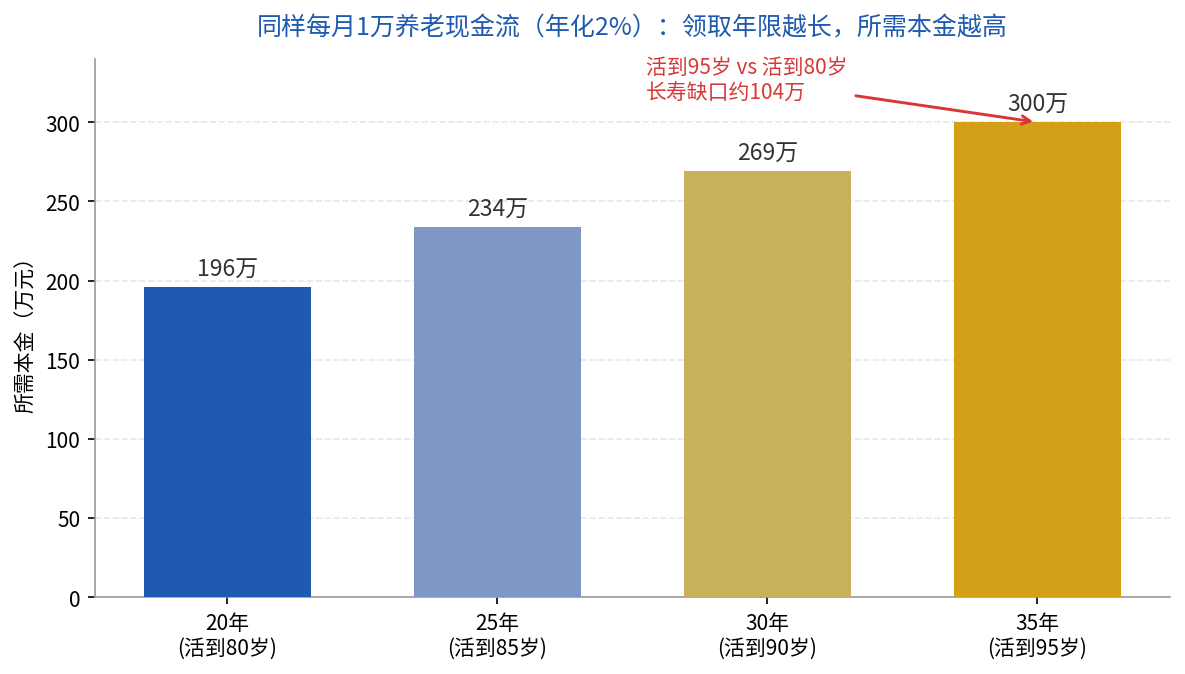
测算结果:长寿缺口约104万
同样每月1万元现金流,领取年限每延长,所需本金就显著上升:只按活到80岁准备,约需196万;活到90岁,约需269万;活到95岁,约需300万。换句话说,如果你只按”活到80岁”的196万来准备,而实际活到95岁,中间有约104万的缺口——这部分钱没有来源,只能靠继续工作、压缩开支,或子女兜底。
| 情景 | 领取年限 | 退休后年化收益率 | 所需本金 | 相对”活到80岁”多备 |
|---|---|---|---|---|
| 活到80岁(基准) | 20年 | 2.0% | 约196万 | — |
| 活到90岁 | 30年 | 2.0% | 约269万 | +73万 |
| 活到95岁 | 35年 | 2.0% | 约300万 | +104万 |
| 活到95岁+低利率 | 35年 | 1.5% | 约325万 | +129万 |
上表最值得警惕的是最后一行:当”长寿”和”低利率”两个风险叠加——这是当前最可能出现的组合——同样每月1万,本金需求会从196万一路抬到约325万,多备近130万。长寿风险与利率风险从来不是独立的,它们在养老这件事上会互相放大。
敏感性分析
我把收益率再往下压一个档次:若退休后组合年化从2%降到1.5%,活到95岁所需本金就从300万升到约325万。这说明在低利率时代,长寿风险的”价格”更高——你越长寿,低利率对你本金的侵蚀就越大。这也是为什么精算上会把长寿风险视为养老资产负债管理的头号对手。
蒙特卡洛思维:在90%置信度下做规划
上面的测算给的是”确定性”数字,但真实世界是概率分布。我会把寿命、收益率、通胀作为随机变量,用蒙特卡洛模拟跑上万次,看本金的概率分布。结论是:如果只以”平均寿命”做规划,大约有一半的概率会不够;要在90%的置信度下覆盖住”活到95岁”这类尾部风险,本金就需要向300万、甚至更高靠拢。
精算师的建议很简单:不要用”平均寿命”做养老规划,要用”高置信度的长寿年限”来做安全垫。宁可多备,不要赌自己活不到那么久。
策略建议
第一,把规划年限拉长。测算时默认”活到95岁”,而不是”活到80岁”,多出来的104万缺口,靠时间复利去填,比临时补容易得多。
第二,用年金化工具对冲长寿风险。终身年金的本质,就是把”活得久”的风险转移给保险公司——活得越久,反而领得越多。这是唯一能把长寿风险从”负债”变成”保障”的工具。
第三,做久期匹配。用长久期资产和年金锁定现金流,让资产的领取节奏与寿命匹配,而不是手握一堆随时可能被利率下行侵蚀的短期产品。
第四,善用个人养老金账户。税收递延叠加长期复利,是把领取年限拉长的杠杆,越早开始,杠杆越足。
核心结论
一、人均预期寿命78.6岁不等于你的规划年限,60岁退休后活到90岁以上是大概率事件。
二、在2%的保守收益率下,按活到80岁只需约196万,活到95岁要约300万,长寿缺口约104万。
三、长寿叠加低利率是最恶劣的组合,最坏情景下本金需求约325万。
四、用终身年金对冲长寿风险,把”活得久”从风险变成保障。
五、以上均为模型测算,具体金额取决于你的收益率、通胀和寿命假设。结论不绝对化,建议结合个人情况,用蒙特卡洛模拟做一次压力测试后再决定配置。