
每年1.2万买基金还是买储蓄?30年多出31万,8成的人没把这笔账算清
同样往个人养老金账户里存钱,上限都是每年1.2万,有人退休时能多出几十万,有人却只赚了个保本。差别不在谁更努力,而在第一步把钱放进了哪类产品。
今天我们就把这笔账摊开算一次。不预测未来,只用公开的规则和一组明确的假设,让你看清楚”买基金”和”买储蓄”这两条路,30年后到底差多少。
同样条件,先定死参数
先设定一个具体的人:35岁开始缴个人养老金,每年缴满上限1.2万元,连续缴30年,到65岁退休。这期间本金一共投入36万元(1.2万×30年)。
两条路:一条把钱放进储蓄类专属存款,按长期年化收益2%复利;一条把钱放进以养老目标基金(FOF)为主的基金类,按长期年化收益5%复利。
这两个年化数字是”假设”,用来演示对比,不是任何机构的承诺收益。个人养老金不保本,基金净值有波动,实际收益可能更高也可能更低。
套进复利终值公式:F = A × ((1+r)^n − 1) ÷ r。代入 A=12000、n=30:
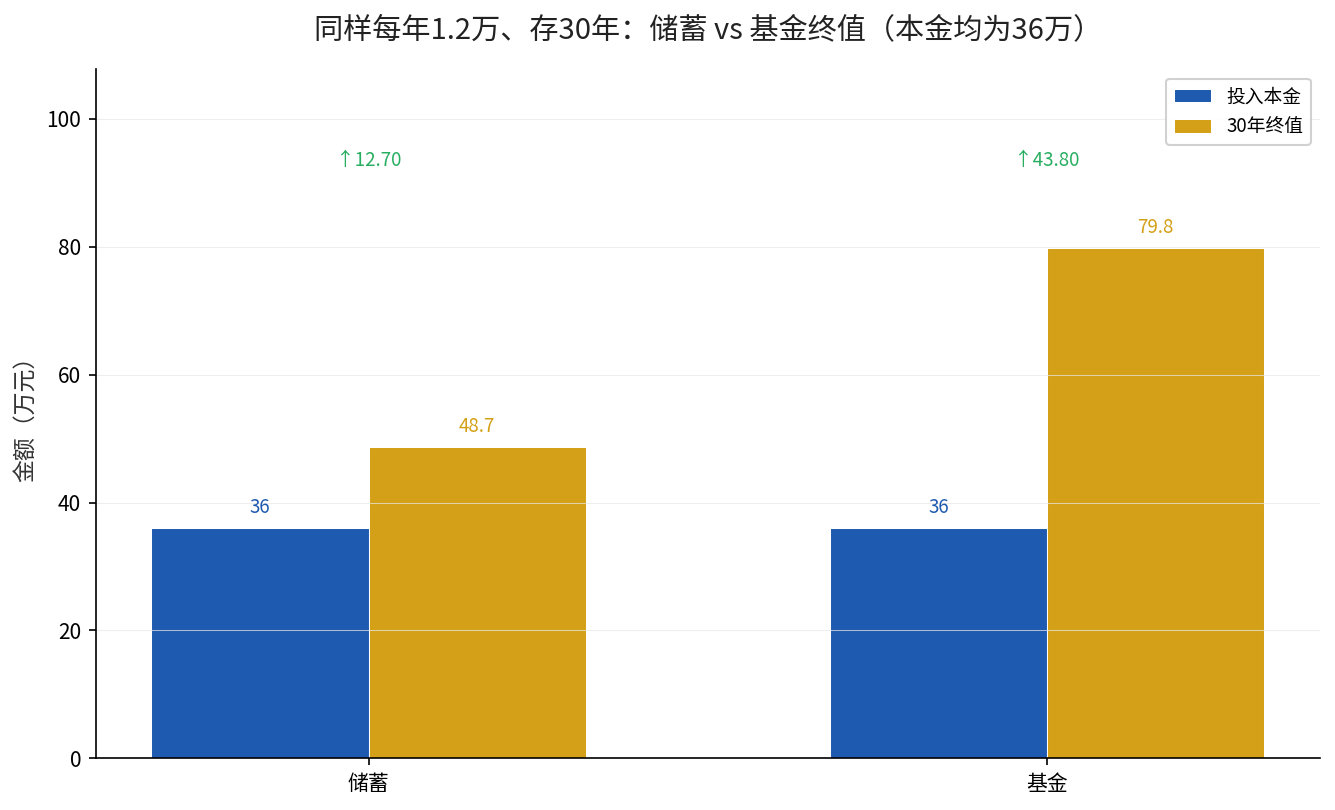
储蓄路(r=2%):终值约48.8万元,比本金多出12.8万。
基金路(r=5%):终值约79.8万元,比本金多出43.8万。
两条路一比,同样是36万本金,30年后差距约31万元。这就是复利和时间叠加出来的结果。
很多人看到这里会问:凭什么基金就能按5%算,储蓄只能按2%?这背后不是拍脑袋,而是两类资产的性质决定的。
储蓄类锁定的是固定利率,收益几乎不会超预期但也几乎不会亏;基金类把资金投向多资产组合,承受净值波动的代价,才换来更高的长期预期回报。风险和收益匹配,谁都不占便宜。
还有一点容易忽略:个人养老金账户里的钱在领取前是封闭运行的,中途不能随意支取。这个属性对两类产品的意义截然不同。
对储蓄类而言,封闭不是问题,反正你不指望它涨;对基金类而言,封闭反而成了一种”保护”——它逼着你在市场大跌时不能冲动赎回想不开,只能拿住等净值穿越周期。
差距拆开看:三个来源
第一个来源,是收益率水平。2%和5%看着只差3个百分点,但复利30年后,3个百分点的年化差被时间放大了十倍不止。
第二个来源,是复利的作用。同样是逐年缴、逐年滚,收益率越高,后期每一年的”利滚利”部分越大,差距是加速度拉开的,不是线性拉开的。
第三个来源,是税收递延的放大。国办发〔2022〕7号确立个人养老金制度框架后,缴费环节可享受每年最高1.2万元的税前扣除优惠。税率越高的人,省下的税越多,相对本金来说等于”打折买入”,进一步放大长期差距。
结论:选基金还是选储蓄,先看你的年限和承受力
如果离退休还有二十年以上,且能承受中途回撤,基金类(尤其目标日期型FOF)长期视角下更有想象空间,上面的5%假设就属于这一类场景。
如果离退休只剩三五年,或者你完全不能接受任何本金波动,储蓄类才是对的答案。这时候不该贪那3个百分点的长期收益,因为你没有时间等它兑现,安稳落袋比什么都重要。
说到底,没有一条路对所有人都最优。年限长、能扛波动,就向权益多靠;年限短、要确定性,就守住稳健。
对个人养老金这四大类产品的具体脾气还不熟的,可以先看这篇个人养老金买基金,持有期决定你能碰多少权益,把基础打牢,再回来看这笔账会更有感觉。
这笔账现在你自己也能算了。把你退休前的剩余年限、能承受的回撤,套进上面的公式,答案自然就出来。想知道你的情况更适合买哪类,留言”算账”我来帮你跑一遍。