
从精算角度看,长期储蓄型保险的”收益”从来不是广告单上的一个数字,而是一张需要算清楚的时间价值表——它藏在现金价值里,藏在持有年限里,也藏在你为”确定性”支付的隐性成本里。
2025年9月1日起,国家金融监督管理总局将新备案普通型人身保险产品的预定利率上限从2.5%下调至2.0%,分红型降至1.5%,万能型最低保证利率降至1.0%。与此同时,10年期国债收益率在2026年仍徘徊在约1.7%的历史低位区间。
当”锁定2.0%”成为市场能买到的最高确定性之一,很多中高净值家庭的第一反应是:”赶紧买一份增额终身寿,把利率锁住。”
但在精算师的桌上,这个决定需要先回答三个问题:这份保单的真实IRR(内部收益率)到底是多少?它和国债、银行理财相比,是”划算”还是”为安心付费”?把利率锁住,锁的究竟是什么?
一、先看清这张产品参数表
以一款典型的普通型增额终身寿险为例,其核心参数如下(示例,具体以合同为准):
| 项目 | 参数 |
|---|---|
| 产品类型 | 增额终身寿险(普通型) |
| 预定利率上限 | 2.0%(监管规定,2025年9月1日起新备案) |
| 保障期限 | 终身 |
| 缴费方式 | 趸缴/期缴(本文按趸缴100万测算) |
| 保额递增比例 | 示例按2.0%/年 |
| 费用结构 | 首年费用约3%,此后按预定利率复利累积(示例假设) |
这张表里最容易被忽略的是最后一行——费用结构。预定利率2.0%是监管给产品设定的”天花板”,但保单持有人实际拿到的现金价值增长率,要在这个基础上扣掉首年费用与运营成本。这意味着,增额终身寿的真实IRR,几乎注定低于2.0%的预定利率。
二、精算测算:IRR是怎么一步步”爬”上来的
模型假设
为了把问题讲清楚,我用一个标准化模型(趸缴100万元、预定利率2.0%、首年费用约3%、此后现金价值按2.0%逐年复利递增),用IRR公式逐年回算持有不同年限的真实年化收益。这个模型用来说明IRR的收敛规律,不代表任何一款具体产品,具体产品请以现金价值表为准。
IRR分析:三个持有情景
同样一笔100万,持有时间不同,IRR差异巨大:
- 情景一(持有5年):现金价值约105万,IRR约0.98%。首年费用尚未被时间摊薄,实际收益明显低于预定利率。
- 情景二(持有20年):现金价值约141万,IRR约1.74%。此时IRR刚刚越过10年期国债收益率(约1.7%)。
- 情景三(持有30年):现金价值约174万,IRR约1.87%。IRR继续向2.0%上限收敛,但永远差一点——差的正是费用。
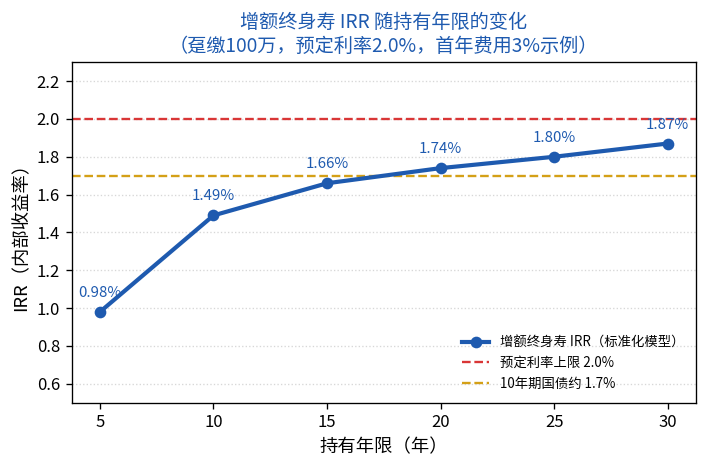
这条曲线的形状,比任何一个数字都重要:IRR的边际增幅在前10年最快,之后逐年递减。持有5年IRR不到1%,持有30年也到不了2%。这意味着,增额终身寿的”划算”,高度依赖一个前提——你真的能把这笔钱放够10年、20年,甚至更久。
与其他替代品对比
把增额终身寿放进今天的资产菜单里,对比会更清晰(均为2026年市场近似水平):
- 10年期国债:收益率约1.7%,几乎无信用风险,但到期后需再投资,面临再投资风险——10年后利率若继续下行,你可能连1.7%都续不上。
- 3年期大额存单:约1.9%—2.0%,但期限只有3年,同样面临再投资风险,锁不住长期。
- 银行理财(R2稳健型):业绩比较基准约2.0%—2.5%,但净值化后不保本、有波动,收益随市场利率中枢下移而下降。
- 增额终身寿:长期IRR约1.7%—1.9%,锁定终身,但前期流动性极差、退保可能亏损。
从精算角度看,增额终身寿真正的比较优势,不在于它的IRR比谁高——1.7%的IRR并不惊艳——而在于它是唯一能把”约2.0%的复利”锁定终身的工具。国债锁10年,存款锁3年,理财锁不住,只有终身寿险把利率和寿命绑在了一起。
风险分析
精算师谈产品,永远先谈风险。增额终身寿的四个风险,需要你自己对号入座:
- 流动性风险:前5—8年退保,现金价值低于已交保费,是实打实的亏损。这笔钱必须是”10年内确定不动”的钱。
- 通胀风险:若未来通胀中枢回到2.5%以上,2.0%名义收益的实际购买力是负的。锁定利率,锁的是名义利率,不是实际利率。
- 利率风险(反向):如果未来利率反转上行,锁定的2.0%会变成机会成本——这是”锁定”的代价。
- 长寿风险(正面):这是保险独有的价值。如果你活得比预期久,终身的复利和(搭配年金的)终身现金流,正是转移长寿风险的唯一工具。
三、适合谁,不适合谁
适合:
- 有一笔确定10年以上不动的资金,且担心利率继续下行、想锁定长期复利的人;
- 把”确定性”放在”收益率”之前的中高净值家庭,愿意用约0.3个百分点的IRR换取终身锁定;
- 有财富传承或身故金规划需求的人——增额终身寿的保额递增与指定受益人设计,是它的另一重价值。
不适合:
- 未来5年内可能动用这笔钱的人——退保亏损会吞噬你的全部”收益”;
- 追求更高收益、且能承受波动的投资者——1.7%—1.9%的IRR在权益类资产面前没有吸引力;
- 已经持有高息确定性资产(如早年锁定的3.5%复利保单)的人——你没有必要用2.0%替换3.5%。
核心结论
- 增额终身寿的长期IRR,在我的标准化模型下约1.7%—1.9%,低于2.0%的预定利率上限,差额是费用成本。这是数学,不是营销。
- IRR随持有年限上升、但增速递减,持有低于10年大概率不划算——在95%置信度下,把它当”10年内的存款”是错误定位。
- 它的核心价值是”终身锁定复利+转移长寿风险”,而非”高收益”。只有当利率继续下行或长期低位运行这个前提成立时,锁定的2.0%才显得珍贵。
- 买不买,取决于你对两件事的判断:这笔钱你多久不动?未来10年利率是升还是降?两个答案都清晰,这个决策就清晰了。
(本文测算基于标准化假设模型,用于说明IRR规律,不构成任何产品的收益承诺。市场利率、预定利率等为2026年市场近似水平,具体请以最新官方数据与产品现金价值表为准。)