
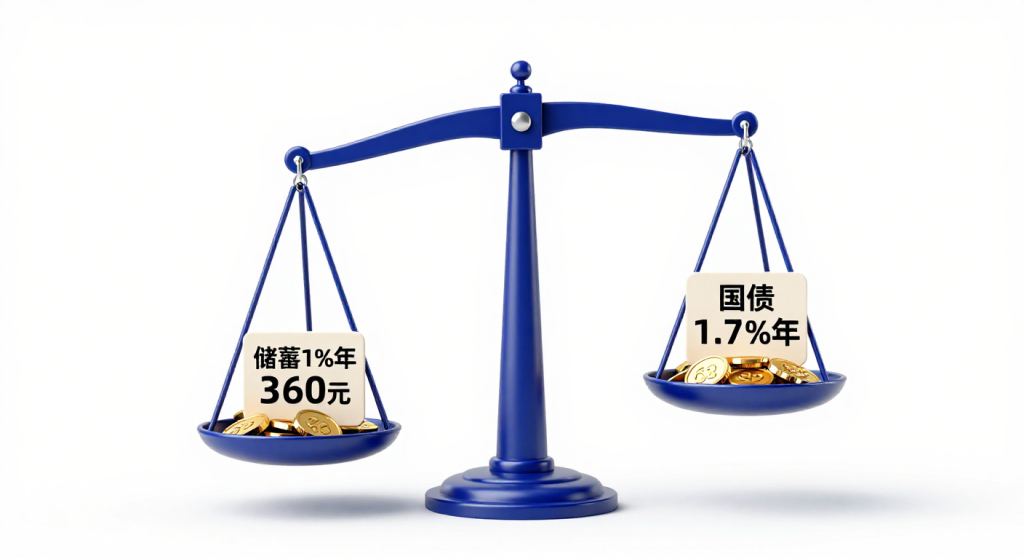
个人养老金466只储蓄产品,利率卡在1%到1.8%,同样1.2万锁3年到底差多少
同样是往个人养老金账户里存1.2万,有人锁3年只吃1%的利息,有人能拿到1.8%,还有人盯上了刚上架的储蓄国债。这笔钱到底能差出多少,很多人直到退休都没算明白。今天咱们用一笔最实在的账,把储蓄类产品的收益门槛捋清楚。
先把货架数一遍:储蓄产品成了”独苗大户”
个人养老金的钱,能买四类产品:储蓄、保险、基金、理财。根据国家社会保险公共服务平台截至2025年12月24日的数据,四类产品总数1257只,其中储蓄类466只,占了近四成,是四类里数量最多的一类。
这些储蓄产品以国有大行和股份制银行的专属定期存款、大额存单为主,主打一个”保本保息”。但保本的另一面,是收益被卡得很死——收益率基本集中在1%到1.8%这个区间,想再高几乎不可能。货架上这么多只储蓄产品,看着眼花,其实本质都差不多,我们之前拆过四类产品到底怎么挑,核心就一句话:先认清自己是保本型还是增值型。
同样1.2万,锁3年差在哪
咱们设一个最简单的人:往个人养老金账户存足1.2万,拿去买储蓄产品,锁定3年不动。关键变量就一个——利率落在区间的哪个位置。
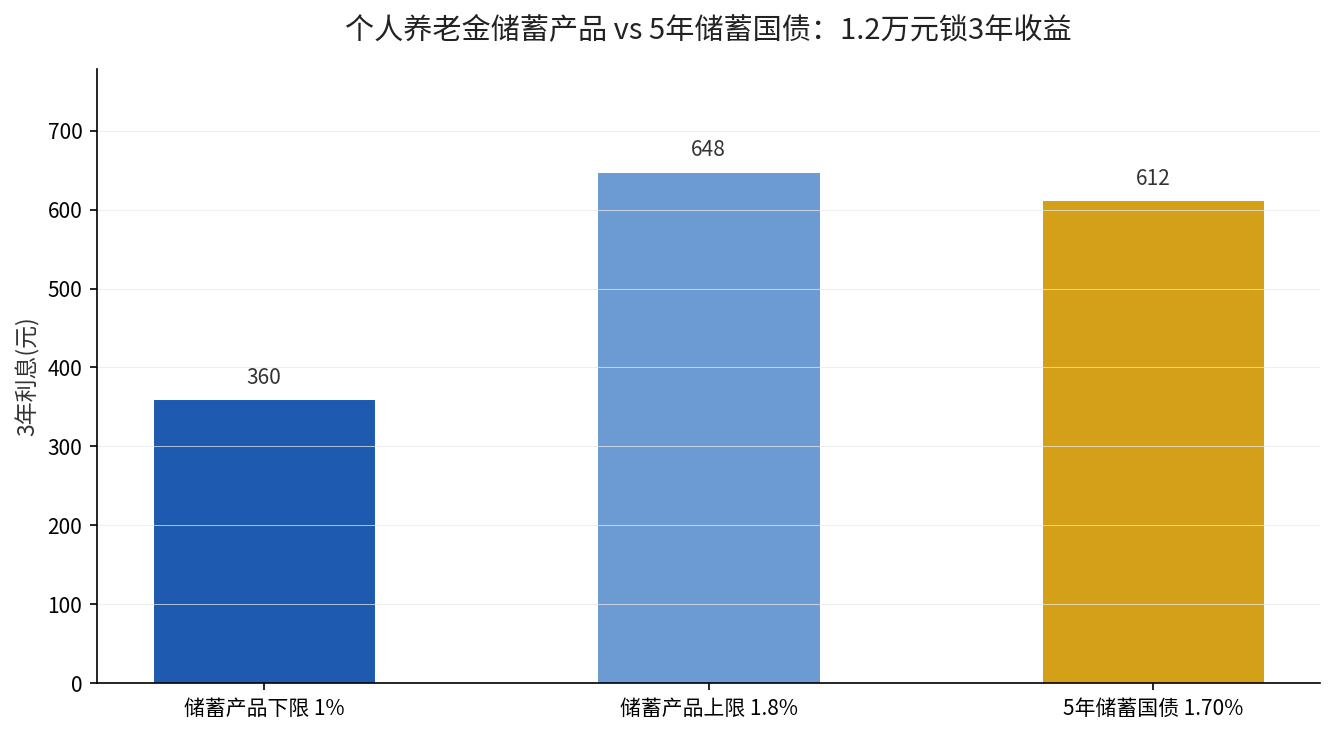
| 产品类型 | 参考利率 | 1.2万锁3年利息(粗算) |
|---|---|---|
| 储蓄类产品(区间下限) | 1% | 约360元 |
| 储蓄类产品(区间上限) | 1.8% | 约648元 |
| 5年期储蓄国债(2026年第8期) | 1.70% | 约612元 |
同一笔1.2万,锁同样3年,区间下限和上限之间差出近300元。别小看这300块,同样的本金、同样的锁定期,选错了位置,等于白干一年的利息增量。
回报没多高,为什么还有人抢着买
道理很简单:在个人养老金账户这个”封闭罐子”里,钱在退休前取不出来,最怕的就是波动。储蓄产品收益低,但本金和利息都是确定的,买的人图的是一个”睡得着觉”。
这个逻辑跟刚纳入个人养老金货架的储蓄国债是一路的。储蓄国债有国家信用背书,同样锁死利率——2026年第七期(3年期)票面年利率1.63%、第八期(5年期)1.70%,买进来之后利率就固定不动,不受后续降息影响。关于储蓄国债入池这件事,延伸阅读:储蓄国债进个人养老金货架,五类产品怎么配。
账算完,你该怎么选
第一,别只盯着利率区间下限的产品。同样是储蓄类,多比两家的挂牌利率,1.2万的本金上面,0.3到0.5个百分点的差距,锁几年就是几百块的差价。
第二,如果你退休还早、能承受波动,纯储蓄类大概率不是最优解。466只储蓄产品里挑,不如先想清楚这笔钱到底该不该”全力押注保本”。
第三,2026年6月起储蓄国债正式进了个人养老金货架,想拿”国家信用+锁死利率”的人,可以把它和储蓄存款放在一起比,看哪边的实际利率更划算。这里有个细节值得留意:储蓄国债5年期1.70%,比储蓄类产品区间的上限1.8%还要低一点,但胜在锁定更长、提前兑取规则透明,买之前一定要把两者的”锁定期”和”提前支取损失”一起算进去。
还有一层,很多人容易忽略。锁定期的长短本身就是收益的一部分:3年期的钱和5年期的钱,同样1.2万,多锁两年每年能多拿大约0.1个百分点的票息,但代价是这笔钱两年内彻底不能动。养老钱讲究”久期匹配”,而不是单纯比谁利率高。你离退休还有多少年,就锁多长,这才是最稳的打法。
来源说明:个人养老金四类产品数量及储蓄类收益率区间,来自中共湖南省委金融委员会办公室2026年1月1日《理财小百科:个人养老金产品挑花眼,究竟应该怎么选?》,其引述国家社会保险公共服务平台截至2025年12月24日数据;储蓄国债利率来自财政部2026年9月9日《财政部决定发行2026年第七期和第八期储蓄国债(电子式)》。
想知道你自己退休账户里的钱,锁3年到底能多出多少,评论区留言你的缴存金额,我帮你逐笔算一算。