
存款利率跌破1%还倒挂:精算师三情景重算,20年养老本金差37万
从精算角度看,最近有两件事值得每一个在做长期储蓄规划的人重新审视自己的账本:一是国有大行一年期定期存款挂牌利率已经跌破1%,二是存款利率出现了罕见的”长短端倒挂”——三年期、五年期的利率反而比一年期更低。这对习惯”把钱存银行、靠利息养老”的家庭来说,意味着一个被忽略的真相:你锁定的不是安全,而是越来越薄的收益。
一、发生了什么:利率进入”1时代”,还出现了倒挂
先看几组来自银行官网与人民银行的实际数据。自2025年5月20日起,六大国有银行集体下调存款利率:一年期定存挂牌利率降至0.95%—0.98%,首次跌破1%;活期利率仅0.05%;三年期、五年期分别为1.25%、1.30%。进入2026年,中小银行接力下调,多家城商行、农商行一年期利率已降至1.35%左右。
更值得关注的是”倒挂”。以建设银行App披露为例,其三年期存款产品最高利率为1.55%,而五年期反而只有1.30%;招商银行三年期、五年期分别为1.25%、1.30%,一年期上浮产品却可到1.3%—1.4%。存得越久,利率越低——这在精算上是一个非常清晰的信号:银行对长期利率下行有明确预期,不再愿意为长期资金支付”期限溢价”。
所谓期限溢价(term premium),是投资者因为把资金锁定更久而理应获得的额外补偿。当它消失甚至为负,说明市场定价认为未来的利率中枢比现在更低。这是一个慢变量,但它会持续作用于你的每一笔长期储蓄。
二、影响传导:从利息到养老,三个层次逐步显现
短期层面,是利息收入的直接缩水。按一年期0.95%计算,10万元存一年利息不到1000元;活期0.05%,10万元一年只有50元。单纯”吃利息”的路,已经基本走不通。
中期层面,是养老金替代率的双重挤压。据《2025中国养老金金融白皮书》估算,2024年我国城镇职工养老金替代率约为45%,显著低于世界银行建议的”维持退休前生活水平需70%”的标准,也低于55%的普遍警戒线。替代率本就不足,储蓄端的利率再缩水,等于在”第一支柱不够用”的基础上,让”自己攒的钱”也跑不赢通胀。
长期层面,是对标国际的结构性差距。OECD《Pensions at a Glance 2025》显示,其成员国平均毛替代率约为52%(男性52.0%、女性51.4%),且普遍由第二、第三支柱共同支撑。而我国养老资产高度集中于第一支柱,个人主动配置的部分占比很低。在利率长期下行的环境中,第一支柱的偿付压力与个人储蓄的收益压力,会同时指向同一个结论:个人必须主动接管一部分资产配置。
三、重新算账:三个情景下的养老本金
我以一个标准的精算框架来重算这笔账。作为精算师,我习惯先声明假设,再给情景,最后做灵敏度判断,而不是给一个”确定的答案”。
模型假设(仅为示意,非投资建议):一位40岁的中高净值家庭支柱,计划每年年末存入10万元,连续存20年到60岁退休,目标是为退休后的补充现金流积累本金。我们只看无风险储蓄部分的终值(future value,FV),不计通胀、不计税费、不计中途提取。终值公式为普通年金终值:FV = PMT × [((1+r)^n − 1) / r]。
我们设定三个利率情景,覆盖利率中枢可能演进的区间:
| 情景 | 假设年均利率(r) | 20年累计本金(万元) | 相对情景1的差额 |
|---|---|---|---|
| 情景1 · 利率温和回升 | 2.5% | 约 255.4 | — |
| 情景2 · 利率低位维持 | 1.5% | 约 231.2 | −24.2 万 |
| 情景3 · 继续下行+倒挂 | 0.9% | 约 218.1 | −37.4 万 |
这张表想说明的,不是”利率会到多少”,而是利率每下降一个百分点,对长期复利积累的伤害是加速放大的。从2.5%到0.9%,看似只差1.6个百分点,20年后本金差了约37.4万元——相当于少存了将近4年的钱。这就是复利(compounding)的”非对称”:下行时损失的时间价值,远比上行时获得的多。
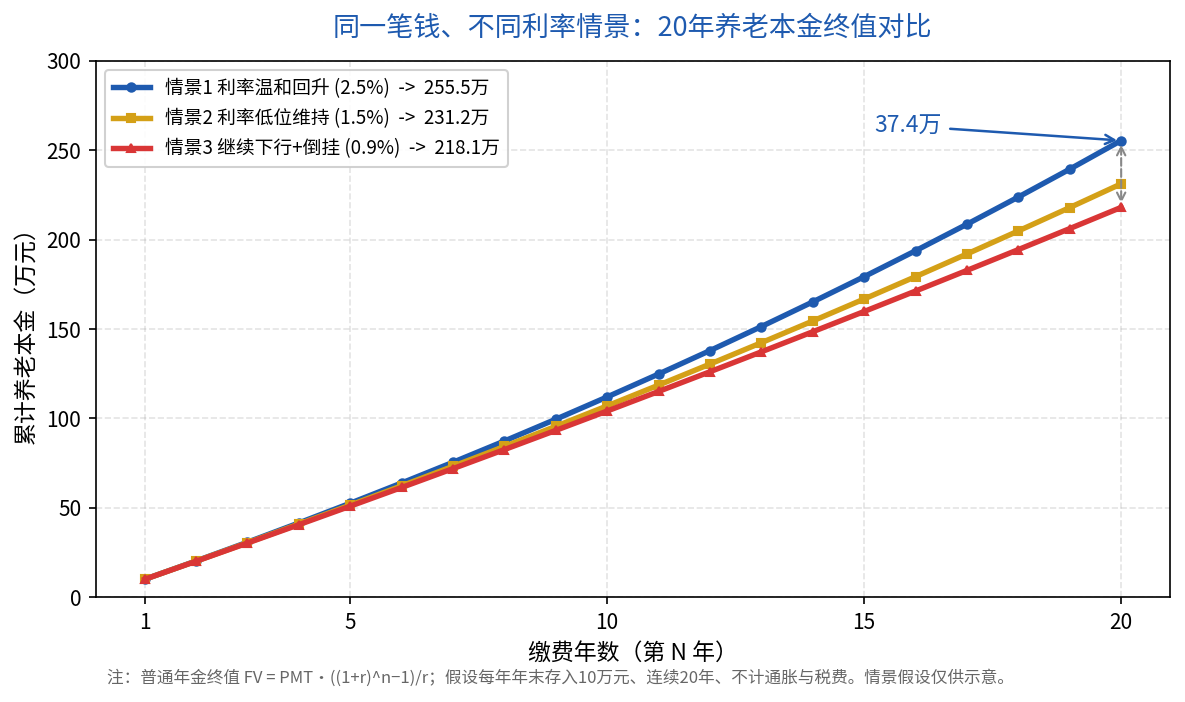
从敏感性的角度看,这个模型里最敏感的参数就是利率 r,其次是缴费年限 n。在利率低位时,”多存几年”的边际效果显著高于”追求高一点利率”——因为期限(n)本身在复利中是线性累积,而利率下行会吃掉这部分累积。这也引出了下一步的配置思路。
四、调整建议:把”存得住”换成”配得好”
面对利率下行的确定性,我给中高净值家庭的建议,可以用三个精算工具来表达:
第一,用久期(duration)思维匹配资金期限。久期衡量的是资产价格对利率变动的敏感度,但用在家庭财富上,核心是”期限匹配”——短期要用的钱放流动性工具,长期才锁定的钱才去匹配长期资产。倒挂恰恰提醒你:不要为了图一点点高息,把长期资金错配在短期工具里反复滚动,那是”负久期”配置,利率越跌越吃亏。
第二,在利率低位锁定”确定性收益”反而有价值。当市场普遍预期利率继续下行时,能够锁定较长期限固定收益的产品(如长期国债、确定给付型年金),其相对价值上升。这与直觉相反,但正是”期限溢价消失”的另一面。
第三,用蒙特卡洛模拟(Monte Carlo simulation)替代”拍脑袋”。与其纠结”利率会到多少”,不如把利率、通胀、寿命作为随机变量,模拟几千条路径,看在你可承受的置信度下(例如90%),你的本金是否够用。我个人的经验是:在X%置信度下结论才是结论,单点预测只是假设。风险承受能力高的家庭,可以适度增加生息资产与权益资产的配比;风险偏好保守的家庭,则应优先补足”确定性现金流”的厚度。
五、一句话建议
利率可以跌进”1时代”,但你的养老规划不能”躺平”。在利率长期下行的环境中,尽早用久期匹配锁定确定性收益、用分散配置对抗不确定性,比任何时候都更值得现在动手。
(本文数据来源:中国人民银行授权全国银行间同业拆借中心LPR报价、各国有大行及股份行官网存款利率公告、《2025中国养老金金融白皮书》、OECD《Pensions at a Glance 2025》。精算测算为示意性假设,不构成任何投资建议。)