
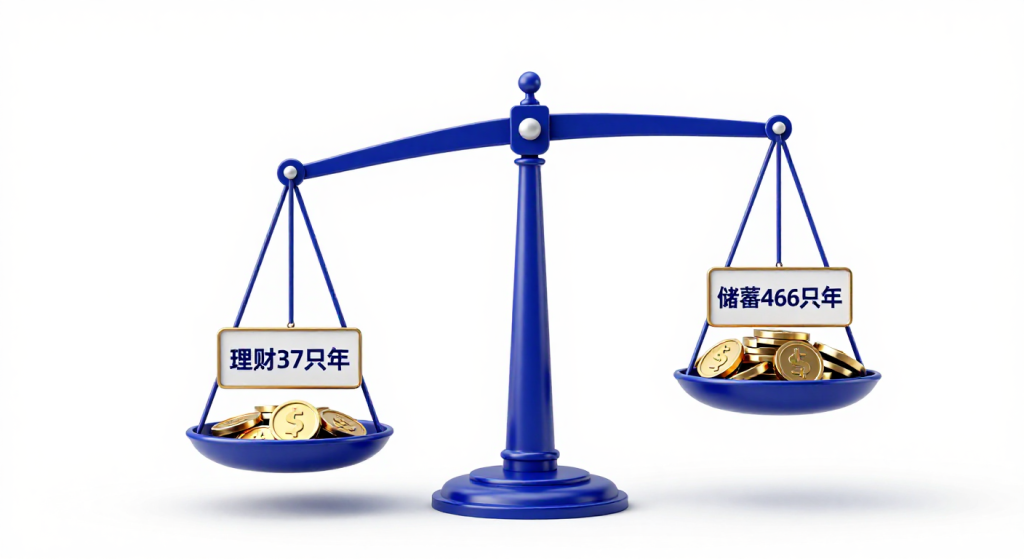
个人养老金产品大盘点:1245只里,这4类各占多少?你的钱该放哪一个
个人养老金账户里的钱,缴进去之后到底能买什么?很多人开户交了12000元,却一直没想清楚这笔钱要往哪放。国家社会保险公共服务平台最近更新了产品目录,四类产品的数量已经凑到1245只,比二季度末又多了185只。
这笔「能帮你养老、又能抵税」的钱,躺在账户里只按活期计息,其实很可惜。今天我们就照着官方目录,把四类产品一次数清楚,帮你对号入座。
先看总榜:1245只产品,谁的数量最多
截至2025年11月23日,纳入个人养老金产品目录的产品一共1245只,分成储蓄、保险、基金、理财四大类。数量分布悬殊很大,看下面的图就明白。这个人社部国家社保公共服务平台的目录,是行业里最权威的口径,产品名单每天都在动态调整。
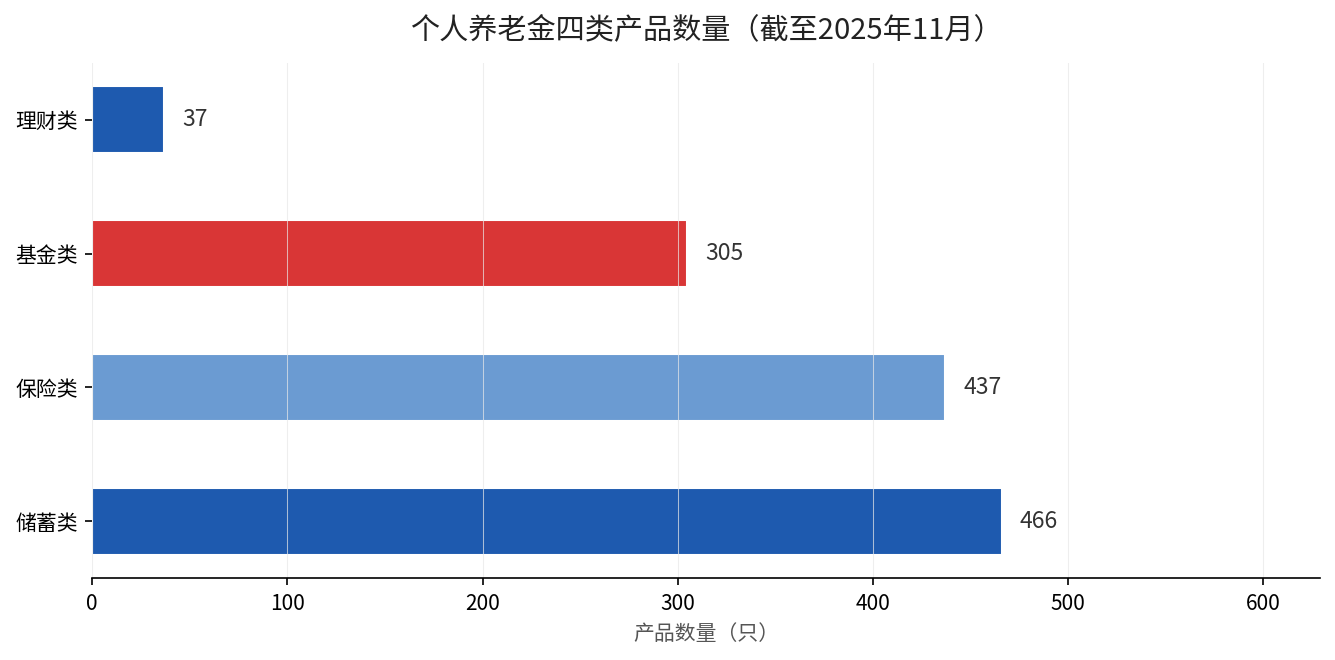
| 产品类型 | 数量(只) | 占比 | 主要形态 |
|---|---|---|---|
| 储蓄类 | 466 | 约37% | 银行存款、特定养老储蓄 |
| 保险类 | 437 | 约35% | 年金保险、两全保险、专属商业养老 |
| 基金类 | 305 | 约25% | FOF基金、指数基金 |
| 理财类 | 37 | 约3% | 固收类为主的多元资产配置 |
一眼看去,储蓄和保险占了七成多,是绝对的大头;基金只有305只排第三;理财最少,才37只。
这几组数字来自人社部(人力资源和社会保障部)国家社会保险公共服务平台公开发布的《个人养老金产品目录》,统计口径截至2025年11月23日,共1245只,可以直接登录该平台逐条核对,不是自媒体转述的数。
数量多,不等于适合你:四类的「性格」完全不同
储蓄类最多,主要是因为它最省心。钱放在里面就是一笔银行存款,本金安全、利率看得见,适合临近退休、不敢承受波动的人。缺点是收益天花板低,长期跑不赢通胀的概率不小。
保险类排第二,走的是「保底+浮动」的路子。年金保险给你终身现金流,两全保险兼顾生死两全,专属商业养老保险还分稳健和进取两个账户。它更适合想锁定长期、又不想天天盯盘的人,但资金锁定期也长。
基金类虽然只有305只,却是四类里弹性最大的。里面有FOF(基金中的基金),也有2024年12月才纳入的指数基金。我们把基金单独展开讲过一遍,可以参考:312只个人养老金基金,99%都赚钱这篇。简单说,它适合年轻、离退休还远、能扛得住波动的人。
理财类最少,是因为它起步晚、门槛也严。37只基本都是固收类打底,回撤小、稳定性强,但收益弹性也一般,属于「不温不火」的中间派。这四类的分类口径,同样来自人社部国家社会保险公共服务平台的目录公示。
缴费后不选产品的坑,别踩
有一类人特别常见:账户开了、12000元也缴了,结果这笔钱一直没配置任何产品,只是躺在资金账户里吃活期利息。这就把「投资养老」变成了「存死钱」。我们单独聊过这个「缴而不投」的问题,账户交了12000却不买产品里有细算,值得一看。
四类到底怎么配,给你三条判断标准
- 看时间:离退休越近,越往储蓄、保险这边靠;离退休还有20年以上,可以给基金留出更大比重。
- 看心态:能不能接受账户里钱一年波动10%以上?不能,就少碰纯指数基金。
- 看结构:最稳的打法不是押某一类,而是「储蓄打底+基金进攻+保险保现金流」的组合。
说穿了就一句:1245只产品不是让你全买,而是让你在里面找出「配得上你年龄和心态」的那几类。
回头再补一句提醒:个人养老金制度自2022年11月试点、2024年12月15日起依据国务院《关于全面实施个人养老金制度的通知》推向全国,每人每年缴费上限12000元,账户资金可自主配置上述四类产品。这份文件全文可在人社部官网查阅。你的账户现在买了哪一类?留言告诉我,我帮你算算这笔钱放得合不合理。
如果你还在银行App里翻产品目录、拿不定主意,不妨先把四类的「性格」对照自己的年龄和可承受波动能力对一遍,方向就不会跑偏了。