分红险保费10126亿、占比35%创十年新高:94.4%的狂飙里,藏着三个真问题
先说结论,这半年的分红险,涨得是真猛,但猛得不全是好消息。我们业内看这组数字,第一反应不是”春天来了”,而是”这里面有多少是停售憋出来的脉冲”。
先摆三组硬数据,再一条条拆:
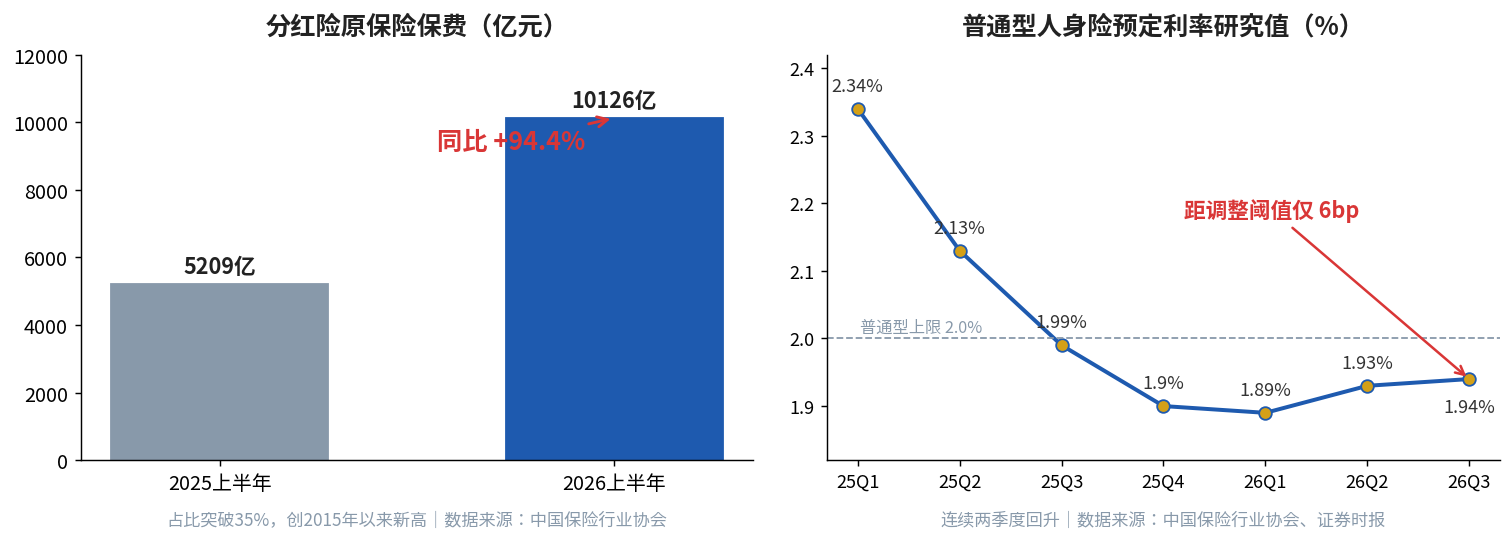
- 2026年1—6月,分红险原保险保费10126亿元,同比增长94.4%;在人身险公司总保费中占比突破35%,创下2015年以来新高。
- 中国人寿个险渠道首年趸交保费从1.67亿元增至9.98亿元,增幅近5倍。
- 自2026年7月1日起,分红险演示利率上限由3.9%下调至3.5%,引发6月底一波集中停售。
把这三件事放一起看,94.4%这个数字,得打三个问号。
一问:增速94.4%,是真需求还是停售脉冲?
数据来自中国保险行业协会2026年度第二次例行新闻发布会:2026年1—6月分红险原保费10126亿元,同比增长94.4%,占比35%,创2015年以来新高。
为什么涨?两个引擎同时在转,一个是真的,一个是透支。
真需求:存款搬家。中国人民银行数据显示,2026年上半年住户存款增加7.58万亿元,同比少增3.19万亿元;非银行业金融机构存款增加4.65万亿元,同比多增2.1万亿元。中金公司预计,2026年居民有望额外新增2万亿至4万亿元活化资金流向非存款投资领域。
存款为什么待不住了?看利率。2026年二季度末,5年期定期存款基准利率已经降到1.3%,10年期国债到期收益率1.73%。一位客户的原话很有代表性:去年12月到期的一笔50万元三年定存,续存时利率从2.60%掉到1.50%。这个背景下,预定利率1.75%打底、演示分红3.5%的分红险,吸引力自然起来了。
停售脉冲:透支的是未来。监管要求2026年7月1日起演示利率上限由3.9%降至3.5%,高于3.5%的产品须在6月30日前完成变更备案或停售。于是6月底一波”锁定高演示”的集中成交,把上半年数字抬了起来。
分红险在中国不是新鲜事。2000年4月中国人寿在深圳推出首款分红险,背景就是1年期存款利率从1996年的11%一路降到2000年的2.25%;此后很长一段时间分红险都是主流,保费占比一度超七成。直到2013年监管把传统险预定利率从2.5%提到3.5%,收益固定的传统险才重新抬头。这一轮分红险重回35%占比,本质是低利率周期的又一次轮回。
所以94.4%里,既有真需求,也有一部分是”抢末班车”的透支。把整个上半年的增长全解读成”分红险时代到来”,是不负责任的。
二问:趸交放量近5倍,是长期主义还是存单搬家?
这是我最想提醒业内同行的信号。中国人寿财报显示,个险渠道首年趸交保费从1.67亿元增至9.98亿元,增幅近5倍。放大到全行业,2026年上半年各家险企分红险占比都拉得极高:
| 险企 | 统计口径 | 分红险占比 |
|---|---|---|
| 太平人寿 | 长险首年期缴 | 97.8% |
| 平安寿险 | 新业务 | 超九成 |
| 新华保险 | 长期险首年保费 | 超九成 |
| 太保寿险 | 新保业务 | 55.5% |
| 中国人寿 | 个险首年趸交 | 1.67亿→9.98亿(近5倍) |
趸交放量的本质是什么?我们业内看得很清楚:是”大额存单到期无处安放”的资金搬家,不是客户想清楚了要做长期配置。证据有三:
第一,趸交的”回本”要6年。按增额终身寿险的形态,预定利率1.75%,有效保额从第二个保单年度起按1.75%年复利递增,现金价值大约第6年才回到本金。前5年退保是实打实的损失。一个”6年回本”的产品,配一个”资金不急着用、就想一次性安放”的客户,逻辑是顺的,但这不是长期主义的胜利。
第二,分红险的收益结构决定了,短期看保底、长期看浮动。客户的收益分两块:保证部分(预定利率1.75%)+ 浮动部分(超额盈余按不低于70%的比例分配给保单持有人,见保监发〔2015〕93号)。浮动部分依赖险企跨周期的投资能力,恰恰是时间越长越能兑现的。
第三,演示收益率公式摆在这里:r = 0.7i’ + 0.3i − k/n。趸交时n=1,费用项一次性全额扣除;期缴时n拉长、费用摊薄。趸交的”账面回本”看起来快,但扣除费用后的真实持有体验,未必比期缴更划算。
所以,趸交升温这个信号,翻译过来是”低利率把存单逼进了保单”,而不是”客户觉醒了长期主义”。业内做销售的,别把这两件事混为一谈。
三问:演示利率砍到3.5%,红利实现率被”被动美化”了吗?
这是三个问题里最”业内”的一个,也最容易被忽视。
自2026年7月1日起,分红险演示利率上限正式从3.9%下调至3.5%。表面看是”降温”,实际的效果有两层:
第一层,挤出演示水分。中信建投非银金融赵然团队指出,下调有助于引导消费者形成合理预期、减少销售误导,利差空间回归合理区间,避免行业”内卷式”竞争。
第二层,红利实现率被”被动抬高”。红利实现率 = 实际派发红利 ÷ 演示红利。分母(演示红利)降了,在险企实际派息能力不变的前提下,红利实现率会自动抬升。换句话说,下半年开始,你看到各家披露的红利实现率普遍”变好看”了,有一部分不是险企投资能力变强,而是分母变小了。
这就是为什么我一直跟客户强调:红利实现率高低,不能直接等同于最终收益率高低。看一个分红险,要看的不是”演示利率”,是”历史兑现的稳定性”。
监管也在往这个方向推。2026年9月下旬,中国保险行业协会发布了《终身寿险(分红型)示范条款》《两全保险(分红型)示范条款》《年金保险(分红型)示范条款》三个示范条款,首次统一列明保险金额、保单红利、现金价值等与分红权益相关的条目。这是分红险第一次拥有行业统一的示范条款,销售误导的空间会被进一步压缩。
再看预定利率这条线。中国保险行业协会已7次披露普通型人身险预定利率研究值:2.34%、2.13%、1.99%、1.90%、1.89%、1.93%、1.94%。最新一期1.94%,连续两个季度回升,距”现行上限连续两个季度高于研究值+25bp”的调整阈值仅6个基点。普通型上限2.0%、分红型上限1.75%,短期内不会触发下调,业内判断调整窗口大概率延到2027年下半年以后。
小结:给同行三句话,给客户一句提醒
给从业者:
- 94.4%的增速要打折看,真需求和停售脉冲对半分;别拿停售透支当长期趋势。
- 趸交放量是存单搬家,不是长期主义觉醒;销售端别用”高演示”讲故事,要用”兑现历史”留客户。
- 演示利率下调后,红利实现率会被动抬升,别被自己家变好看的披露数字骗了。
给客户:盯两样东西——保证利率写没写进合同,以及这家公司过去3到5年的分红实现率稳不稳定。别盯着演示利率的数字,那个数字从7月起,谁都一样低了。