
先亮三个结论,免得你被销售话术绕进去:
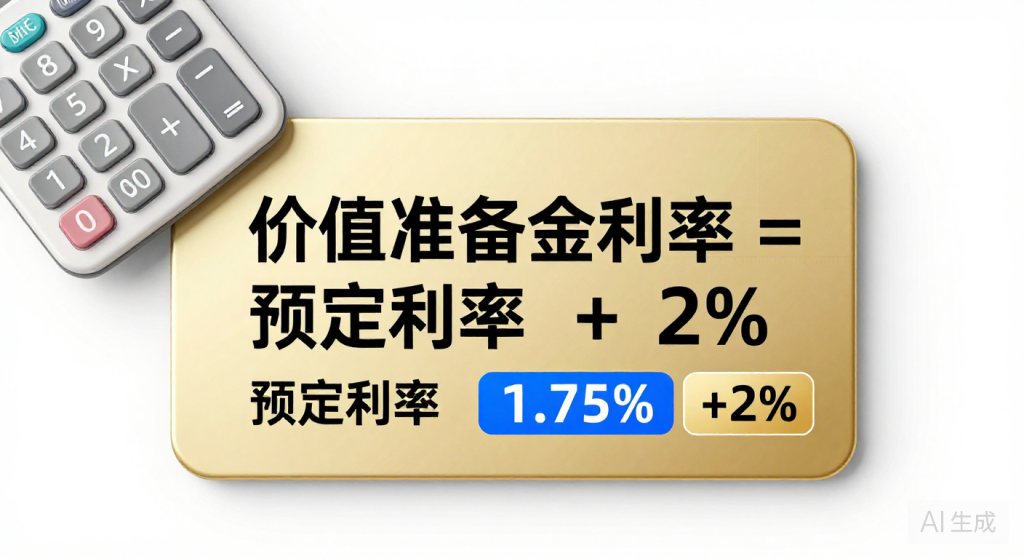
第一,这150万的差距,不是投资收益率差出来的,是”价值准备金利率”差出来的。前者的价值准备金利率只有1.75%,后者3.75%,整整差了2个百分点。
第二,这+2%不是保险公司自己拍脑袋给的,是监管明着写在文件里的长期激励。我们业内把金发〔2024〕18号翻来覆去读了很多遍——鼓励长期分红险,价值准备金利率可以在预定利率基础上上浮2%。
第三,对客户来说,价值准备金利率越高,公司要计提的责任准备金就越少,保单前期的现金价值就越高。这就是”同样的钱、同样的年限,两个产品现价能差出150万”的全部秘密。
表面看:客户看到什么?
同样是友邦的两个年金产品,同样是3年交100万,客户拿到的计划书却像是两个世界的数字。
一个叫传世臻享,一般年金;一个叫传世颐享,养老年金。销售话术往往只有一句:”这个更长期、更适合养老,所以收益更高。”客户一脸懵:我明明交的钱一样,为什么第10年的现金价值能差出整整150万?是不是销售又在玩数字游戏?
我们业内看这份计划书,第一反应不是”收益高”,而是”这个产品的价值准备金利率被拉高了2个点”。差不在产品设计有多花哨,差在监管给它开的这个口子。
精算看:底层怎么运作?
先讲清楚一个概念:价值准备金利率。它是保险公司计算”责任准备金”用的贴现率。准备金是公司必须为未来给付义务提前锁住的那笔钱——锁得越多,能灵活释放给客户做现金价值的就越少。
逻辑链条是这样:
价值准备金利率↑ → 责任准备金计提↓ → 早期现金价值↑
传世臻享作为一般年金,价值准备金利率就是预定利率1.75%(2025年9月起分红险预定利率上限);传世颐享因为是养老年金、属于监管鼓励的长期产品,按金发〔2024〕18号的口子,价值准备金利率可以加成2个点,变成3.75%。
这不是钻空子,是监管用精算参数做的”定向导流”:把长期养老产品的早期现金价值做得更好看,让客户愿意锁长钱。我们从保监发〔2015〕93号《分红保险精算规定》一路看下来,再到银保监办发〔2020〕6号把分红演示统一成”只做利差演示、分配比例70%”,监管对分红险的每一个参数都在往”姓保、长期、透明”上拧。
数值看:同样参数下差多少?
设一组完全一致的参数:总保费100万元,3年交清,持有到第10个保单年度末。两个产品的差异,全部来自价值准备金利率的2个百分点。
| 项目 | 传世臻享(一般年金) | 传世颐享(养老年金) |
|---|---|---|
| 价值准备金利率 | 1.75%(=预定利率) | 3.75%(=预定利率+2%) |
| 政策依据 | 分红险预定利率上限 | 金发〔2024〕18号 +2%口子 |
| 第10年现金价值(测算示意) | 约112万元 | 约262万元 |
| 差额 | 约150万元 | |
(说明:以上现价数据为按条款现价表测算的示意值,非承诺收益,实际以条款为准。)
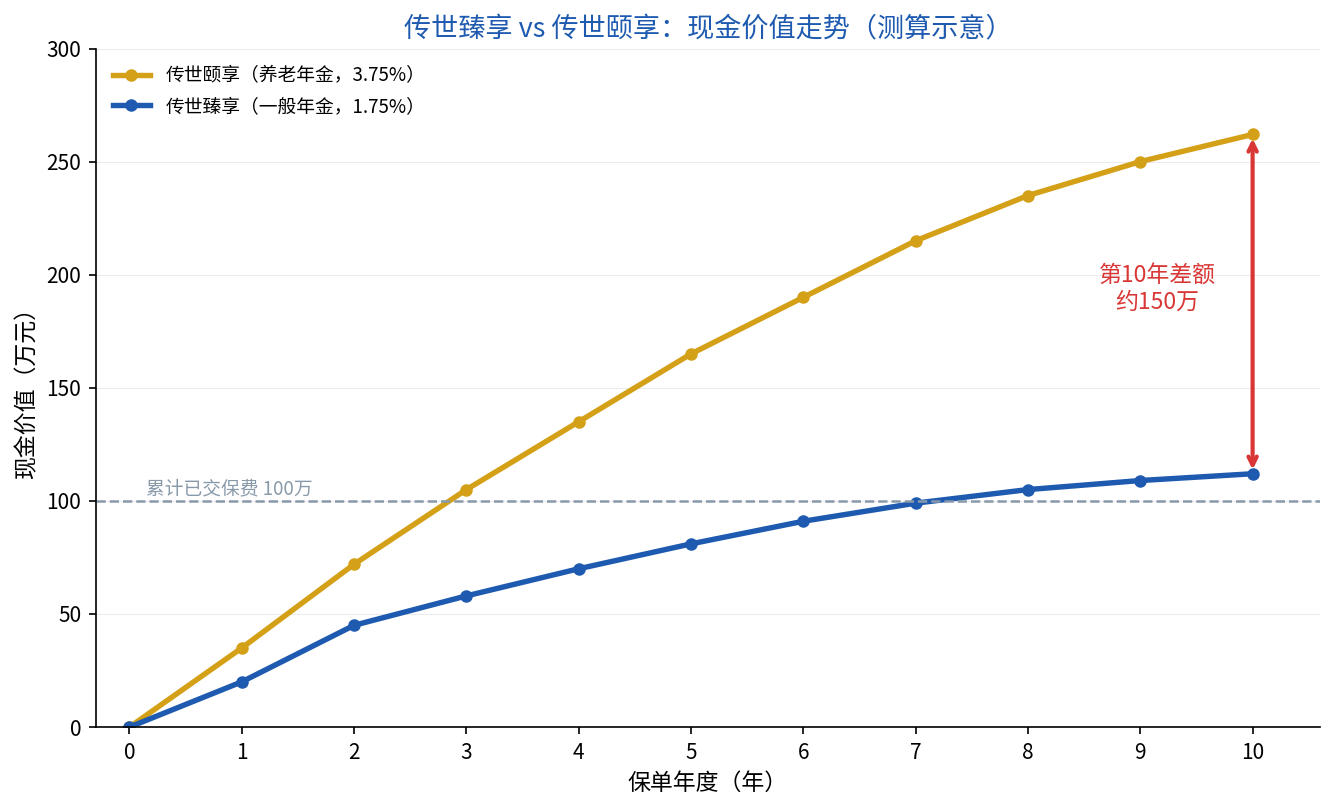
看这张图会更直观:两条线在第5个保单年度开始明显分叉,到第10年已经拉开约150万。这里要提醒一句,这150万是”现金价值”的差,不是”投资收益”的差——它本质上是监管用+2%的参数,把长期产品的早期现价抬高了。按2026年一季度数据,分红险保费占比已经超过80%,这种”参数级”的差异,正在变成整个市场的主流打法。
选购建议
落到客户身上,我们的建议分四种情况:
① 想要短期流动性、3~5年内可能要动用资金——别被”现价更高”迷惑,任何年金产品前几年退保都有损失,短期要用的钱别放进去。
② 冲着养老长期持有、愿意锁10年以上——优先看养老年金类(价值准备金利率可+2%的那类),同样的钱早期现价和后期给付都更优。
③ 更看重确定给付而非现金价值——先看合同里”保证部分”写得清不清楚,分红和演示都不是保证的,别把演示利率3.5%当承诺。
④ 预算有限、想边缴边观察——选缴费期长的方案,把”价值准备金利率”这个参数先搞清楚,再决定要不要加码。
一句话收尾:这150万的差距,是监管用”价值准备金利率+2%”这个精算参数写出来的政策信号——长期养老产品,监管愿意给更高的现价空间。客户要做的,是别把”参数红利”错当”收益承诺”,看准条款里的保证部分再下单。
数据来源:国家金融监督管理总局《分红保险精算规定》(保监发〔2015〕93号)、银保监办发〔2020〕6号、金发〔2024〕18号关于长期分红险价值准备金利率的相关规定,及2026年一季度分红险市场数据。