
个人养老金账户:每年缴满12000元还是只缴1200元,30年本金差出32万
同一个账户,有人一年往里面放12000元,有人只象征性放1200元。三十年下来,光本金就差出去32.4万元,还不算时间带来的复利。
这笔钱不是随手填的,它的上限写在官方文件里。今天我们拿同一个30岁的上班族,把「缴满」和「少缴」两条路摆在一起算清楚,差的到底是什么。
先看这个账户的门槛和上限
个人养老金是政府政策支持、个人自愿参加、市场化运营的养老补充制度,这句话出自2022年10月26日印发的人社部发〔2022〕70号《个人养老金实施办法》第二条。
它建立在《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号)之上。参加的条件只有一条:你已经参加了城镇职工基本养老保险,或者参加了城乡居民基本养老保险。
只要满足这个前提,就能开两个账户:一个是记录身份信息的「个人养老金账户」,一个是真正存钱进去的「个人养老金资金账户」。这两个账户是绑定的,钱最终都进资金账户。
缴费的上限,也写得明明白白:每年12000元,也就是平均每个月1000元。这是财政部、税务总局在2022年11月3日发布的2022年第34号公告里确认的限额标准。
这两种养老保险前面已经讲过了,不熟悉个人缴费比例的,可以回看养老金缴费个人8%、单位16%这笔账,先把第一支柱的门槛弄清楚。
同样30岁,缴满和少缴差多少
我们设定一个具体的李先生,30岁,税前月薪12000元,符合参加条件。给他两条路,一条是每年足额缴12000元,一条是每年只缴1200元,都坚持到60岁退休,一共30年。
先把30年缴费本金列出来。足额缴:12000元乘以30年,本金是36万元。只缴1200元:1200元乘以30年,本金是3.6万元。两条路光本金就差出32.4万元。
这个差距不看收益、不看行情,只把政策允许放进来的钱数一数就够了。换句话说,账户能存进多少,决定权在你自己,上限是国家定的12000元。
| 缴费方案 | 每年缴费 | 30年本金合计 | 本金差 |
|---|---|---|---|
| 足额缴 | 12000元 | 360000元 | — |
| 象征性缴 | 1200元 | 36000元 | -324000元 |
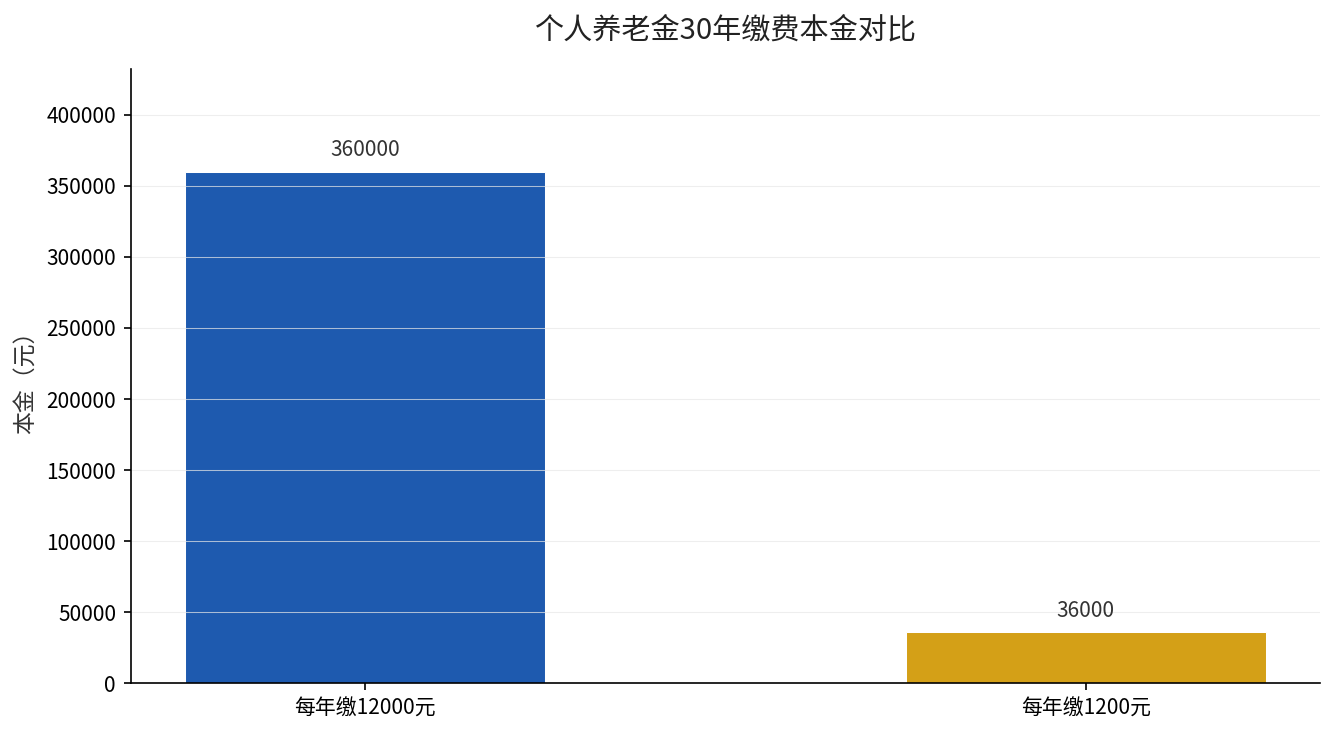
上面这张表就是结论的骨架:把钱放进去的动作本身,已经拉开了巨大的本金差距,后面账户里的投资收益,只是在这个基础上继续放大。
存进去的钱,什么时候能拿
个人养老金不是想取就取。钱一旦进了资金账户,要等到达到领取条件才能动,这就决定了「早开、早存」这件事的分量。
领取通常和法定退休年龄挂钩,或者遇到完全丧失劳动能力、出国定居等特定情形。账户里的钱不是锁死,但也不是活期存折,它是一笔专为退休准备的长期资金。
这也是为什么同样30岁,早一年开始和晚一年开始,到退休时就是本金和复利的一整年差距。账户开得早,是把「每年12000元的上限额度」先用起来。
关于缴费年限长短对最终待遇的影响,我们之前在灵活就业三档缴费差多少里也有类似的算账逻辑,可以对照着看。
别把「缴满」理解成追求收益
很多人一听到12000元的上限,第一个反应是去买什么产品、能赚几个点。其实个人养老金账户第一层价值不在收益,而在「强制把这笔钱锁到退休」。
缴费是进入的前提,缴进来的钱在账户里投资、滚动,收益长期累积。这件事的起点,永远是你每年往账户里放了多少钱,其次才是这笔钱买了什么。
有人会纠结:我现在收入不高,一年缴12000元是不是太吃力。其实12000元是上限,不是下限,你可以先从一个自己舒服的数字起步,把开户和缴费这个习惯先建立起来。
关键是把额度这个「阀门」认识清楚:上限就在那里,用不用、用多少,主动权在自己手里,别等到临近退休才想起来还有这么个账户。
你现在该做的三件事
第一,先确认自己是否符合条件。查一下社保状态,只要参加了城镇职工或城乡居民基本养老保险,就符合个人养老金的开户资格。
第二,把额度用起来。每年12000元的上限,不用不会累积到下一年,当年不用就是放弃当年的额度。
第三,别只看本金,也别只盯着收益。先把「每年到底放多少、能坚持多少年」这个跟你自己收入匹配的数字定下来,账户的价值才会慢慢长出来。
想知道你自己退休时账户里大概有多少,留言你的年龄和每年打算缴多少,我来帮你把这个本金账先摆清楚。