
无风险利率跌破2%:退休账户还按4%提款,本金会提前见底吗?
从精算角度看,退休这件事可以拆成两半:前半段是“攒钱”(accumulation),后半段是“取钱”(decumulation)。市面上绝大多数讨论都在教你怎么攒、怎么让终值更高;但真正决定你晚年体面与否的,是后半段——账户里的钱,每年到底能安全取出多少、能撑多久。我是一名北美精算师(FSA),今天就用退休金提款模型,把“4%法则”这个被奉为圭臬的经验公式,放到当下的低利率环境里重新算一遍。
发生了什么变化:无风险利率进入“1时代”
先看三个指向同一方向的公开数据(截至2025年):
- 存款利率:国有大行一年期定期存款挂牌利率在2024年10月、2025年多轮下调后已降至1%上下,“存定期吃利息”的回报中枢从早年4%以上一路回落。
- 国债收益率:10年期国债收益率在2024年12月首次跌破2%,为约二十年来首次,被看作中国利率中枢下移的标志性事件。国债是无风险利率的“锚”,锚下沉,银行理财、货币基金、存款的收益都会跟着往下走。
- 记账利率:社保个人账户记账利率八年时间从8.31%一路降到2.62%左右,同样印证了“安全资产收益变薄”的趋势。
这并非中国独有。日本已在低利率甚至负利率环境里走了约三十年,OECD各国利率中枢在过去二十年也持续下移。这意味着:我们熟悉的“退休金按4%提款”这类经验,其成立的前提条件正在被抽走。
影响传导:低利率如何一步步改变你的退休账本
短期(1—3年):现金和存款的利息收入直接缩水。同样100万,过去一年有两三万元利息,现在可能只有一万出头。
中期(3—10年):固收类资产(银行理财、债券基金)的“安全垫”变薄,业绩比较基准普遍从4%—5%下移到2%—3%。
长期(10—30年):这是最致命的一层。低利率会通过“贴现”和“复利”两个机制,同时抬高你退休所需的初始本金、压低你能安全提取的金额。下面我用模型具体算。
重新算账:300万本金,放错地方每月少花近一半
我建立一个退休金提款模型,假设如下(所有假设均标注来源与时效):
- 退休期:30年,对应中国人口平均预期寿命78岁上下的现实(来源:国家统计局第七次人口普查及卫健委公布口径);
- 提款方式:首年提取一笔、之后每年按3%通胀上调(3%为长期通胀中枢假设,参考近年CPI约2%—3%区间);
- 本金:300万元,作为中高净值家庭常见的退休补充资产规模;
- 组合名义年收益:分三个情景——现金/存款1.5%、纯债券2.0%、股债平衡60/40组合5.5%(5.5%为国内权益长期回报与债券票息的加权估计,属假设,非承诺)。
在“本金不提前耗尽”的约束下,用增长年金模型(growing annuity)反推出每年最多能安全提取多少:
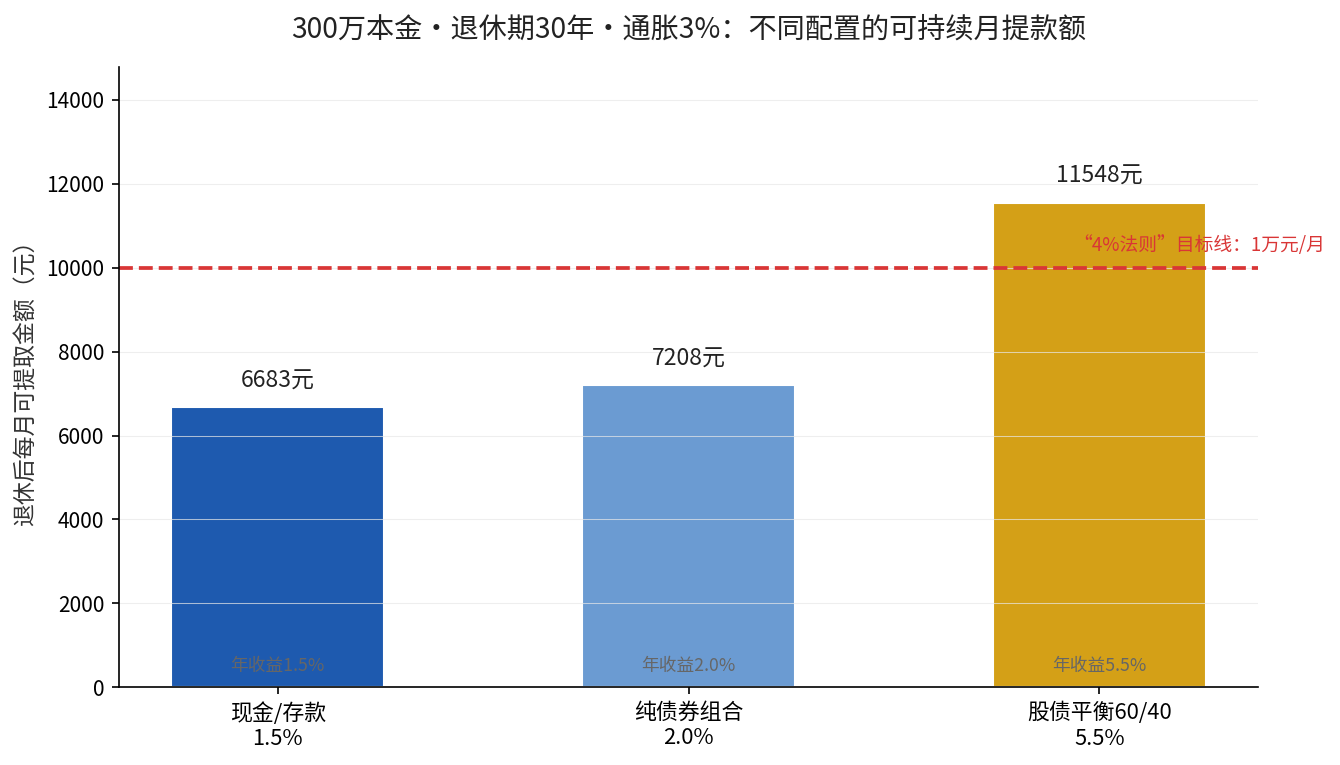
| 退休资产配置(名义年收益假设) | 300万本金30年可持续月提款额 | 折合首年提款率 |
|---|---|---|
| 现金/存款(1.5%) | 约6680元 | 约2.7% |
| 纯债券组合(2.0%) | 约7210元 | 约2.9% |
| 股债平衡60/40(5.5%) | 约1.15万元 | 约4.6% |
同样300万本金,全部趴在现金/存款里,每年只能安全提取约8万元(每月6680元);而如果通过股债平衡把长期名义收益做到5.5%,每年能提约13.9万元(每月1.15万元),两者差距接近一倍。这就是低利率时代最容易被低估的“隐形成本”——你不是亏在账面波动上,而是亏在“钱放错了地方、复利跑慢了”。
反过来算更直观:如果你退休后想维持“每月1万元”(每年12万、首年)的补充收入,在3%通胀、30年退休期的假设下——全放存款(1.5%)需要约449万本金,全放债券(2%)需要约416万,而股债平衡(5.5%)只需要约260万。配置选择不同,“退休本金门槛”相差近190万。
为什么“4%法则”在低利率时代要打个问号
很多人熟悉的“4%法则”,源自1994年美国财务规划师William Bengen的研究:他用1926—1992年美国市场的历史数据回测,结论是退休初始提款率4%、之后每年按通胀上调,30年内资金大概率不会耗尽。但从精算角度看,这个结论有两个前提,今天在中国未必成立:
第一,4%法则背靠“高无风险利率+高权益风险溢价”的历史环境。那66年里,美股长期实际回报超过6%,债券票息也很可观。当无风险利率跌到1%—2%,你债券部分的“安全垫”几乎消失——上表已经说明,纯债券组合的安全提款率只剩约2.9%,远低于4%。要么降低提款率,要么提高权益占比,而后者会带来更高波动。
第二,4%法则容易低估一个关键风险:序列风险(sequence-of-returns risk)。同样是30年平均回报5.5%,如果你退休头几年恰好赶上市场大跌,本金会被不可逆地加速消耗。这正是蒙特卡洛模拟(Monte Carlo simulation)要解决的问题——它不只看“平均回报”,而是模拟成千上万条不同的市场路径,给出“在90%置信度下,本金能撑满30年”的概率,而不是一个拍脑袋的确定数字。
敏感性分析:两个关键旋钮
在上面的确定性模型基础上,我做两个单因子敏感性测试(保持其他假设不变):
- 提款率旋钮:如果把首年提款从每月1万元降到7500元,即便纯债券2%的配置,所需本金也从约416万降到约312万——“少花一点”对低利率环境的缓冲作用非常显著。
- 收益率旋钮:组合名义收益每提高1个百分点,同样提12万/年所需的初始本金大约下降15%—20%。这意味着低利率时代,“多承担一点可控风险、换取1—2个点的长期收益”,对退休储备的杠杆效应被显著放大。
需要强调的是:以上是确定性模型下的方向性测算,具体数值会随假设微调,但“低利率抬高退休本金门槛、压低安全提款率”的方向,不会随假设改变。
调整建议:低利率时代的三步配置法
基于上面的测算,我给中高净值家庭的建议是——在你自己可承受的风险与流动性约束内,不存在“既无风险又高收益”的选项,只能做取舍:
第一步,重新做久期匹配(duration matching)。退休后5—8年内的刚性支出,用现金、国债、存款这类“确定收益”资产覆盖,锁定本金安全;更远期的支出,才交给权益和另类资产去博取长期收益。这样你不需要为眼前的波动焦虑,也能让远期资金享受复利。
第二步,接受“适度波动”,换取长期收益。在全债券1%—2%的时代,想让300万本金产生每月1万元以上的可持续现金流,几乎不可能不配置权益。关键不是“要不要配权益”,而是“配多少、怎么配、如何把波动控制在自己睡得着觉的范围”。
第三步,用蒙特卡洛、而不是用“感觉”来确定提款率。退休前最后几年,至少做一次蒙特卡洛模拟,明确在90%或95%置信度下你的提款率能撑多久。这不是玄学,而是把“我大概够花”变成“在90%置信度下,我的钱有X%的概率撑满30年”。
核心结论
- 中国无风险利率已进入“1时代”(10年国债破2%、存款利率1%上下),“安全资产给4%”的旧经验已经失效。
- 在3%通胀、30年退休期、300万本金的假设下:全放存款/债券,每月只能安全提约6680—7210元;股债平衡配置可提约1.15万元——差距近一倍。
- “4%法则”成立的前提(高无风险利率+高权益溢价)在当前环境需要重新审视,并应纳入序列风险考量。
- 应对策略是“久期匹配+适度权益+蒙特卡洛定提款率”三步,而非简单地把钱全存银行或全买股票。
- 以上所有测算都基于明确标注的假设,结论是“方向性”的,不构成对任何具体产品的收益承诺;请用你自己的收入、支出和风险承受力重新代入计算。
一句话建议:利率下行的时代,别只盯着“利息少了多少”——退休前先重新算一遍自己退休后“每年能安全取多少”,那个被4%法则掩盖掉的缺口,越早用“久期匹配+适度权益”补,越从容。