
从精算角度看,退休账户里”股票该配多少”,是每个中高净值家庭最该算清楚、却最容易被直觉带偏的一道题。很多人一听”股票”就联想到暴跌,于是退休后把仓位压到三成以下,甚至全部锁进存款和国债。可问题是:在无风险利率一路下行的今天,这种”求稳”反而可能让你的本金提前见底。
中国10年期国债收益率当前在1.7%区间徘徊,而美国10年期国债还在5%上方(本专栏此前测算过中美约3.4个百分点的利差)。经典的”4%提取法则”——退休后每年提取本金的4%并逐年随通胀上调、可支撑30年——源自美国精算研究(William Bengen 于1994年提出,Trinity Study 于1998年验证),它的底层是美股长期近7%的实际回报。把这个结论照搬到1.7%的低利率环境里,大概率失效。
所以今天我不谈”该不该配股票”,而是用蒙特卡洛模拟(Monte Carlo Simulation,一种用随机路径模拟市场波动的精算工具)跑2万条市场路径,把三种股债比例的30年”不枯竭概率”算给你看。
模型假设(先讲清楚前提)
任何精算结论都建立在假设之上,我先把这些假设和它们的来源、时效标清楚:
- 股票长期回报:年化名义回报7%、年化波动率15%(对标全球权益市场长期历史中枢,为简化假设,非承诺收益);
- 债券长期回报:年化名义回报2%、波动率3%(锚定中国10年期国债收益率约1.7%区间,2026年10月);
- 长期通胀:2%(对标主要央行长期通胀目标);
- 初始提取率:4%(源自 Bengen 1994 / Trinity Study 的基准),提取额逐年按2%通胀上调;
- 退休期:30年;每年再平衡一次;蒙特卡洛模拟20000条路径。
测算结果:三种配置的30年生存概率
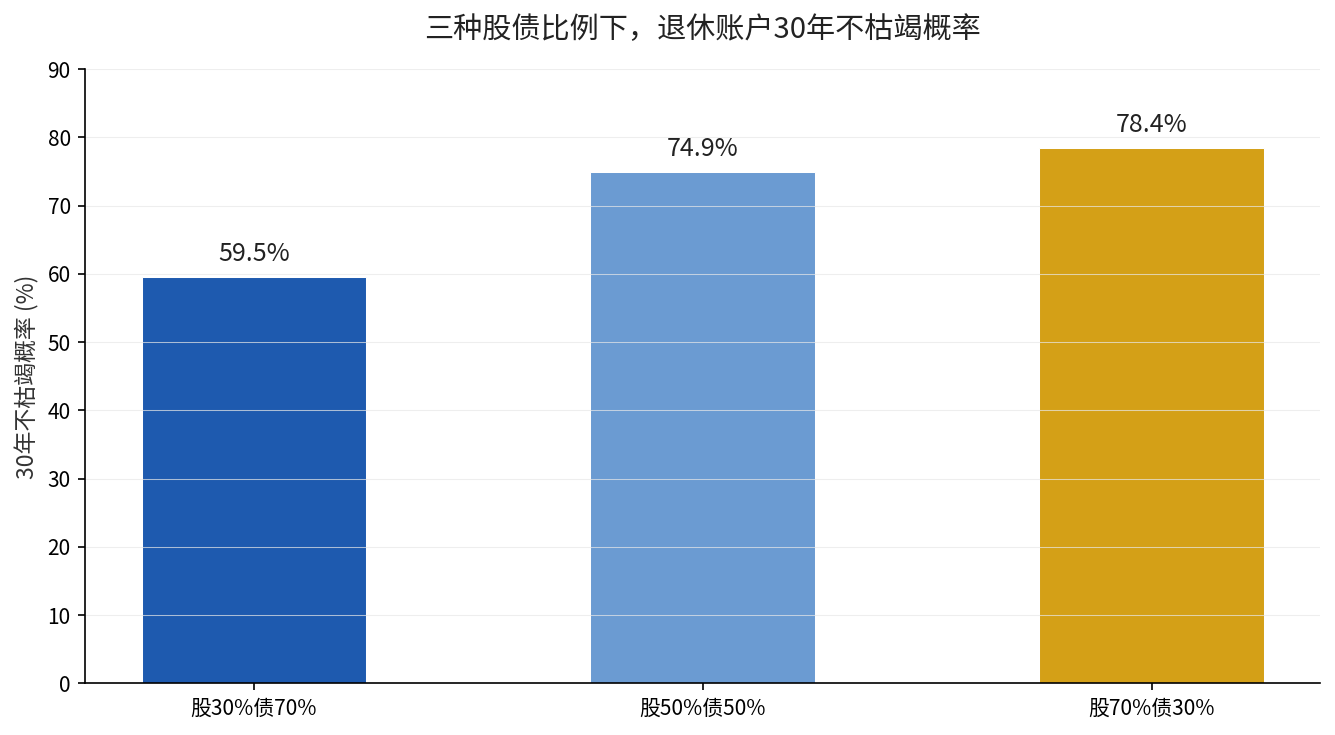
我把退休账户分成三档配置——股30%债70%、股50%债50%、股70%债30%,分别统计它们在30年里”本金不枯竭”的概率,以及30年后账户里还剩多少钱。
| 配置方案 | 30年不枯竭概率 | 30年后剩余资产(中位数) | 乐观情形剩余(第90分位) |
|---|---|---|---|
| 股30% 债70%(偏保守) | 59.5% | 仅剩10% | 72% |
| 股50% 债50%(均衡) | 74.9% | 剩47% | 190% |
| 股70% 债30%(偏进取) | 78.4% | 剩90% | 371% |
结论很有意思:股票占比从30%提到70%,30年不枯竭概率从59.5%升到78.4%,差了约19个百分点;而”30年后账户还剩多少”的中位数,则从只剩10%跳到剩90%。也就是说,在低利率、长寿命的组合拳下,过度保守反而更可能把钱领光。
敏感性分析:真正的大杀器是提取率
精算师的职业习惯是:算出结果不算完,还要问”关键变量动一动,结论变多少”。在股50%债50%这个基准组合上,我把初始提取率从4%一路降到3%,结果如下——
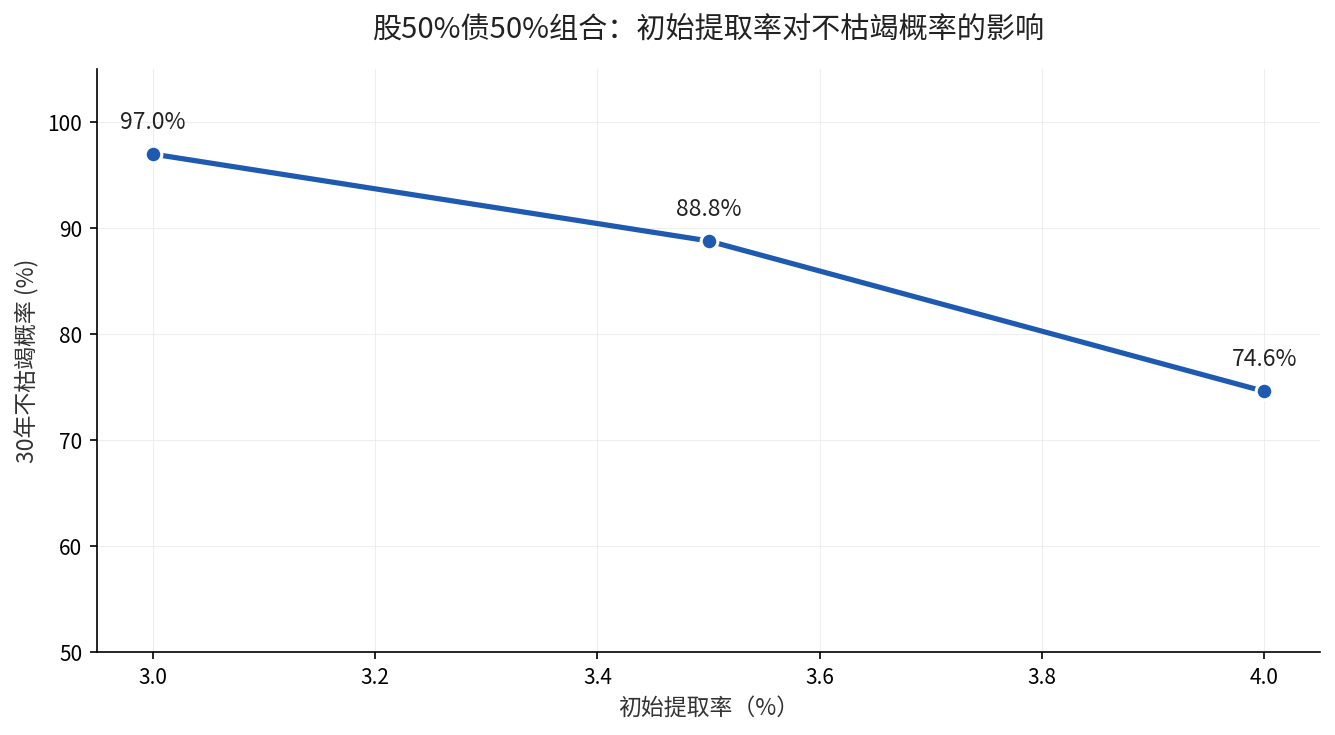
提取率每降0.5个百分点,不枯竭概率的变化幅度,往往比调整股债比例还要大:4%时约75%能撑满30年,3.5%时升到约89%,降到3%时则达到约97%。这意味着,在低利率时代,”少花一点”比”多配一点股票”更直接地决定你能不能体面领完这30年。
策略建议:分人分情景,别一刀切
把上面的测算落到三类人身上:
- 现金流本就紧张、完全不能承受波动的家庭:股债配比可以保守,但务必把初始提取率压到3%左右,用”少提取”换”更安全”;
- 中等风险偏好、希望退休后有体面现金流的中高净值家庭:股50%债50%是合理的均衡起点,提取率控制在3.5%以内;
- 有额外安全垫、能承受阶段性回撤的进取型家庭:股债配比放到六成到七成,换取更高的长期回报和更大的剩余资产,但必须能接受过程中的波动。
需要强调:这些是基于特定假设的模型结论,不是收益承诺。历史回报不代表未来,股票7%、债券2%的假设一旦偏离,结论也会随之移动。精算的意义不在于给出一个”确定答案”,而在于告诉你:在给定假设下,风险的概率分布长什么样。
核心结论
- 在无风险利率约1.7%的环境下,照搬美国”4%法则”提取退休金,本金提前枯竭的风险被显著低估;
- 把股票占比从30%提到70%,30年不枯竭概率大约提升19个百分点(约60%→78%),且剩余资产中位数从10%升至90%;
- 提取率是比股债比例更敏感的杠杆——降到3%时,均衡组合30年不枯竭概率约97%;
- 结论都建立在明确的假设之上,建议每个家庭用自己的参数(预期寿命、现金流、风险承受力)重新跑一遍,而非照抄比例。