
个人养老金基金一个趋势信号出现:目标日期基金越来越多,你的钱该不该跟着走?
打开个人养老金产品清单,你会发现一个微妙的变化:名字里带”2040″”2045″”2050″这串年份的基金,正在越排越靠前。这不是偶然,而是个人养老金投资正在转向的一个信号。
这类基金叫目标日期基金,专为”哪一年退休”的人设计:离目标年还远时多配权益、追求增长,越靠近目标年越往稳健资产上挪。它把”资产配置”这件需要专业判断的事,直接打包成一个可以自动调整的方案。这个方向的制度根基,同样写在国办发〔2022〕7号文件——国务院办公厅《关于推动个人养老金发展的意见》(2022年4月21日印发)里,它把”运作安全、成熟稳定、侧重长期保值”作为个人养老金产品的基本要求。
一个信号,三个影响
信号本身是:个人养老金账户里的钱,正在从”存着不动”转向”配置好再长期持有”。这个信号背后,是对你账户影响最深的三段式变化,一段比一段来得深远。
影响一:短期,波动不会消失
个人养老金基金投的是权益和债券,净值随市场上下,这是它和储蓄存款最本质的区别。短期内,你账户的浮盈浮亏会真实发生,别指望进了基金账户就一路稳涨。
好在制度设计已经帮你锁住了”拿不住”的风险——按国办发〔2022〕7号文件(2022年4月21日)的规定,个人养老金资金账户实行封闭运行,除符合规定的领取条件外不得提前支取。说白了,想中途割肉,规则上根本做不到。
影响二:中期,长期持有的复利开始显现
封闭运行的另一面,是把”追涨杀跌”的手绑住了。资金长时间留在账户里,短期波动会被时间拉平,复利才有机会真正跑起来。中期比的不是谁买得准,而是谁能拿得住。
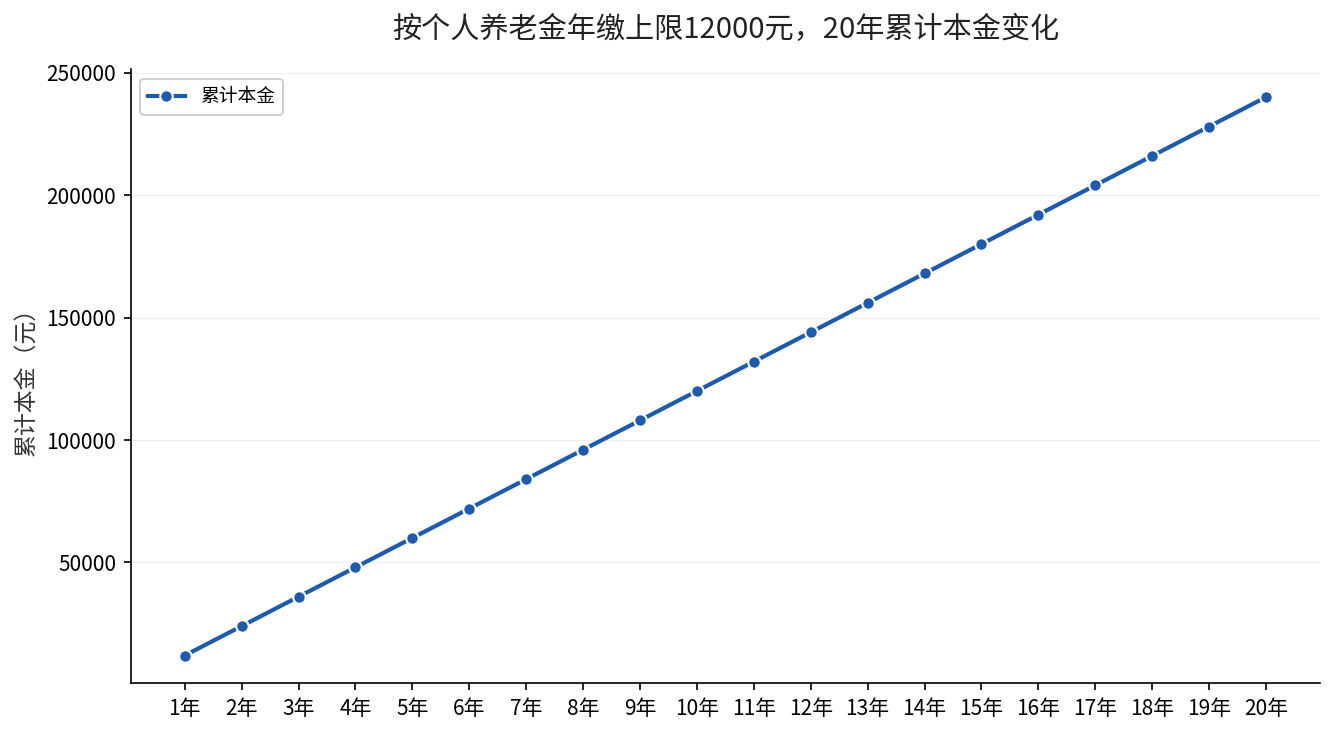
中期看的还有纪律。每年12000元的缴费上限(国办发〔2022〕7号文件规定,2022年4月21日),决定了这不是一笔”一次性砸进去”的钱,而是一笔”每年往里添”的钱。这种定投式的持续投入,天然适合长期持有策略。今年交、明年交、年年交,本金会沿着这条线稳稳往上走。
影响三:长期,配置决定天花板
长期拉开差距的,不是某一年买到了涨得最猛的基金,而是账户里的资产配置合不合理。目标日期基金被越来越多人选,正是因为它把”股票该配多少、债券该配多少”这件事,交给了一条随退休临近自动下移的曲线去执行。
对绝大多数没时间盯盘的普通人,这条自动调整的曲线,比自己手动择时的胜率更高、也更省心。我们之前聊过退休账户里股票配30%还是70%、用两万次模拟算出不枯竭概率差19个百分点的那笔账,可以点进去再看一遍,讲的正是”配置比择时更重要”。
三类人,现在该做什么?
距离退休还有十年以上的人,可以优先考虑目标日期基金这类长期工具,让时间替你消化波动。刚调整过配置的人,别频繁切换产品,封闭账户里一年一调就足够。临近退休的人,把重心从”多赚”挪到”少亏”,逐步向稳健资产靠拢。
不管你属于哪一类,第一步都应该是:打开个人养老金账户,看看自己的钱现在到底配在了哪几类产品上。很多人缴了好几年,却从不知道自己账户里躺着的是什么。个人养老金基金的具体表现成色,这份榜单把它摊开讲了,建议你对照着自己的持仓翻一翻。
你的个人养老金现在配的是哪类产品?是储蓄、理财、保险还是基金?把你的年龄和预期退休年份报上来,你可以自己先估算一下该往哪个方向调,也可以来评论区,我帮你把配置该不该动这笔账算清楚。