
个人养老金”随便买、随时取、不缴也行”?这三个误解正悄悄吃掉你的养老钱
很多人开了个人养老金账户、每年也缴了钱,但对这笔钱的真实规则,脑子里装的全是误解。最常见的三个:以为账户里的产品随便买、以为想用钱随时能取、以为缴不缴、缴多少都无所谓。今天一条条拆开,看看这些误解是怎么悄悄吃掉你养老钱的。
先问两个问题
第一个问题:个人养老金账户里,是不是想买什么投资品都行?第二个问题:这笔钱,是不是我想取就能取出来应急?这两个问题,十个里有八个会答错。
这两个问题的答案,都写在同一份文件里:国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月8日成文、4月21日印发)。先别急着往下翻,我们一个一个拆。
误解一:账户里的产品,随便买什么都行
真相是,能买的范围被划死在四类里。根据国办发〔2022〕7号文件(2022年4月21日印发),个人养老金资金账户的钱,只能购买四类金融产品:银行理财、储蓄存款、商业养老保险、公募基金。
不是想买股票就买股票,也不是想买什么私募就买什么私募。四类产品的具体范围和购买规则,由人力资源和社会保障部等五部门在《个人养老金实施办法》(人社部发〔2022〕70号,2022年11月4日出台)里划定。所以”随便买”这个说法,从一开始就不成立。四类产品到底各有什么脾气,我们拆开算过这笔账。
误解二:这笔钱,我想取就能取
真相是,这笔钱被”关”住了。国办发〔2022〕7号文件规定,个人养老金资金账户实行封闭运行,除符合规定的情形外,不得提前支取。
什么叫”符合规定的情形”?也是这份文件写清的:达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居,或者其他符合国家规定的情形。也就是说,想提前取出来应急、想中途割肉,规则上根本做不到。
误解三:缴不缴、缴多少,都无所谓
真相是,一年能缴多少有上限,而且这决定了你积累的天花板。按照国办发〔2022〕7号文件(2022年4月21日印发)的规定,参加人每年缴纳个人养老金的上限是12000元。
这个12000元不是”必须缴满”,但它是你能往里放多少的顶。缴得少、或者干脆不缴,账户里的本金就起不来,复利的基数也就跟着缩水。钱躺在账户里不买产品、不计息,积累期的时间价值也会白白浪费。
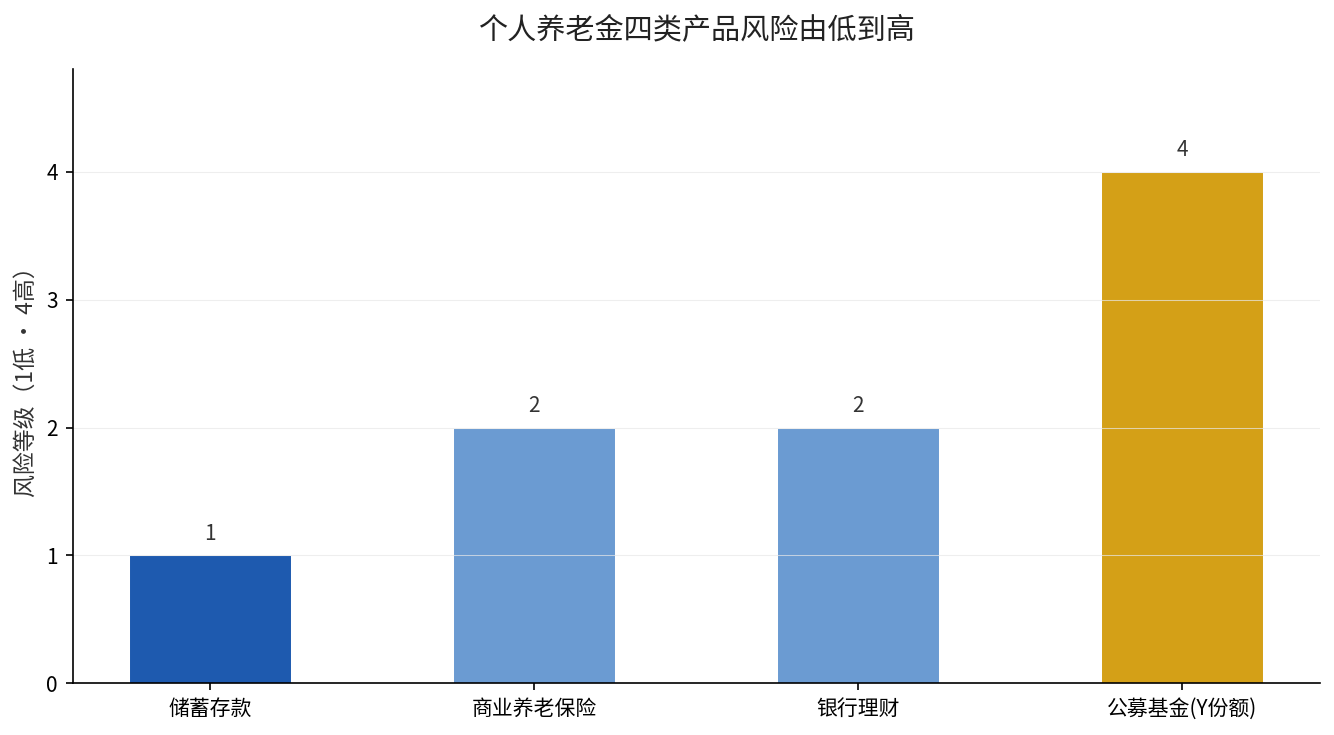
上面这张图,是把三个误解和真相摆在一起。你会发现,三个误解的共同点,是把个人养老金当成了一个”随时能动的投资钱包”,而它在制度设计上,是一笔被规则锁死的长期养老钱。
一句话总结
说穿了就一句:个人养老金不是投资账户,是养老账户——产品被圈在四类里、钱被封闭锁定、每年最多缴12000元,三条规则共同决定了它”长期保值”的底色,而不是”短期赚快钱”的工具。
如果你也在想……
Q:钱进了账户,不买产品是不是就白缴了?——对,资金滞留在账户里,既没买产品也没计息,白白浪费了积累期的时间价值,所以缴了就要尽快配置。
Q:四类产品里,选哪种最稳?——那得看你的退休距离。储蓄存款最稳,但长期收益也最低;距离退休还远,可以往养老目标基金靠一靠。
Q:每年必须缴满12000元吗?——不是必须,12000元是上限,不是下限,你按自己的承受能力缴就行,但缴得少积累自然也就慢。个人养老金基金这几年实际表现成色如何,这份榜单帮你摊开看过。
你的个人养老金账户,现在钱是躺在哪一类产品里?把它的类型和你的年龄发到评论区,我帮你看看这笔钱放得对不对。